قضیه گیرسانوف، که به قضیه کامرون-مارتین-گیرسانوف نیز موسوم است، قاعده ایست وابسته به حساب کاتورهای و معادلات دیفرانسیل کاتورهای (SDE). این قضیه ارتباط میان توزیع احتمال دو معادله دیفرانسیل کاتورهای را بیان میدارد. این قضیه در نظریه کنترل بهینه کاتورهای، ریاضیات مالی و حساب مالیاوین کاربرد دارد.
صورت اول قضیه:
دو معادله دیفرانسیل کاتورهای زیر، با توزیع احتمالهای  و
 ، را درنظر بگیرید.
:~dX_{t}=dw_{t},\qquad \qquad \mathbb {Q} :~dX_{t}=a(X_{t},t)dt+dw_{t}}
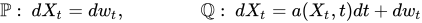 در این صورت داریم [۱]:
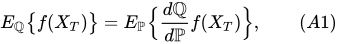 که در آن
 مشتق رادون-نیکودیم بوده و برای آن داریم:
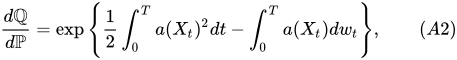
اثبات: با گسستهسازی 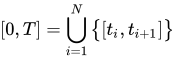 ، بر طبق SDE اول داریم:
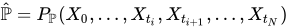
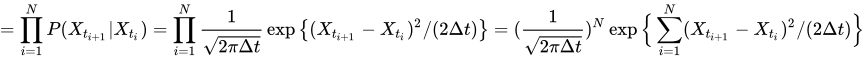
از طرف دیگر برای SDE دوم می توان نوشت: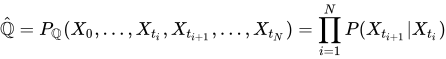
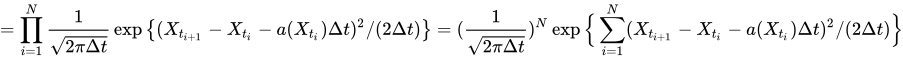
بنابراین داریم: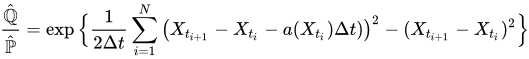
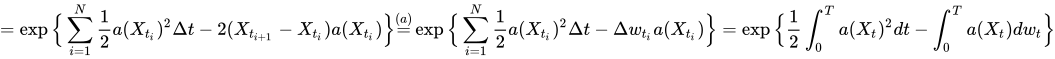 برای تساوی (a) به این نکته مهم توجه شود که
 نسبت به توزیع احتمال نوشته شد، که در نتیجه آن
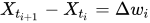 . با قراردادن
 رابطه (A2) بدست می آید. سپس از آنجا که:
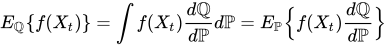 نتیجه (A1) بدست می آید.
مراجع
- ↑ Øksendal, Bernt K. (2003). Stochastic Differential Equations: An Introduction with Applications. Springer, Berlin. ISBN 3-540-04758-1.