فصلمندی

فصلمندی[۳] (انگلیسی: Seasonality) در دادههای سری زمانی، به روندهایی گفته میشود که در بازههای منظم و معین کوتاهتر از یک سال، مانند هفتگی، ماهانه یا فصلی (سهماهه)، رخ میدهند. فصلمندی میتواند ناشی از عوامل گوناگونی مانند وضع هوا، تعطیلات و مرخصیها باشد[۴] و از الگوهای دورهای، تکرارشونده و بهطور کلی منظم و پیشبینیپذیر در سطوح[۵] یک سری زمانی تشکیل شده است.
نوسانات فصلی در یک سری زمانی را میتوان در برابر الگوهای چرخهای قرار داد. الگوهای چرخهای زمانی رخ میدهند که دادهها افزایش و کاهشهایی را نشان دهند که دورهٔ ثابتی ندارند. چنین نوسانات غیرفصلیای معمولاً ناشی از شرایط اقتصادی است و اغلب با «چرخهٔ تجاری» ارتباط دارد؛ دورهٔ آنها معمولاً از یک سال فراتر میرود و نوسانات معمولاً دستکم دو سال طول میکشند.[۶]
سازمانهایی که با تغییرات فصلی روبهرو هستند، مانند فروشندگان بستنی، اغلب علاقهمندند عملکرد خود را نسبت به تغییرات فصلی معمول بدانند. نوسانات فصلی در بازار کار را میتوان به ورود دانشآموزان فارغالتحصیل به بازار کار نسبت داد، زیرا آنها پس از پایان تحصیل خود قصد دارند به نیروی کار بپیوندند. این تغییرات منظم برای کسانی که دادههای اشتغال را بررسی میکنند، اهمیت کمتری نسبت به تغییراتی دارد که ناشی از وضعیت زیربنایی اقتصاد است؛ توجه آنها بیشتر به این است که بیکاری در نیروی کار، جدای از تأثیر نوسانات فصلی معمول، چگونه تغییر کرده است.[۶]
برای سازمانها لازم است که تغییرات فصلی درون بازار خود را شناسایی و اندازهگیری کنند تا بتوانند برای آینده برنامهریزی کنند. این کار میتواند آنها را برای افزایش یا کاهش موقت نیازهای نیروی کار و موجودی، هنگامی که تقاضا برای محصول یا خدمتشان در دورههای معینی نوسان میکند، آماده کند. این ممکن است به آموزش، نگهداری دورهای و مواردی از این دست نیاز داشته باشد که میتوان از پیش برنامهریزی کرد. جدای از این ملاحظات، سازمانها باید بدانند که آیا نوسانی که تجربه کردهاند بیشتر یا کمتر از مقدار موردانتظار، فراتر از آنچه نوسانات فصلی معمول توضیح میدهد، بوده است یا خیر.
دلایل بررسی
چند دلیل اصلی برای مطالعهٔ تغییرات فصلی وجود دارد:
- توصیف اثر فصلی، درک بهتری از تأثیر این مؤلفه بر یک سری خاص فراهم میکند.
- پس از تعیین الگوی فصلی، میتوان روشهایی را برای حذف آن از سری زمانی بهکار برد تا اثر مؤلفههای دیگری مانند نوسانات چرخهای و نامنظم بررسی شود. این حذف اثر فصلی، «رفع فصلی» یا تعدیل فصلی دادن به دادهها نامیده میشود.
- استفاده از الگوهای گذشتهٔ نوسانات فصلی برای کمک به پیشبینی و پیشگویی روندهای آینده، مانند در میانگینهای اقلیمی.
شناسایی
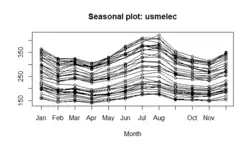
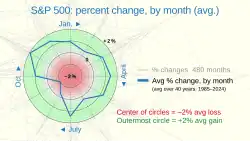
از نمودارهای آماری زیر میتوان برای شناسایی فصلمندی استفاده کرد:
- نمودار توالی اغلب فصلمندی را نشان میدهد.
- یک نمودار فصلی، دادههای هر فصل را روی هم انباشته نشان میدهد.[۸]
- نمودار زیرسری فصلی فنی تخصصی برای نمایش فصلمندی است.
- از چندین نمودار جعبهای میتوان بهعنوان جایگزینی برای نمودار زیرسری فصلی برای شناسایی فصلمندی استفاده کرد.
- نمودار خودهمبستگی (ACF) و نمودار طیفی میتوانند به شناسایی فصلمندی کمک کنند.
یک روش بسیار خوب برای یافتن دورهمندی، از جمله فصلمندی، در هر سری منظمی از دادهها، حذف نخستین هر روند کلی و سپس بررسی دورهمندی زمانی است.[۹]
نمودار دنبالهٔ اجرا نخستین گام پیشنهادی برای تحلیل هر سری زمانی است. اگرچه این نمودار گاهی میتواند فصلمندی را نشان دهد، اما فصلمندی بهروشنی بیشتری با نمودار زیرسری فصلی یا نمودار جعبهای نمایش داده میشود. نمودار زیرسری فصلی هم تفاوتهای فصلی (الگوهای بینگروهی) و هم الگوهای درونگروهی را بهخوبی نشان میدهد. نمودار جعبهای تفاوت فصلی (الگوهای بینگروهی) را نسبتاً خوب نشان میدهد، اما الگوهای درونگروهی را نشان نمیدهد. با این حال، برای مجموعهدادههای بزرگ، نمودار جعبهای معمولاً خواناتر از نمودار زیرسری فصلی است.
نمودار فصلی، نمودار زیرسری فصلی و نمودار جعبهای همگی فرض میکنند که دورههای فصلی شناختهشدهاند. در بیشتر موارد، تحلیلگر این موضوع را میداند؛ برای نمونه، برای دادههای ماهانه، دوره برابر با ۱۲ است زیرا یک سال ۱۲ ماه دارد. اما اگر دوره ناشناخته باشد، نمودار خودهمبستگی میتواند کمککننده باشد. اگر فصلمندی چشمگیری وجود داشته باشد، نمودار خودهمبستگی باید در تأخیرهای برابر با دوره، جهشهایی نشان دهد. برای نمونه، برای دادههای ماهانه، اگر اثر فصلی وجود داشته باشد، انتظار میرود در تأخیرهای ۱۲، ۲۴، ۳۶ و مانند آن، اوجهای چشمگیری دیده شود (هرچند شدت آنها ممکن است هرچه پیشتر برویم کاهش یابد).
نمودار خودهمبستگی (ACF) میتواند برای شناسایی فصلمندی بهکار رود، زیرا تفاوت (باقیمانده) میان یک مقدار Y و مقدار تأخیریافتهٔ Y را محاسبه میکند. نتیجه، نقاطی را نشان میدهد که در آنها دو مقدار به هم نزدیکاند (نبود فصلمندی)، اما نقاط دیگری نیز وجود دارند که در آنها اختلاف بزرگی دیده میشود. این نقاط بیانگر سطحی از فصلمندی در دادهها هستند.
نوسانات چرخهای نیمهمنظم را میتوان با برآورد چگالی طیفی بررسی کرد.
اندازهگیری تغییرات فصلی
تغییرات فصلی برحسب شاخصی بهنام شاخص فصلی اندازهگیری میشود. این شاخص میانگینی است که میتوان از آن برای مقایسهٔ یک مشاهدهٔ واقعی نسبت به آنچه در نبود تغییرات فصلی میبود استفاده کرد. یک مقدار شاخص به هر دورهٔ سری زمانی درون یک سال اختصاص مییابد. این بدان معناست که اگر دادههای ماهانه بررسی شوند، ۱۲ شاخص فصلی جداگانه، یکی برای هر ماه، وجود دارد. روشهای زیر از شاخصهای فصلی برای اندازهگیری تغییرات فصلی دادههای سری زمانی استفاده میکنند.
- روش میانگینهای ساده
- روش نسبت به روند
- روش نسبت به میانگین متحرک
- روش نسبتهای پیوندی
اندازهگیری تغییرات فصلی با استفاده از روش نسبت به میانگین متحرک، شاخصی برای سنجش میزان تغییرات فصلی در یک سری زمانی فراهم میکند. این شاخص بر پایهٔ میانگین ۱۰۰ است، و میزان فصلمندی با انحراف از این پایه سنجیده میشود. برای نمونه، اگر اجارهٔ اتاقهای هتل را در یک استراحتگاه زمستانی مشاهده کنیم، درمییابیم که شاخص فصل زمستان برابر با ۱۲۴ است. مقدار ۱۲۴ نشان میدهد که ۱۲۴ درصد از میانگین اجارهٔ سهماهه در زمستان رخ میدهد. اگر مدیریت هتل ۱۴۳۶ اجاره را برای کل سال گذشته ثبت کند، آنگاه میانگین اجارهٔ سهماهه برابر با ۳۵۹ (۱۴۳۶ تقسیم بر ۴) خواهد بود. از آنجا که شاخص سهماههٔ زمستان برابر با ۱۲۴ است، تعداد اجارههای زمستانی چنین برآورد میشود:
- ۳۵۹ × (۱۲۴ ÷ ۱۰۰) = ۴۴۵
در اینجا، ۳۵۹ میانگین اجارهٔ سهماهه، ۱۲۴ شاخص سهماههٔ زمستان، و ۴۴۵ اجارهٔ فصلیشدهٔ سهماههٔ زمستان است.
روش نسبت به میانگین متحرک
این روش را روش میانگین متحرک درصدی نیز مینامند. در این روش، مقادیر اصلی داده در سری زمانی بهصورت درصدی از میانگینهای متحرک بیان میشوند. مراحل و جدولبندیها در زیر آمده است:
- یافتن میانگینهای متحرک مرکزی ۱۲ماهه (یا ۴فصلی) از مقادیر اصلی دادهٔ سری زمانی.
- بیان هر مقدار اصلی سری زمانی بهصورت درصدی از مقادیر متناظر میانگین متحرک مرکزی بهدستآمده در مرحلهٔ پیشین. به بیان دیگر، در یک مدل سری زمانی ضربی، داریم: (مقادیر اصلی داده) ÷ (مقادیر روند) × ۱۰۰. این بیانگر آن است که نسبت به میانگین متحرک، مؤلفههای فصلی و نامنظم را نشان میدهد.
- مرتب کردن این درصدها بر پایهٔ ماه یا فصل سالهای دادهشده و یافتن میانگین آنها در تمام ماهها یا فصلهای سالهای موردنظر.
- اگر مجموع این شاخصها برابر با ۱۲۰۰ (یا ۴۰۰ برای ارقام فصلی) نباشد، آنها را در یک ضریب تصحیح ضرب میکنیم که برابر است با ۱۲۰۰ تقسیم بر مجموع شاخصهای ماهانه. در غیر این صورت، ۱۲ میانگین ماهانه بهعنوان شاخصهای فصلی در نظر گرفته میشوند.
نمونه محاسبه
شاخص فصلی را با روش نسبت به میانگین متحرک از دادههای زیر محاسبه میکنیم:
دادههای نمونه (اجاره بر حسب فصل سهماهه)
| سال/فصل | ۱ | ۲ | ۳ | ۴ |
|---|---|---|---|---|
| ۱۹۹۶ | ۷۵ | ۶۰ | ۵۴ | ۵۹ |
| ۱۹۹۷ | ۸۶ | ۶۵ | ۶۳ | ۸۰ |
| ۱۹۹۸ | ۹۰ | ۷۲ | ۶۶ | ۸۵ |
| ۱۹۹۹ | ۱۰۰ | ۷۸ | ۷۲ | ۹۳ |
با محاسبهٔ میانگین متحرک ۴فصلی مرکزی برای هر داده و بیان مقدار اصلی هر فصل بهصورت درصدی از میانگین متحرک متناظر آن، «نسبت به میانگین متحرک» هر فصل بهدست میآید. سپس این نسبتها بر پایهٔ شمارهٔ فصل (۱ تا ۴) گروهبندی و میانگینگیری میشوند تا شاخص فصلی نهایی بهدست آید:
محاسبهٔ شاخص فصلی
| سال/فصل | ۱ | ۲ | ۳ | ۴ |
|---|---|---|---|---|
| ۱۹۹۶ | — | — | ۸۵٫۲۱ | ۹۰٫۲۵ |
| ۱۹۹۷ | ۱۲۸٫۱۲ | ۹۱٫۷۱ | ۸۵٫۱۳ | ۱۰۶٫۱۴ |
| ۱۹۹۸ | ۱۱۷٫۴۵ | ۹۲٫۷۵ | ۸۳٫۰۲ | ۱۰۴٫۲۹ |
| ۱۹۹۹ | ۱۲۰٫۴۸ | ۹۲٫۰۴ | — | — |
| مجموع | ۳۶۶٫۰۵ | ۲۷۶٫۴۹ | ۲۵۳٫۳۶ | ۳۰۰٫۶۸ |
| میانگین فصلی | ۱۲۲٫۰۱ | ۹۲٫۱۶ | ۸۴٫۴۵ | ۱۰۰٫۲۳ |
| میانگین فصلی تعدیلشده | ۱۲۲٫۳۶ | ۹۲٫۴۳ | ۸۴٫۶۹ | ۱۰۰٫۵۲ |
اکنون مجموع میانگینهای فصلی برابر با ۳۹۸٫۸۵ است؛ بنابراین ضریب تصحیح متناظر برابر است با ۴۰۰ ÷ ۳۹۸٫۸۵ = ۱٫۰۰۲۸۸. هر میانگین فصلی در این ضریب تصحیح ضرب میشود تا شاخصهای فصلی تعدیلشده، همانگونه که در جدول بالا نشان داده شده، بهدست آید.
مدلهای جمعی و ضربی
- در یک مدل سری زمانی جمعی، مؤلفهٔ فصلی چنین برآورد میشود: مقدار فصلی برابر است با مقدار واقعی دادهٔ سری زمانی منهای مجموع مقادیر روند، چرخهای و نامنظم. در این رابطه، مقدار فصلی، مقدار واقعی داده، مقدار روند، مقدار چرخهای و مقدار نامنظم به کار رفتهاند.
- در یک مدل سری زمانی ضربی، مؤلفهٔ فصلی برحسب نسبت و درصد بیان میشود؛ اما در عمل، حذف روند از سری زمانی با تقسیم دو طرف رابطه بر مقادیر روند انجام میشود.
- دادههای رفعفصلیشدهٔ سری زمانی تنها دارای مؤلفههای روند، چرخهای و نامنظم خواهند بود: در مدل جمعی، این کار با کسر مقدار فصلی از مقدار واقعی داده انجام میشود.
مدلسازی فصلمندی چرخهای
نوسان چرخهای کاملاً منظم در یک سری زمانی را میتوان در تحلیل سری زمانی با استفاده از یک مدل سینوسی با یک یا چند موج سینوسی که طول دورهٔ آنها بسته به زمینه ممکن است شناختهشده یا ناشناخته باشد، بررسی کرد. نوسان چرخهای کمترمنظم را میتوان با شکل ویژهای از مدل میانگین متحرک خودهمبسته یکپارچه (ARIMA) بررسی کرد که میتواند بهگونهای ساختاربندی شود که نوسانات چرخهای را نیمهآشکار در نظر بگیرد. چنین مدلهایی نمایانگر فرایند ایستای دورهای هستند.
روش دیگری برای مدلسازی فصلمندی دورهای، استفاده از جفتهای جملههای فوریه است. مشابه استفاده از مدل سینوسی، جملههای فوریهٔ افزودهشده به مدلهای رگرسیون از جملههای سینوس و کسینوس برای شبیهسازی فصلمندی استفاده میکنند. با این حال، فصلمندی چنین رگرسیونی بهجای یک جملهٔ سینوسی یا کسینوسی منفرد در مدل سینوسی، بهصورت مجموع چند جملهٔ سینوس یا کسینوس نمایش داده میشود. هر تابع دورهای را میتوان با افزودن جملههای فوریه تقریب زد.
تعدیل فصلمندی
تعدیل فصلی یا رفع فصلی، هر روشی برای حذف مؤلفهٔ فصلی یک سری زمانی است. دادههای حاصل از تعدیل فصلی، برای نمونه، هنگام تحلیل یا گزارش روندهای غیرفصلی در بازههای زمانی بسیار طولانیتر از دورهٔ فصلی بهکار میروند. روش مناسب برای تعدیل فصلی بر پایهٔ دیدگاه خاصی دربارهٔ تجزیه سری زمانی به مؤلفههایی با نامهایی مانند «روند»، «چرخهای»، «فصلی» و «نامنظم» انتخاب میشود، از جمله اینکه این مؤلفهها چگونه با یکدیگر تعامل دارند. برای نمونه، این مؤلفهها ممکن است بهصورت جمعی یا ضربی عمل کنند؛ بنابراین، اگر مؤلفهٔ فصلی بهصورت جمعی عمل کند، روش تعدیل دو مرحله دارد:
- برآورد مؤلفهٔ فصلی نوسان در سری زمانی، معمولاً بهشکلی که میانگین آن در سراسر سری برابر با صفر باشد؛
- کسر مؤلفهٔ فصلی برآوردشده از سری زمانی اصلی، که سری تعدیلشده فصلی را باقی میگذارد.[۶]
اگر مدل ضربی باشد، اندازهٔ نوسانات فصلی با سطح داده تغییر میکند، که این حالت در سریهای اقتصادی محتملتر است.[۶] هنگام در نظر گرفتن فصلمندی، تجزیهٔ ضربی تعدیلشده فصلی را میتوان بهصورت تقسیم سری زمانی اصلی بر مؤلفهٔ فصلی برآوردشده نوشت.
مدل ضربی را میتوان با گرفتن لگاریتم سری زمانی به مدل جمعی تبدیل کرد.[۶]
یکی از پیادهسازیهای خاص تعدیل فصلی توسط X-12-ARIMA ارائه میشود.
در تحلیل رگرسیون
در تحلیل رگرسیون، مانند کمترین مربعات معمولی، هنگامی که یک متغیر وابسته با تغییرات فصلی تحت تأثیر یک یا چند متغیر مستقل قرار دارد، میتوان فصلمندی را با گنجاندن n منهای ۱ متغیر مجازی، یکی برای هر فصل بهجز یک فصل مرجع دلخواه، در نظر گرفت و اندازهگیری کرد، که در آن n تعداد فصلهاست (برای نمونه، ۴ در مورد فصلهای هواشناختی، یا ۱۲ در مورد ماهها). هر متغیر مجازی در صورتی که نقطهٔ داده مربوط به فصل معین آن متغیر مجازی باشد برابر با ۱، و در غیر این صورت برابر با ۰ قرار داده میشود. سپس مقدار پیشبینیشدهٔ متغیر وابسته برای فصل مرجع از باقی رگرسیون محاسبه میشود، در حالی که برای هر فصل دیگر، این مقدار با استفاده از باقی رگرسیون و با قرار دادن مقدار ۱ برای متغیر مجازی آن فصل محاسبه میشود.
الگوهای مرتبط
مهم است که الگوهای فصلی را از الگوهای مرتبط تشخیص دهیم. یک الگوی فصلی زمانی رخ میدهد که یک سری زمانی تحت تأثیر فصل یا زمان سال، مانند سالانه، نیمسالانه، سهماهه و مانند آن، قرار داشته باشد.
یک الگوی چرخهای، یا بهسادگی یک چرخه، زمانی رخ میدهد که دادهها افزایش و کاهشهایی را در دورههای دیگر نشان دهند؛ یعنی دورههایی بسیار طولانیتر (برای نمونه دههای) یا بسیار کوتاهتر (برای نمونه هفتگی) از دورهٔ فصلی. یک شبهدورگی نوعی دورهمندی کلیتر و نامنظمتر است.
جستارهای وابسته
منابع
- ↑ . ● Source for 1850- raw data: "Global Land and Ocean Temperature Anomalies". National Centers for Environmental Information (NCEI) of the National Oceanic and Atmospheric Administration (NOAA). Archived from the original on 26 March 2026.
● Updated data is accessible through Climate at a Glance Global Time Series / Globe / Global Time Series. Choose parameters: Surface: Land and Ocean / Parameter: Average Temperature Anomaly / Time Scale: 1-Month / Month: All Months / Start Year: 1850 / End Year: 20__.
● Technical note: data in chart is adjusted to reference period of 1850-1900 (representing pre-industrial era) - ↑ Freedman, Andrew (9 April 2013). "In Warming, Northern Hemisphere is Outpacing the South". Climate Central. Archived from the original on 31 October 2019.
- ↑ «فصلمندی» [گردشگری و جهانگردی] همارزِ «seasonality»؛ منبع: گروه واژهگزینی. دفتر چهارم. فرهنگ واژههای مصوب فرهنگستان. تهران: انتشارات فرهنگستان زبان و ادب فارسی. شابک ۹۶۴-۷۵۳۱-۵۹-۱ (ذیل سرواژهٔ فصلمندی)
{{cite book}}: نگهداری یادکرد:پینوشت (رده) - ↑ "Seasonality". |title=Influencing Factors|
- ↑ "What is seasonality? Definition and meaning". Archived from the original on 2015-05-18. Retrieved 2015-05-13.
- 1 2 3 4 5 6.1 Time series components - OTexts.
- ↑ "S&P 500 INDEX (^SPX)". Choose Max (time period), "Historical prices", "monthly": Yahoo Finance.
- ↑ 2.1 Graphics - OTexts.
- ↑ "time series - What method can be used to detect seasonality in data?". Cross Validated.
برای مطالعه بیشتر
- Franses، Philip Hans (۱۹۹۶). Periodicity and Stochastic Trends in Economic Time Series. نیویورک: Oxford University Press. شابک ۰-۱۹-۸۷۷۴۵۴-۰.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Ghysels، Eric؛ Osborn، Denise R. (۲۰۰۱). The Econometric Analysis of Seasonal Time Series. کمبریج: Cambridge University Press. شابک ۰-۵۲۱-۵۶۵۸۸-X.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Hylleberg، Svend (۱۹۸۶). Seasonality in Regression. اورلاندو: Academic Press. شابک ۰-۱۲-۳۶۳۴۵۵-۵.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Hyndman، Rob J.؛ Athanasopoulos، George (۲۰۲۱). Forecasting: practice and principles (ویراست سوم). OTexts. شابک ۹۷۸-۰-۹۸۷۵۰۷۱-۳-۶.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده)
- فصلمندی