مالیات در بریتانیا
در بریتانیا، مالیات ممکن است شامل پرداختهایی به دستکم سه سطح متفاوت حکومت باشد: دولت مرکزی، حکومتهای واگذارشده و حکومت محلی. درآمدهای دولت مرکزی عمدتاً از مالیات بر درآمد، بیمه ملی، مالیات بر ارزش افزوده، مالیات بر شرکت و مالیات سوخت حاصل میشود. درآمدهای حکومت محلی عمدتاً از کمکهای مالی دولت مرکزی، نرخهای کسبوکار، مالیات شورایی در بریتانیای کبیر یا نرخهای داخلی در ایرلند شمالی و بهطور فزاینده از هزینهها و عوارضی مانند هزینههای پارک حاشیهای در خیابان تأمین میشود. در سال مالی ۲۰۲۳–۲۰۲۴، پیشبینی میشد کل درآمد دولت ۱٬۱۳۹٫۱ میلیارد پوند، معادل ۴۰٫۹ درصد تولید ناخالص داخلی باشد و مالیات بر درآمد و حق بیمههای بیمه ملی حدود ۴۷۰ میلیارد پوند را تشکیل دهند.
تاریخ
یک مالیات یکنواخت بر زمین که در اصل در اواخر سده هفدهم در انگلستان وضع شد، در سراسر سده هجدهم و اوایل سده نوزدهم منبع اصلی درآمد دولت بود.
جنگهای ناپلئونی
مالیات بر درآمد در بریتانیا توسط ویلیام پیت جوانتر در بودجه دسامبر ۱۷۹۸ اعلام و در سال ۱۷۹۹ برای تأمین هزینه سلاح و تجهیزات مورد نیاز در تدارک جنگهای ناپلئونی برقرار شد. مالیات جدید و تصاعدی پیت از عوارضی معادل ۲ پنس به ازای هر پوند، یعنی یکصد و بیستم درآمد سالانه، برای درآمدهای بیش از ۶۰ پوند آغاز میشد و برای درآمدهای بیش از ۲۰۰ پوند به حداکثر ۲ شیلینگ، یعنی ۱۰ درصد، میرسید. پیت امیدوار بود مالیات جدید ۱۰ میلیون پوند درآمد ایجاد کند، اما درآمد سال ۱۷۹۹ اندکی بیش از ۶ میلیون پوند بود.
مالیات بر درآمد بر اساس پنج جدول وضع میشد. درآمدهایی که در این جدولها قرار نمیگرفتند مشمول مالیات نبودند. جدولها عبارت بودند از:
- جدول الف: مالیات بر درآمد حاصل از زمین در بریتانیا
- جدول ب: مالیات بر بهرهبرداری تجاری از زمین
- جدول ج: مالیات بر درآمد حاصل از اوراق بهادار عمومی
- جدول د: مالیات بر درآمد تجاری، درآمد حاصل از حرفهها و مشاغل، بهره، درآمد خارجی و درآمدهای اتفاقی
- جدول هـ: مالیات بر درآمد حاصل از اشتغال
بعدها جدول و نیز برای مالیات بر درآمد حاصل از سود سهام بریتانیا افزوده شد.
مالیات بر درآمد پیت از سال ۱۷۹۹ تا ۱۸۰۲ برقرار بود و در جریان صلح آمیَن توسط هنری آدینگتون لغو شد. آدینگتون در سال ۱۸۰۱ نخستوزیر شده بود. مالیات بر درآمد در سال ۱۸۰۳، پس از ازسرگیری مخاصمات، دوباره برقرار شد، اما یک سال پس از نبرد واترلو در سال ۱۸۱۶ بار دیگر لغو شد.
مالیات بر مالت، خانه، پنجره و درآمد مناقشههای قابلتوجهی ایجاد کرد. وصول مالیات مالت آسان بود؛ حتی پس از کاهش آن در سال ۱۸۲۲، این مالیات در دهه ۱۸۴۰ بیش از ۱۰ درصد درآمد سالانه دولت را تشکیل میداد. مالیات خانه عمدتاً خانههای شهری لندن را هدف میگرفت و مالیات پنجره عمدتاً بر عمارتهای روستایی تحمیل میشد.
مالیات بر درآمد پیل
مالیات بر درآمد با قانون مالیات بر درآمد ۱۸۴۲ توسط رابرت پیل دوباره برقرار شد. پیل، بهعنوان یک محافظهکار، در انتخابات عمومی ۱۸۴۱ با مالیات بر درآمد مخالفت کرده بود، اما افزایش کسری بودجه نیازمند منبع درآمد جدیدی بود. مالیات جدید بر درآمد بر اساس الگوی آدینگتون و با نرخ ۷ پنس به ازای هر پوند، یعنی حدود ۲٫۹ درصد، بر درآمدهای سالانه بیش از ۱۵۰ پوند وضع شد.
قوانین وصول موقت مالیات
قانون وصول موقت مالیات ۱۹۱۳ که بعدها با قانون وصول موقت مالیات ۱۹۶۸ جایگزین شد، اجازه میداد مالیاتها بر مبنای قطعنامه بودجهای که مجلس عوام بریتانیا تصویب کرده بود، پیش از تصویب قانون نهایی اجرای بودجه وصول شوند.
جنگ جهانی اول
هزینه جنگ جهانی اول از طریق استقراض گسترده در داخل و خارج، مالیاتهای جدید و تورم تأمین شد. دولت برای کاهش هزینهها، تعمیر و نگهداری و مخارج سرمایهای را به تعویق انداخت یا لغو کرد. دولت از مالیاتهای غیرمستقیم اجتناب میکرد، زیرا این مالیاتها هزینه زندگی را افزایش میدادند و موجب نارضایتی طبقه کارگر میشدند. تأکید زیادی بر «عادلانه» و «علمی» بودن نظام مالیاتی وجود داشت.
افکار عمومی عموماً از مالیاتهای سنگین جدید حمایت میکرد و شکایتهای اندکی مطرح میشد. خزانهداری پیشنهادهای مربوط به مالیات سنگین بر سرمایه را رد کرد؛ مالیاتی که حزب کارگر میخواست از آن برای تضعیف سرمایهداران استفاده کند. در عوض، مالیات بر سود اضافی وضع شد که در ابتدا ۵۰ درصد سود بالاتر از سطح عادی پیش از جنگ بود و در سال ۱۹۱۷ به ۸۰ درصد افزایش یافت.
مالیاتهای غیرمستقیم بر کالاهای لوکس وارداتی مانند خودرو، ساعت و ساعتهای مچی نیز افزوده شد. در آن زمان مالیات بر فروش یا مالیات بر ارزش افزوده وجود نداشت. عمده افزایش درآمد از مالیات بر درآمد حاصل شد که در سال ۱۹۱۵ به ۳ شیلینگ و ۶ پنس به ازای هر پوند، یعنی ۱۷٫۵ درصد، افزایش یافت و معافیتهای فردی کاهش یافتند. نرخ مالیات بر درآمد در سال ۱۹۱۶ به ۵ شیلینگ، یعنی ۲۵ درصد، و در سال ۱۹۱۸ به ۶ شیلینگ، یعنی ۳۰ درصد، رسید.
در مجموع، مالیاتها حداکثر ۳۰ درصد مخارج ملی را تأمین میکردند و بقیه از طریق استقراض تأمین میشد. بدهی ملی از ۶۲۵ میلیون پوند به ۷٬۸۰۰ میلیون پوند افزایش یافت. اوراق قرضه دولتی معمولاً سالانه ۵ درصد سود داشتند. تورم افزایش یافت و ارزش خرید پوند در سال ۱۹۱۹ تنها حدود یکسوم سبد کالاهایی بود که در سال ۱۹۱۴ میتوانست خریداری کند. دستمزدها از تورم عقب ماندند و فقرا و بازنشستگان بهویژه آسیب دیدند.
قواعد نوین
مالیات بر درآمد بریتانیا در طول سالها تغییر کرده است. در ابتدا، درآمد افراد صرفنظر از اینکه چه کسی از نظر قانونی از آن منتفع میشد مشمول مالیات بود، اما اکنون مالیات بر درآمدی پرداخت میشود که مؤدی از نظر قانونی از آن منتفع است.
در سال ۱۹۶۵، با ایجاد مالیات بر شرکت، بیشتر شرکتها از نظام مالیات بر درآمد خارج شدند. این تغییرات در قانون مالیات بر درآمد و شرکتها ۱۹۷۰ یکپارچه شدند.
جدولهایی که مالیات بر اساس آنها وضع میشد نیز تغییر کردند. جدول ب در سال ۱۹۸۸ و جدول ج در سال ۱۹۹۶ لغو شدند. برای مالیات بر درآمد، جدولهای باقیمانده با قانون مالیات بر درآمد حاصل از درآمد و مستمریها ۲۰۰۳ جایگزین شدند که جدول هـ را لغو کرد و قانون مالیات بر درآمد تجاری و سایر درآمدها ۲۰۰۵ نیز جدول و را لغو کرد. برای مالیات بر شرکت، نظام جدولبندی لغو و با قانون مالیات بر شرکت ۲۰۰۹ و قانون مالیات بر شرکت ۲۰۱۰ جایگزین شد.
بالاترین نرخ مالیات بر درآمد در طول جنگ جهانی دوم به ۹۹٫۲۵ درصد رسید. این نرخ پس از جنگ اندکی کاهش یافت و در دهههای ۱۹۵۰ و ۱۹۶۰ حدود ۹۷٫۵ درصد، یعنی ۱۹ شیلینگ و ۶ پنس به ازای هر پوند، بود.
در سال ۱۹۷۱، بالاترین نرخ مالیات بر درآمد حاصل از کار به ۷۵ درصد کاهش یافت. عوارض ۱۵ درصدی بر درآمد سرمایهگذاری باعث شد بالاترین نرخ کلی برای این نوع درآمد به ۹۰ درصد برسد. در سال ۱۹۷۴، بالاترین نرخ مالیات بر درآمد حاصل از کار دوباره افزایش یافت و به ۸۳ درصد رسید. با احتساب عوارض درآمد سرمایهگذاری، بالاترین نرخ کلی برای درآمد سرمایهگذاری به ۹۸ درصد رسید که بالاترین نرخ دائمی پس از جنگ بود. این نرخ برای درآمدهای بیش از ۲۰٬۰۰۰ پوند اعمال میشد. در سال ۱۹۷۴ حدود ۷۵۰٬۰۰۰ نفر نرخ بالاتر، هرچند لزوماً بالاترین نرخ، مالیات بر درآمد را پرداخت میکردند.
مارگارت تاچر که مالیات غیرمستقیم را ترجیح میداد، نرخهای مالیات بر درآمد شخصی را در دهه ۱۹۸۰ کاهش داد. در نخستین بودجه پس از پیروزی انتخاباتی او در سال ۱۹۷۹، بالاترین نرخ از ۸۳ به ۶۰ درصد و نرخ پایه از ۳۳ به ۳۰ درصد کاهش یافت. نرخ پایه در سه بودجه بعدی نیز کاهش یافت و در بودجه ۱۹۸۶ به ۲۹ درصد، در سال ۱۹۸۷ به ۲۷ درصد و در سال ۱۹۸۸ به ۲۵ درصد رسید.
در بودجه سال ۱۹۸۸، بالاترین نرخ مالیات بر درآمد به ۴۰ درصد کاهش یافت. عوارض درآمد سرمایهگذاری نیز در سال ۱۹۸۵ لغو شد.
دولتهای بعدی نرخ پایه را بیشتر کاهش دادند و در سال ۲۰۰۷ به سطح کنونی ۲۰ درصد رساندند. از سال ۱۹۷۶، زمانی که نرخ پایه ۳۵ درصد بود، این نرخ ۱۵ واحد درصد کاهش یافته است، اما این کاهش تا حد زیادی با افزایش حق بیمههای بیمه ملی و مالیات بر ارزش افزوده خنثی شده است.
در سال ۲۰۱۰ نرخ جدید ۵۰ درصدی برای درآمدهای بیش از ۱۵۰٬۰۰۰ پوند وضع شد. حزب محافظهکار که در آن زمان در opposition بود، ادعا کرد این سیاست با تشویق اجتناب مالیاتی یا مهاجرت و انتقال فعالیتها به خارج از کشور موجب کاهش درآمد خزانهداری شده است.
در بودجه ۲۰۱۲ این نرخ برای سال ۲۰۱۳–۲۰۱۴ به ۴۵ درصد کاهش یافت. کتاب سرخ بودجه پیشبینی دفتر مسئولیت بودجه را نشان میداد که کاهش نرخ در مجموع حدود ۱۰۰ میلیون پوند در سال برای خزانه هزینه خواهد داشت. جورج آزبورن، وزیر خزانهداری، گفت کاهش نرخ باعث افزایش ۸ میلیارد پوندی مالیات پرداختی توسط مؤدیان مشمول نرخ اضافی، از ۳۸ به ۴۶ میلیارد پوند، شده است.
دفتر مسئولیت بودجه دربارهٔ تغییرات متوالی در میزان وصول مالیات بحث کرده و به پیچیدگیهای ناشی از «پیشاندازی درآمد» و «برگرداندن پیشاندازی» و همچنین «انتقال درآمد» اشاره کرده است. از آنجا که تغییرات نرخ مالیات از پیش اعلام شده بودند، برخی افراد دارای درآمد بالا توانستند درآمد خود را پیش از افزایش نرخ به جلو بیندازند و سپس پس از کاهش نرخ، دریافت آن را به تعویق بیندازند. این دفتر همچنین دلایل ساختاری کاهش درآمد مالیاتی را بررسی کرده، اما اعلام کرده بود که برای ارزیابی مجدد معنادار هزینه کاهش نرخ هنوز زود است.
در سپتامبر ۲۰۲۲، وزیر خزانهداری، کواسی کوارتنگ، اعلام کرد که از آوریل ۲۰۲۳ بالاترین نرخ مالیات ۴۰ درصد و نرخ پایه ۱۹ درصد خواهد بود. این اقدام بخشی از طرحی بود که «برنامه رشد» نامیده شد. پس از سقوط دولت تراس، این تغییرات لغو شدند.
اداره درآمد و گمرک اعلیحضرت مجموعهای جامع از راهنماهای اینترنتی دربارهٔ نظام مالیاتی بریتانیا منتشر کرده است.
الگو:خط زمانی افقی ساده
کلیات
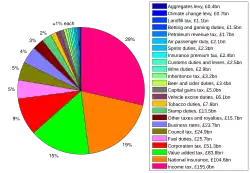
مالیات بر درآمد بزرگترین منبع درآمد دولت است. دومین منبع بزرگ، حق بیمههای بیمه ملی است. سومین منبع بزرگ درآمد دولت مالیات بر ارزش افزوده و چهارمین منبع مالیات بر شرکت است.
اقامت و اقامتگاه مالیاتی
اقامت مالیاتی یک فرد در بریتانیا عموماً بر اساس آزمون قانونی اقامت تعیین میشود که از ۶ آوریل ۲۰۱۳ اجرا شده است. این آزمون عواملی مانند مدت حضور در بریتانیا و، در صورت ارتباط، محل کار، محل اقامت و پیوندهای خانوادگی را در نظر میگیرد. ساکنان بریتانیا معمولاً بر درآمد و عایدیهای خود در بریتانیا و خارج از آن مشمول مالیات هستند، در حالی که افراد غیرمقیم عموماً فقط بابت درآمدهای بریتانیایی و برخی عایدیهای مرتبط با بریتانیا مالیات میپردازند.
تا آوریل ۲۰۲۵، برخی ساکنان بریتانیا که محل اقامت دائمی آنان خارج از کشور بود میتوانستند از نظام مبنای انتقال وجه استفاده کنند که بر اساس آن برخی درآمدها و عایدیهای خارجی فقط هنگامی مشمول مالیات میشدند که به بریتانیا منتقل میشدند. از ۶ آوریل ۲۰۲۵، این نظام با نظام چهار ساله درآمد و عایدی خارجی جایگزین شد. افرادی که پس از دستکم ده سال مالیاتی متوالی عدم اقامت، مقیم مالیاتی بریتانیا میشوند، میتوانند در چهار سال نخست اقامت خود برای درآمدها و عایدیهای خارجی واجد شرایط درخواست معافیت کنند.
یک شرکت عموماً برای اهداف مالیاتی مقیم بریتانیا محسوب میشود اگر در بریتانیا ثبت شده باشد یا مدیریت و کنترل مرکزی آن در بریتانیا اعمال شود؛ البته مقررات معاهده مالیاتی مربوط نیز باید در نظر گرفته شود.
مالیات مضاعف بر درآمد و عایدی سرمایه ممکن است بر اساس یک معاهده مالیاتی قابل کاهش یا حذف باشد. بریتانیا شبکه گستردهای از موافقتنامههای دوجانبه جلوگیری از مالیات مضاعف دارد.
سال مالیاتی
سال مالیاتی گاهی «سال مالی» نیز نامیده میشود. سال حسابداری شرکت، که برای اهداف مالیات بر شرکت اهمیت دارد، میتواند توسط خود شرکت انتخاب شود و اغلب از اول آوریل تا ۳۱ مارس ادامه دارد.
سال مالیاتی شخصی در بریتانیا از ۶ آوریل تا ۵ آوریل سال بعد ادامه دارد.
مالیاتهای شخصی
مالیات بر درآمد

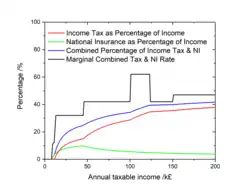
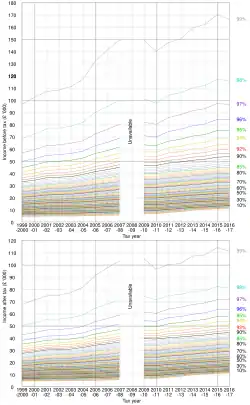
مالیات بر درآمد بزرگترین منبع منفرد درآمد دولت در بریتانیاست و حدود ۳۰ درصد کل درآمد دولت را تشکیل میدهد. پس از آن حق بیمههای بیمه ملی با حدود ۲۰ درصد قرار دارند. تقریباً یکسوم کل درآمد مالیات بر درآمد توسط یک درصد بالایی درآمدگیرندگان، یعنی افرادی با درآمد بیش از ۱۶۰٬۰۰۰ پوند، پرداخت میشود و ۹۰ درصد کل درآمد مالیات بر درآمد توسط ۵۰ درصد مؤدیانی پرداخت میشود که بالاترین درآمدها را دارند.
پارلمان اسکاتلند کنترل کامل نرخها و آستانههای مالیات بر درآمد را برای همه درآمدهای غیرپساندازی و غیرسهامی مشمول مالیات افراد مقیم اسکاتلند در اختیار دارد. پارلمان ولز نیز برخی اختیارات دربارهٔ مالیات بر درآمد در ولز دارد، اما از این اختیارات استفاده نکرده است.
هر فرد دارای معافیت شخصی است و درآمد تا این میزان در هر سال مالیاتی از مالیات معاف است. تا سال مالیاتی ۲۰۳۰–۲۰۳۱، معافیت مالیاتی برای افراد دارای درآمد کمتر از ۱۰۰٬۰۰۰ پوند، ۱۲٬۵۷۰ پوند است.
هر درآمدی بالاتر از معافیت شخصی، بسته به مقدار درآمدی که در هر یک از چند طبقه مالیاتی قرار میگیرد، مشمول مالیات میشود.
درآمد مؤدی طبق ترتیب مقرر ارزیابی میشود. درآمد حاصل از اشتغال ابتدا از معافیت شخصی استفاده میکند و مشمول مالیات میشود، سپس درآمد حاصل از پسانداز و در نهایت سود سهام در نظر گرفته میشود.
درآمد خارجی ساکنان بریتانیا مانند درآمد بریتانیایی مشمول مالیات است، اما برای جلوگیری از مالیات مضاعف، بریتانیا با کشورهای متعددی موافقتنامههایی دارد که اجازه میدهند مالیاتی که طبق مقررات در خارج پرداختشده تلقی میشود، در برابر مالیات بریتانیا منظور شود. مبالغی که پرداختشده تلقی میشوند لزوماً برابر با مالیات واقعی پرداختشده در خارج نیستند.
درآمد اجاره حاصل از یک فعالیت سرمایهگذاری ملکی، مانند ملک اجارهای، پس از کسر هزینههای مجاز از جمله بهره وام مسکن، مانند سایر درآمدهای پساندازی مشمول مالیات میشود. وام مسکن لزوماً نباید بر ملکی که اجاره از آن حاصل میشود تضمین شده باشد، مشروط بر اینکه از حداکثر قیمت خرید املاک متعلق به فعالیت سرمایهگذاری ملکی یا ارزش بازار آنها در زمان انتقال به فعالیت بیشتر نباشد. مالکان مشترک میتوانند دربارهٔ نحوه تقسیم درآمد و هزینهها تصمیم بگیرند، مشروط بر اینکه یکی سود و دیگری زیان اعلام نکند. زیانها را میتوان به سالهای بعد منتقل کرد.
اسکاتلند
از سال ۲۰۱۷، پارلمان اسکاتلند اختیار تعیین آستانههای طبقات مالیاتی، بهجز معافیت شخصی، و همچنین نرخها را برای تمام درآمدهای غیرپساندازی و غیرسهامی مؤدیان مالیاتی اسکاتلند داشته است.
معافیتهای سرمایهگذاری
برخی سرمایهگذاریها از وضعیت مالیاتی ترجیحی برخوردارند، از جمله:
- اوراق قرضه دولتی بریتانیا
- تمام درآمد مشمول مالیات است، اما عایدیها برای اهداف مالیات بر درآمد معاف هستند.
- پسانداز ملی و سرمایهگذاری
- برخی سرمایهگذاریها از طریق نظام پسانداز دولتی مشمول مالیات نیستند؛ از جمله گواهیهای متصل به شاخص تا سقف ۱۵٬۰۰۰ پوند برای هر انتشار و اوراق ممتاز که به جای بهره، جوایز ماهانه پرداخت میکنند و سقف نگهداری آنها برای هر فرد ۵۰٬۰۰۰ پوند است.
- حساب پسانداز انفرادی
- بهره و سود سهام بدون مالیات پرداخت میشوند. سقف کلی برای مقدار سرمایهگذاری هر فرد در حسابهای پسانداز انفرادی وجود ندارد، اما سرمایهگذاریهای جدید در حال حاضر به ۲۰٬۰۰۰ پوند برای هر فرد در سال محدود است و میتواند در وجوه نقد، صندوقهای سرمایهگذاری مشترک یا سهام انتخابی فرد قرار گیرد.
- صندوق بازنشستگی
- این صندوقها از نظر رشد سرمایه همان رفتار مالیاتی حسابهای پسانداز انفرادی را دارند. برای پرداختهای فردی، تخفیف کامل مالیاتی با نرخ نهایی مالیات فرد اعمال میشود و در مورد پرداختهای کارفرما، این پرداختها هزینه تلقی شده و برای کارمند مزیت غیرنقدی مشمول مالیات محسوب نمیشوند. بهجز مبلغ یکجای معاف از مالیات معادل ۲۵ درصد صندوق، مزایای دریافتشده از صندوقهای بازنشستگی مشمول مالیات هستند.
- صندوقهای سرمایهگذاری خطرپذیر
- این صندوقها سرمایهگذاری در شرکتهای کوچک یا صندوقهایی هستند که داراییهایی در چنین شرکتهایی دارند و حداقل برای پنج سال نگهداری میشوند. این سرمایهگذاریها مشمول مالیات نیستند و واجد ۳۰ درصد تخفیف مالیاتی در برابر درآمد فرد هستند.
- طرح سرمایهگذاری در شرکتهای تجاری
- سرمایهگذاری معاف از مالیات در سهام شرکتهای کوچک برای حداقل سه سال که واجد ۳۰ درصد تخفیف مالیاتی است. این سازوکار همچنین به فرد اجازه میدهد بدهی مالیات بر عایدی سرمایه را به تعویق بیندازد.
- طرح سرمایهگذاری بذر در شرکتهای تجاری
- سرمایهگذاری معاف از مالیات در سهام شرکتهای کوچک برای سه سال که واجد ۵۰ درصد تخفیف مالیاتی است. این سازوکار همچنین امکان تعویق بدهی مالیات بر عایدی سرمایه را فراهم میکند.
- اوراق بیمه
این اوراق شامل اوراق سرمایهگذاری صادرشده توسط شرکتهای بیمه داخلی و خارجی هستند. تفاوت اصلی آنها این است که مالیات بر شرکت پرداختشده توسط اوراق داخلی باعث میشود عایدی آنها بهگونهای تلقی شود که مالیات پایه پرداخت شده است. در هر دو نوع، میتوان تا ۵ درصد به ازای هر سال کامل سرمایهگذاری و در مجموع حداکثر تا ۱۰۰ درصد سرمایه اولیه برداشت کرد، بدون اینکه فوراً بدهی مالیاتی ایجاد شود. از این طریق سرمایهگذاران میتوانند جریان درآمدی ایجاد کنند و پرداخت مالیات را تا زمانی به تعویق بیندازند که در طبقه مالیاتی پایینتری قرار گیرند، دیگر مقیم بریتانیا نباشند یا فوت کنند.
- صندوقها و شرکتهای برونمرزی
- صندوقهای امانی میتوانند در خارج از کشور باشند، مشروط بر اینکه همه امینها غیرمقیم باشند. چنین صندوقهایی میتوانند مالک شرکتهایی باشند که در خارج فعالیت میکنند. نرخ مالیات بر شرکت در برخی کشورها ممکن است پایینتر باشد و در صورت وجود معاهدات جلوگیری از مالیات مضاعف، برخی مزایا ایجاد شود. با این حال، پس از وضع مقررات ضد اجتناب مالیاتی برای صندوقهای امانی، چنین ساختارهایی برای شخصی که در بریتانیا باقی میماند معمولاً مزیت قابلتوجهی ندارند.
استثناها
برخی داراییها و درآمدهای حاصل از آنها به دلایل تاریخی از مالیات معاف هستند. این موارد شامل موارد زیر است:
- ترتیبات مالیاتی ویژه برای خاندان سلطنتی بریتانیا شامل معافیت از مالیات بر ارث است که در سال ۱۹۹۳ ایجاد شد. نخستوزیر جان میجر در پارلمان اعلام کرد که مالیات بر ارث باید بر همه وصیتها یا هدایای پادشاه اعمال شود، مگر انتقال دارایی از یک پادشاه به جانشین او. این ترتیب در تفاهمنامه کنونی مالیات سلطنتی مصوب ۲۰۲۳ نیز تثبیت شده و انتقال دارایی از پادشاه به جانشین را از نرخ استاندارد ۴۰ درصدی مالیات بر ارث معاف میکند.
- مالیات بر درآمد کاهشیافته برای گروههای خاصی از افراد. برای نمونه، افراد غیرمقیم از نظر اقامتگاه دائمی که در بریتانیا مقیم هستند، در صورتی که نظام انتقال وجه را انتخاب کنند یا این نظام بهطور خودکار دربارهٔ آنان اعمال شود و درآمد خارجی آنان به بریتانیا منتقل نشود، بابت درآمد غیر بریتانیایی خود مشمول مالیات بر درآمد بریتانیا نمیشوند.
- قانونی از پارلمان برای حمایت از ارل ابینگدون و وارثان و منتقلالیهم او در برابر پرداخت مالیات بر درآمد ناشی از عوارض پل عوارضی سوینفورد.
- درآمد مؤسسات خیریه معمولاً از مالیات بر درآمد بریتانیا معاف است.
مالیات بر ارث
مالیات بر ارث بر «انتقال ارزش» وضع میشود، یعنی:
- داراییهای اشخاص متوفی؛
- هدایایی که در هفت سال پیش از مرگ داده شدهاند؛
- «انتقالهای مشمول مالیات در طول حیات»، یعنی انتقال دارایی به برخی انواع صندوقهای امانی.
قانون مالی ۲۰۰۴ نظامی از مالیات بر درآمد موسوم به «مالیات بر داراییهای پیشاپیش در اختیار» ایجاد کرد که هدف آن کاهش استفاده از روشهای متداول اجتناب از مالیات بر ارث است.
نخستین بخش از مجموع انتقال ارزش، که «آستانه نرخ صفر» نامیده میشود، از مالیات معاف است. این آستانه در سال مالیاتی ۲۰۱۲–۲۰۱۳ برابر ۳۲۵٬۰۰۰ پوند بود. بالاتر از این آستانه، نرخ مالیات در صورت مرگ ۴۰ درصد است یا اگر دارایی به دلیل کمک خیریه واجد نرخ کاهشیافته باشد، ۳۶ درصد خواهد بود.
از اکتبر ۲۰۰۷، زوجهای متأهل و شرکای مدنی ثبتشده میتوانند هنگام فوت شریک دوم، آستانه دارایی خود را بهطور مؤثر تا ۶۵۰٬۰۰۰ پوند افزایش دهند. مجریان یا نمایندگان شخصی آنان باید بخش استفادهنشده از آستانه مالیات بر ارث یا «آستانه نرخ صفر» همسر یا شریک مدنی نخست را هنگام فوت او به همسر یا شریک مدنی دوم منتقل کنند.
انتقال ارزش میان همسرانی که اقامتگاه مالیاتی آنها در بریتانیا است از مالیات معاف است. قانون مالی ۲۰۰۸ مقررات مربوط به انتقال آستانه نرخ صفر را معرفی کرد و اجازه داد بخش استفادهنشده از معافیت مالیات بر ارث همسر یا شریک مدنی متوفی به همسر بازمانده منتقل شود. این امر در عمل آستانه معافیت مالیاتی زوجهای متأهل را تا ۶۵۰٬۰۰۰ پوند افزایش میدهد.
هدایایی که بیش از هفت سال پیش از مرگ داده شدهاند مشمول مالیات نیستند. اگر هدیه بین سه تا هفت سال پیش از مرگ داده شده باشد، نرخ مالیات بر ارث بهصورت پلکانی کاهش مییابد. استثناهای مهمی وجود دارد که مهمترین آنها «قاعده حفظ منفعت» است. بر اساس این قاعده، اگر هدیهدهنده پس از انتقال همچنان به هر نحوی از دارایی منتفع شود، هدیه برای اهداف مالیات بر ارث مؤثر تلقی نمیشود؛ برای مثال، شخصی خانه خود را هدیه کند اما همچنان در آن زندگی کند.
مالیات بر ارث بر دارایی اشخاصی که در حین خدمت فعال فوت کردهاند یا در اثر جراحات ناشی از چنین خدمتی جان باختهاند، وضع نمیشود، مشروط بر اینکه بتوان ثابت کرد خدمت یا جراحت علت مرگ بوده است. همچنین معافیت مربوط به همسر متوفی باعث میشود کل آستانه نرخ صفر به دارایی همسر بازمانده منتقل شود.
مالیات شورایی
مالیات شورایی نظام مالیات محلی مورد استفاده در انگلستان، اسکاتلند و ولز برای تأمین بخشی از هزینه خدمات ارائهشده توسط حکومت محلی در هر یک از این کشورهاست. این مالیات در سال ۱۹۹۳ به موجب قانون تأمین مالی حکومت محلی ۱۹۹۲ و بهعنوان جانشین عوارض سرانه معروف به «مالیات سرانه» معرفی شد که خود برای مدت کوتاهی جایگزین نظام نرخها شده بود. مبنای مالیات، ملک مسکونی است و برای افراد مجرد تخفیفهایی وجود دارد.
در سال ۲۰۰۸، میانگین عوارض سالانه یک ملک در انگلستان ۱٬۱۴۶ پوند بود. در سال مالی ۲۰۰۶–۲۰۰۷، مالیات شورایی در انگلستان ۲۲٫۴ میلیارد پوند و فروش، هزینهها و عوارض نیز ۱۰٫۸ میلیارد پوند درآمد ایجاد کردند.
از آوریل ۲۰۲۴، همه شوراهای محلی اسکاتلند بهجز سه شورا، عوارض اضافی ۱۰۰ درصدی بر خانههای دوم برقرار کردند.
در اکتبر ۲۰۲۴، حکومتهای محلی در انگلستان دربارهٔ کسری احتمالی ۵۴ میلیارد پوندی در تأمین مالی به دلیل افزایش هزینههای مراقبت اجتماعی و حملونقل دانشآموزان هشدار دادند. بر اساس گزارشی از شبکه شوراهای شهرستانی، در پنج سال بعد شوراها با چالشهای مالی قابلتوجهی مواجه بودند و ۸۳ درصد افزایش پیشبینیشده هزینه خدمات مربوط به مراقبت اجتماعی بزرگسالان، خدمات کودکان و حملونقل دانشآموزان از خانه به مدرسه بود.
مالیات بر فروش و عوارض
مالیات بر ارزش افزوده
سومین منبع بزرگ درآمد دولت، مالیات بر ارزش افزوده است که با نرخ ۲۰ درصد بر عرضه کالاها و خدمات دریافت میشود و بنابراین مالیاتی بر مخارج مصرفکنندگان است.
برخی کالاها و خدمات از مالیات بر ارزش افزوده معاف هستند و برخی دیگر با نرخ پایینتر ۵ درصد یا نرخ صفر مشمول میشوند. نرخ صفر برای نمونه دربارهٔ بیشتر مواد غذایی و لباس کودکان اعمال میشود.
معافیتها با هدف کاهش بار مالیاتی کالاهای ضروری و اعمال مالیات کامل بر کالاهای لوکس طراحی شدهاند، اما تمایزهای ظریف گاه موجب اختلاف حقوقی میشوند؛ برای مثال پرونده کیکهای جافا که موضوع آن این بود که آیا این محصول باید مانند کیکها با نرخ صفر مالیات داشته باشد یا مانند بیسکویتهای پوشیدهشده با شکلات با نرخ کامل مالیات محاسبه شود.
تا سال ۲۰۰۱، نوارهای بهداشتی با نرخ کامل مالیات بر ارزش افزوده مشمول مالیات بودند.
مالیات بر ارزش افزوده در سال ۱۹۷۳ و در پی ورود بریتانیا به جامعه اقتصادی اروپا معرفی شد و نرخ استاندارد آن ۱۰ درصد بود. در ژوئیه ۱۹۷۴ نرخ استاندارد به ۸ درصد کاهش یافت و از اکتبر همان سال، بنزین با نرخ بالاتر ۲۵ درصد مشمول مالیات شد. در بودجه آوریل ۱۹۷۵ نرخ بالاتر به طیف گستردهای از کالاهای «لوکس» گسترش یافت. در بودجه آوریل ۱۹۷۶ نرخ بالاتر ۲۵ درصدی به ۱۲٫۵ درصد کاهش یافت. در ۱۸ ژوئن ۱۹۷۹ نرخ بالاتر لغو شد و مالیات بر ارزش افزوده با نرخ واحد ۱۵ درصد تعیین شد. در سال ۱۹۹۱ نرخ به ۱۷٫۵ درصد افزایش یافت، هرچند هنگامی که سوخت و انرژی خانگی در سال ۱۹۹۴ به نظام مالیات افزوده شدند، نرخ جدید پایینتر ۸ درصد برای آنها اعمال شد.
در سپتامبر ۱۹۹۷ این نرخ پایینتر از ۸ به ۵ درصد کاهش یافت و بعدها برای طیفی از مواد و خدمات صرفهجوییکننده انرژی، محصولات بهداشتی، صندلی خودرو کودکان، تبدیل و نوسازی برخی املاک مسکونی، وسایل پیشگیری از بارداری و محصولات ترک سیگار گسترش یافت.
در اول دسامبر ۲۰۰۸، مالیات بر ارزش افزوده در واکنش به رکود اقتصادی اواخر دهه ۲۰۰۰ به ۱۵ درصد کاهش یافت.
در اول ژانویه ۲۰۱۰، مالیات بر ارزش افزوده دوباره به ۱۷٫۵ درصد بازگشت.
در چهارم ژانویه ۲۰۱۱، نرخ مالیات بر ارزش افزوده توسط وزیر خزانهداری، جورج آزبورن، به ۲۰ درصد افزایش یافت و همچنان در همین سطح باقی مانده است.
عوارض مصرفی
عوارض مصرفی بر مواردی مانند سوخت وسایل نقلیه، الکل، تنباکو، شرطبندی و وسایل نقلیه وضع میشود.
مالیات تمبر
مالیات تمبر بر انتقال سهام و برخی اوراق بهادار با نرخ ۰٫۵ درصد وضع میشود. گونههای نوین مالیات تمبر، یعنی مالیات تمبر زمین و مالیات ذخیره تمبر، بهترتیب بر انتقال املاک و مستغلات و سهام و اوراق بهادار اعمال میشوند.
مالیاتهای مربوط به وسایل نقلیه
مالیاتهای مربوط به وسایل نقلیه شامل مالیات سوخت و مالیات وسایل نقلیه است. سایر هزینهها و عوارض شامل عوارض ازدحام لندن، هزینههای قانونی مختلف از جمله هزینه آزمون فنی خودرو و هزینه ثبت وسیله نقلیه و در برخی مناطق هزینه پارک حاشیهای در خیابان و عوارض مربوط به تخلفات است.
مالیاتهای کسبوکار
مالیات بر شرکت
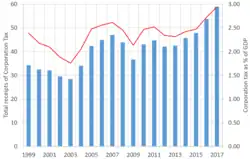
مالیات بر شرکت مالیاتی است که در بریتانیا بر سود شرکتها و بر سود مؤسسات دائمی شرکتها و انجمنهای غیرمقیم بریتانیا که در اتحادیه اروپا فعالیت تجاری دارند وضع میشود.
مالیات بر شرکت چهارمین منبع بزرگ درآمد دولت، پس از مالیات بر درآمد، حق بیمههای بیمه ملی و مالیات بر ارزش افزوده است.
پیش از اجرای مالیات بر شرکت در اول آوریل ۱۹۶۵، شرکتها و افراد مشمول مالیات بر درآمد یکسان بودند و علاوه بر آن مالیات بر سود شرکتها نیز وجود داشت. قانون مالی ۱۹۶۵ این ساختار را برای شرکتها و انجمنها با یک مالیات واحد بر شرکت جایگزین کرد که ساختار و قواعد اصلی خود را از نظام مالیات بر درآمد گرفته بود.
از سال ۱۹۹۷، طرح بازنویسی قوانین مالیاتی بریتانیا در حال نوسازی قوانین مالیاتی بریتانیا بوده است و از مالیات بر درآمد آغاز شد. در همین حال، قوانین مالیات بر شرکت نیز اصلاح شدهاند و مقررات حاکم بر مالیات بر درآمد و مالیات بر شرکت بهتدریج از یکدیگر متمایز شدهاند.
نرخهای کسبوکار
نرخهای کسبوکار نام رایج نرخهای غیرمسکونی هستند؛ مالیاتی که از متصرفان املاک غیرمسکونی دریافت میشود. نرخهای کسبوکار بخشی از منابع مالی حکومت محلی هستند و توسط حکومتهای محلی وصول میشوند، اما درآمد حاصل مستقیماً نزد آنها باقی نمیماند، بلکه در سطح مرکزی تجمیع و سپس بازتوزیع میشود.
نرخهای کسبوکار در سال ۱۹۹۰ در انگلستان و ولز معرفی شدند و شکل نوین نظامی از ارزشگذاری بودند که ریشه آن به قانون کمک به فقرا ۱۶۰۱ بازمیگردد. به همین دلیل، نرخهای کسبوکار بسیاری از ویژگیهای نظامهای قدیمی ارزشگذاری و بخشی از رویه قضایی آنها را حفظ کردهاند.
در سال ۲۰۰۵–۲۰۰۶، ۱۹٫۹ میلیارد پوند نرخ کسبوکار وصول شد که معادل ۴٫۳۵ درصد کل درآمد مالیاتی بریتانیا بود.
نرخهای کسبوکار نوعی مالیات بر دارایی هستند که در آن برای هر ملک غیرمسکونی یک ارزش قابلارزیابی تعیین میشود. این ارزش، بهطور کلی، اجاره سالانهای را نشان میدهد که ملک میتوانسته در تاریخ ارزشگذاری تعیینشده و بر اساس مجموعهای از فرضها داشته باشد. مبلغ واقعی مالیات با استفاده از ضریب تعیینشده توسط دولت مرکزی و پس از اعمال معافیتها و تخفیفهای مربوط محاسبه میشود.
مالیات بستهبندی پلاستیکی
مالیات بستهبندی پلاستیکی بریتانیا در اول آوریل ۲۰۲۲ معرفی شد. این مالیات بر بستهبندی پلاستیکی تولیدشده یا واردشده به بریتانیا اعمال میشود که کمتر از ۳۰ درصد پلاستیک بازیافتی داشته باشد و از نظر وزن عمدتاً پلاستیکی باشد. بستهبندی وارداتی، چه پر و چه خالی، نیز مشمول مالیات است.
بستهبندیهایی که دستکم ۳۰ درصد پلاستیک بازیافتی دارند یا از نظر وزن عمدتاً پلاستیکی نیستند، از این مالیات معافاند. بستهبندی محصولات دارویی انسانی نیز معاف است.
این مالیات نخستین بار در سال ۲۰۱۸ و پس از فراخوان سال ۲۰۱۷ برای دریافت دیدگاهها دربارهٔ کاهش پسماند پلاستیکی یکبارمصرف پیشنهاد شد. قانون آن از طریق قانون مالی ۲۰۲۱ تصویب شد و مقررات تکمیلی آن در آییننامههای مربوط به توصیف محصولات بستهبندی پلاستیکی و مقررات عمومی مالیات بستهبندی پلاستیکی تعیین شده است.
هدف اعلامشده این سیاست، تشویق استفاده از پلاستیک بازیافتی در بستهبندی است. مدلسازیهای زیستمحیطی نشان میدهد این مالیات ممکن است موجب افزایش استفاده از پلاستیک بازیافتی و کاهش انتشار کربن مرتبط شود، هرچند میزان تغییر رفتار همچنان نامطمئن است.
گروههایی که احتمالاً تحت تأثیر قرار میگیرند شامل تولیدکنندگان و واردکنندگان بستهبندی پلاستیکی در بریتانیا، مشتریان تجاری آنها و در نهایت مصرفکنندگان هستند. با این حال، کسبوکارهایی که سالانه کمتر از ۱۰ تن بستهبندی پلاستیکی مصرف یا جابهجا میکنند، برای کاهش بار اداری از مالیات معاف هستند.
مالیاتهای تجاری و شخصی
برخی مالیاتها، بسته به شرایط، هم توسط افراد و هم توسط شرکتها پرداخت میشوند.
حق بیمههای بیمه ملی
دومین منبع بزرگ درآمد دولت، حق بیمههای بیمه ملی است. حق بیمههای بیمه ملی توسط کارکنان، کارفرمایان و افراد خویشفرما پرداخت میشود و در سال مالیاتی ۲۰۱۰–۲۰۱۱ مبلغ ۹۶٫۵ میلیارد پوند درآمد ایجاد کرد که ۲۱٫۵ درصد کل مبالغ وصولشده توسط اداره درآمد و گمرک را تشکیل میداد.
کارکنان و کارفرمایان بر اساس طبقهبندی پیچیدهای که به نوع اشتغال و درآمد بستگی دارد، حق بیمه پرداخت میکنند. حق بیمه طبقه ۱ برای کارکنان در چند نرخ و بر اساس آستانههای مختلف درآمدی و عوامل دیگری مانند سن، نوع طرح بازنشستگی شغلی و دریانورد بودن یا نبودن فرد اعمال میشود.
برخی زنان متأهل که پیش از سال ۱۹۷۷ انتخاب کرده بودند حق بیمه کمتری بپردازند و در مقابل از مزایای کمتری برخوردار شوند، همچنان این حق تاریخی را حفظ کردهاند.
کارفرمایان همچنین بابت بسیاری از مزایای غیرنقدی که به کارکنان ارائه میکنند، مانند خودروهای شرکتی، حق بیمه پرداخت میکنند. مالیاتهایی که کارفرما از طرف کارکنان پرداخت میکند نیز ممکن است مشمول ترتیبات تسویه مالیاتی حقوق و دستمزد باشد.
برای افراد خویشفرما ترتیبات جداگانهای وجود دارد که معمولاً شامل حق بیمه ثابت طبقه ۲ و حق بیمه وابسته به درآمد طبقه ۴ است. برخی کارکنان بخش داوطلبانه نیز تابع مقررات خاص هستند.
عوارض سلامت و مراقبت اجتماعی
در ۷ سپتامبر ۲۰۲۱، نخستوزیر بریتانیا، بوریس جانسون، اعلام کرد مالیات جدیدی از آوریل ۲۰۲۳ برای تأمین مالی عقبماندگیهای خدمات سلامت همگانی ناشی از همهگیری کووید-۱۹ و اصلاح نظام مراقبت اجتماعی در انگلستان معرفی خواهد شد.
این مالیات مشابه حق بیمههای بیمه ملی بود و از کارکنان و کارفرمایان با نرخ ۱٫۲۵ درصد درآمد دریافت میشد. برخلاف حق بیمههای بیمه ملی، پس از رسیدن فرد به سن بازنشستگی دولتی نیز قابل پرداخت بود. از آوریل ۲۰۲۲ تا مارس ۲۰۲۳، افزایش ۱٫۲۵ درصدی بهطور موقت در قالب حق بیمههای بیمه ملی اعمال شد تا اداره مالیات فرصت لازم برای ایجاد تغییرات مورد نیاز برای اجرای عوارض جدید را داشته باشد.
دولت لیز تراس اجرای این مالیات را لغو کرد و از ۶ نوامبر ۲۰۲۲ نرخهای حق بیمههای بیمه ملی را به حالت پیشین بازگرداند.
مالیات بر عایدی سرمایه
مالیات بر عایدی سرمایه بر عایدی حاصل از واگذاری برخی داراییها توسط افراد، امینها و نمایندگان شخصی وضع میشود. عایدی عموماً از تفاوت میان ارزش دریافتی برای دارایی و هزینه تحصیل آن، پس از در نظر گرفتن هزینهها، زیانها و معافیتهای مجاز، محاسبه میشود.
در سال مالیاتی ۲۰۲۶–۲۰۲۷، افراد عموماً بابت عایدیهایی که در محدوده طبقه پایه مالیات بر درآمد قرار میگیرند ۱۸ درصد و بابت عایدیهای بالاتر از آن ۲۴ درصد مالیات بر عایدی سرمایه پرداخت میکنند. مبلغ سالانه معاف برای بیشتر افراد ۳٬۰۰۰ پوند است. عایدیهای واجد شرایط معافیت واگذاری دارایی تجاری یا معافیت سرمایهگذاران با نرخ ۱۸ درصد مشمول مالیات هستند.
شرکتها معمولاً مالیات بر عایدی سرمایه را مستقیماً پرداخت نمیکنند؛ در عوض، عایدیهای مشمول مالیات در سود شرکت منظور شده و مشمول مالیات بر شرکت میشوند.
شرکتها ممکن است برای داراییهایی که پیش از دسامبر ۲۰۱۷ نگهداری میشدهاند از معافیت شاخصبندی استفاده کنند، اما این معافیت از ژانویه ۲۰۱۸ در مقادیر مربوط به دسامبر ۲۰۱۷ ثابت نگه داشته شده است.
انتقال دارایی میان همسران یا شرکای مدنی که با یکدیگر زندگی میکنند، عموماً بهگونهای تلقی میشود که نه عایدی و نه زیانی ایجاد کرده است.
شکاف مالیاتی
«شکاف مالیاتی» تفاوت میان میزان مالیاتی است که از نظر نظری باید توسط اداره درآمد و گمرک وصول شود و میزان مالیاتی است که واقعاً وصول میشود. شکاف مالیاتی بریتانیا در سال ۲۰۱۳–۲۰۱۴ برابر ۳۴ میلیارد پوند یا ۶٫۴ درصد کل بدهیهای مالیاتی بود. این شکاف را میتوان بر اساس نوع مالیات و نوع رفتار به شکل زیر تقسیم کرد:
رده عمومی
منابع
- اداره مسئولیت بودجه، «راهنمای کوتاه امور مالی عمومی» — گزارشی دربارهٔ منابع درآمد و ساختار مالی دولت بریتانیا.
- اداره درآمد و گمرک اعلیحضرت، «اقامت و مالیات بر درآمد خارجی» — راهنمای رسمی تعیین اقامت مالیاتی و نحوه مالیات بر درآمد خارجی.
- اداره درآمد و گمرک اعلیحضرت، «نرخها و معافیتهای مالیات بر عایدی سرمایه» — راهنمای رسمی نرخهای مالیات بر عایدی سرمایه و معافیت سالانه.
- مجلس عوام، «مالیات بر ارزش افزوده؛ کاهش موقت نرخ استاندارد» — گزارش تاریخی دربارهٔ تغییرات نرخ مالیات بر ارزش افزوده.
- اداره درآمد و گمرک اعلیحضرت، «مالیات بر بستهبندی پلاستیکی» — مجموعه راهنماها و مقررات مربوط به مالیات بستهبندی پلاستیکی.
- مالیات در بریتانیا