سرایت مالی

سرایت مالی (Financial contagion) عبارت است از «گسترش آشفتگیهای بازار -عمدتاً در روند نزولی- از یک کشور به کشور دیگر، فرایندی که از طریق همحرکتی در نرخ ارز، قیمت سهام، صرف ریسک اوراق دولتی و جریانهای سرمایه مشاهده میشود».[۱] سرایت مالی میتواند خطری بالقوه برای کشورهایی باشد که در پی ادغام نظام مالی خود با بازارها و نهادهای مالی بینالمللی هستند. این مفهوم به تبیین گسترش بحران اقتصادی به کشورهای همسایه یا حتی مناطق گستردهتر کمک میکند.
سرایت مالی هم در سطح بینالمللی و هم در سطح داخلی رخ میدهد. در سطح داخلی، معمولاً ورشکستگی یک بانک داخلی یا واسطه مالی هنگامی که در بازپرداخت بدهی بینبانکی قصور میکند و داراییهای خود را بهصورت فروش اضطراری میفروشد، انتقال بحران را آغاز میکند و اعتماد به بانکهای مشابه را تضعیف میسازد. نمونهای از این پدیده، آشفتگی متعاقب آن در بازار مالیهای ایالات متحده است.[۲] سرایت مالی بینالمللی، که هم در اقتصادهای پیشرفته و هم در کشورهای در حال توسعه رخ میدهد، عبارت است از انتقال بحران مالی میان بازارهای مالی برای اقتصادهای مستقیم یا غیرمستقیم. با این حال، در نظام مالی کنونی، با حجم بالای جریان نقدی، نظیر صندوق پوشش ریسک و فعالیت فرامنطقهای بانکهای بزرگ، سرایت مالی معمولاً بهطور همزمان هم میان نهادهای داخلی و هم میان کشورها رخ میدهد. علت سرایت مالی معمولاً فراتر از تبیینهای اقتصاد واقعی، نظیر حجم تجارت دوجانبه، است.[۳]
اصطلاح سرایت مالی در سالهای اخیر محل مناقشه بوده است. برخی استدلال میکنند که پیوندهای قوی میان کشورها لزوماً به معنای سرایت مالی نیست و سرایت مالی باید بهعنوان افزایش پیوندهای میانبازاری پس از یک تکانه در یک کشور تعریف شود، امری که تشخیص آن هم در مدلهای نظری و هم در پژوهشهای تجربی بسیار دشوار است. همچنین برخی پژوهشگران معتقدند اساساً سرایتی وجود ندارد و آنچه مشاهده میشود صرفاً سطح بالای همحرکتی بازارها در همه دورههاست که آن را «وابستگی متقابل» بازار مینامند.[۴]
بهطور کلیتر، مناقشهای دربارهٔ سودمندی «سرایت» بهعنوان استعارهای برای توصیف «واگیرداری» پدیدههای اجتماعی وجود دارد؛ همچنین بحثی دربارهٔ کاربرد مدلها و مفاهیم زمینهمحور برگرفته از پزشکی زیستی و همهگیرشناسی برای تبیین گسترش اختلالات درون نظامهای مالی جریان دارد.[۵]
علل و پیامدها
سرایت مالی میتواند نوسان مالی ایجاد کند و به اقتصاد و نظامهای مالی کشورها آسیب جدی وارد سازد. چندین دستهبندی برای تبیین سازوکار سرایت مالی وجود دارد که عبارتاند از اثرات سرریز و بحران مالی ناشی از رفتار چهار عامل. این چهار عاملی که بر جهانیشدن اقتصاد تأثیر میگذارند عبارتاند از حکومتها، مؤسسههای مالی، سرمایهگذارها و بدهکاران.[۶]
نخستین دسته، اثرات سرریز، را میتوان نوعی برونفکنی منفی دانست. اثرات سرریز با عنوان سرایت مبتنیبر بنیان نیز شناخته میشود.[۱] این اثرات میتوانند یا در سطح جهانی رخ دهند و بسیاری از کشورهای جهان را بهشدت تحت تأثیر قرار دهند، یا در سطح منطقهای رخ دهند و تنها کشورهای همسایه را متأثر سازند. بازیگران بزرگ، که عمدتاً کشورهای بزرگتر هستند، معمولاً اثری جهانی دارند. کشورهای کوچکتر بازیگرانی هستند که معمولاً اثری منطقهای بر جای میگذارند. «این شکلهای همحرکتی بهطور معمول سرایت محسوب نمیشوند، اما اگر در دوره بحران رخ دهند و اثری نامطلوب داشته باشند، میتوان آنها را سرایت بهشمار آورد.»[۱]
«علل بنیادین سرایت شامل تکانههای کلاناقتصادی است که پیامدهایی در مقیاس بینالمللی دارند، و نیز تکانههای محلی که از طریق پیوندهای تجاری، کاهش رقابتی ارزش پول و پیوندهای مالی منتقل میشوند.»[۱] این امر میتواند به برخی همحرکتیها در جریانهای سرمایه و قیمت داراییها بینجامد. تکانههای مشترک میتوانند مشابه اثرات پیوندهای مالی باشند. «بحران مالی در یک کشور میتواند به اثرات مالی مستقیم، از جمله کاهش اعتبارات تجاری، سرمایهگذاری مستقیم خارجی و دیگر جریانهای سرمایه به خارج از کشور، منجر شود.»[۱] پیوندهای مالی از جهانیشدن مالی نشئت میگیرند، زیرا کشورها میکوشند ادغام اقتصادی بیشتری با بازارهای مالی جهانی داشته باشند. آلن و گیل (۲۰۰۰)[۷] و لاگونوف و اشرفت (۲۰۰۱)[۸] سرایت مالی را حاصل پیوندهای میان واسطههای مالی تحلیل کردهاند. گروه نخست با ارائه یک نظریه تعادل عمومی نشان میدهند که یک تکانه کوچک در رجحان نقدینگی در یک منطقه میتواند بهصورت سرایتی در سرتاسر اقتصاد گسترش یابد و امکان وقوع سرایت بهشدت به کاملبودن ساختار مطالبات میانمنطقهای بستگی دارد. گروه دوم مدلی پویا و تصادفی مبتنیبر نظریه بازیها از شکنندگی مالی پیشنهاد کردند که بر پایه آن، سبدهای دارایی و تعهدات پرداخت بههمپیوسته، پیوندهای مالی میان عاملها را شکل میدهند و بدینترتیب زمینه بروز دو نوع مرتبط از بحران مالی را در واکنش به این پیوندها فراهم میسازند.
پیوندهای تجاری نوع دیگری از تکانه است که شباهتهایی با تکانههای مشترک و پیوندهای مالی دارد. این نوع تکانهها بیشتر بر ادغامی متمرکزند که پیامدهای محلی به همراه دارد. «هر شریک تجاری عمده کشوری که در آن بحران مالی موجب کاهش شدید ارزش پول شده است، ممکن است با کاهش قیمت داراییها و خروج گسترده سرمایه مواجه شود یا هدف حمله سوداگرانه قرار گیرد، چرا که سرمایهگذاران کاهش صادرات به کشور بحرانزده و در نتیجه وخامت حساب تجاری را پیشبینی میکنند.»[۱] کامینسکی و راینهارت (۲۰۰۰)[۹] شواهدی را مستند کردهاند که نشان میدهد پیوندهای تجاری در کالاها و خدمات و مواجهه با یک بستانکار مشترک میتواند نهتنها خوشههای بحرانهای پیشین، از جمله بحران بدهی اوایل دهه ۱۹۸۰ و ۱۹۹۰، بلکه الگوی تاریخی مشاهدهشده سرایت را نیز تبیین کند.
کاهش رقابتی ارزش پول نیز با سرایت مالی در ارتباط است. کاهش رقابتی ارزش پول، که با عنوان جنگ ارزی نیز شناخته میشود، زمانی رخ میدهد که چندین کشور برای کسب مزیت رقابتی از طریق پایین نگهداشتن نرخ ارز پول ملی خود با یکدیگر رقابت میکنند. «کاهش ارزش پول در کشوری که دچار بحران شده، رقابتپذیری صادراتی کشورهایی را که در بازارهای ثالث با آن رقابت میکنند کاهش میدهد و بر ارز دیگر کشورها فشار وارد میسازد؛ بهویژه هنگامی که ارزش آن ارزها آزادانه شناور نباشد.»[۱] این وضعیت باعث میشود کشورها بهواسطه ترس و تردید بهشکلی غیرمنطقی عمل کنند. «اگر فعالان بازار انتظار داشته باشند که بحران ارزی به بازی کاهش رقابتی ارزش پول بینجامد، بهطور طبیعی اوراق بهادار خود در دیگر کشورها را میفروشند، اعطای وام را محدود میکنند یا از تمدید وامهای کوتاهمدت به وامگیرندگان آن کشورها خودداری میکنند.»[۱]
شاخه دیگری از سرایت، بحران مالی است که به آن پدیده غیرمنطقی نیز گفته میشود. بحران مالی بهعنوان شاخهای از سرایت زمانی شکل میگیرد که «همحرکتی رخ دهد، حتی در نبود تکانههای جهانی و در حالی که وابستگی متقابل و بنیانهای اقتصادی نقشی نداشته باشند.»[۱] این پدیده ناشی از رفتار هر یک از چهار عاملی است که بر جهانیشدن مالی تأثیر میگذارند. برخی نمونههایی که میتوانند سرایت ایجاد کنند عبارتاند از افزایش ریسکگریزی، فقدان اعتماد و نگرانیهای مالی. در چارچوب کانال اطلاعات همبسته، تغییرات قیمت در یک بازار بهگونهای تلقی میشود که پیامدهایی برای ارزش داراییها در بازارهای دیگر دارد و همین امر موجب تغییر قیمت در آن بازارها نیز میشود (کینگ و وادوانی، ۱۹۹۰).[۱۰] همچنین کالوو (۲۰۰۴) از کانال تکانه نقدینگی همبسته دفاع میکند؛ بدین معنا که برخی فعالان بازار نیاز دارند بخشی از داراییهای خود را نقد کرده و برداشت کنند تا به وجه نقد دست یابند، شاید پس از تحمل زیانی غیرمنتظره در کشوری دیگر و برای بازگرداندن نسبتهای کفایت سرمایه.[۱۱] این رفتار بهطور مؤثر تکانه را منتقل میسازد.
از میان چهار عامل یادشده، رفتار سرمایهگذار یکی از عواملی به نظر میرسد که بیشترین تأثیر را بر نظام مالی یک کشور دارد.[۱] سه نوع مختلف از رفتار سرمایهگذار وجود دارد که بهطور کلی منطقی یا غیرمنطقی و بهصورت فردی یا جمعی در نظر گرفته میشوند.
نوع نخست رفتار زمانی است که «سرمایهگذاران اقدامی انجام میدهند که بهطور پیشینی برای خودشان منطقی است، اما به همحرکتیهای افراطی منجر میشود – افراطی از این جهت که با بنیانهای واقعی اقتصادی قابل تبیین نیست.»[۱] این نوع به دو زیرشاخه تقسیم میشود: مشکلات نقدشوندگی و انگیزشی، و مشکلات عدم تقارن اطلاعاتی و هماهنگی. زیرشاخه نخست، مشکلات نقدینگی و انگیزشی است. کاهش قیمت سهام میتواند به زیان مالی برای سرمایهگذاران بینجامد. «این زیانها ممکن است سرمایهگذاران را وادارد که در پیشبینی بازخرید بیشتر اوراق، اوراق بهادار خود در بازارهای دیگر را نیز بفروشند تا وجه نقد به دست آورند.»[۱] این مشکلات نقدینگی برای بانکها، بهویژه بانکهای تجاری، نیز چالشبرانگیز است. مشکلات انگیزشی نیز میتوانند اثراتی مشابه مشکلات نقدینگی داشته باشند. برای نمونه، نخستین نشانههای بحران ممکن است سرمایهگذاران را به فروش داراییهای خود در برخی کشورها وادارد که این امر به کاهش ارزش سهام و دیگر بازارهای دارایی در آن اقتصادها میانجامد. این وضعیت باعث کاهش ارزش پول ملی در آن اقتصادها نیز میشود. زیرشاخه دوم، عدم تقارن اطلاعاتی و مشکلات هماهنگی است. این نوع رفتار سرمایهگذار میتواند منطقی یا غیرمنطقی تلقی شود. این زیرشاخه زمانی است که یک گروه یا کشور اطلاعاتی بیشتر یا بهمراتب بهتر از گروه یا کشور دیگر در اختیار دارد. این وضعیت میتواند به مشکل شکست بازار بینجامد که خود میتواند زمینهساز بحران مالی شود.
نوع دوم رفتار سرمایهگذار بر تعادلهای چندگانه متمرکز است. این نوع بر تغییرات رفتاری سرمایهگذار زمانی تمرکز دارد که بازار مالی بتواند به تعادلهای چندگانه تغییر یابد. بدین ترتیب، «سرایت زمانی رخ میدهد که بحران در یک بازار مالی موجب میشود بازار مالی دیگر به سمت تعادلی نامطلوب حرکت کند یا جهش یابد، تعادلی که با کاهش ارزش پول، افت قیمت داراییها، خروج سرمایه یا نکول بدهی مشخص میشود.»[۱] نوع سوم رفتار زمانی است که تغییری در نظام مالی بینالمللی، یا در قواعد بازی، رخ دهد. این تغییر میتواند سرمایهگذاران را وادارد که پس از وقوع یک تراکنش مالی بینالمللی یا بروز یک بحران اولیه، رفتار خود را تعدیل کنند. این رفتارها میتوانند به اثر سرریز و در نتیجه سرایت بینجامند.
افزون بر این، برخی تبیینهای کمتر توسعهیافته نیز برای سرایت مالی وجود دارد. برخی تبیینهای سرایت مالی، بهویژه پس از نکول روسیه در سال ۱۹۹۸، بر پایه تغییر در «روانشناسی»، «نگرش» و «رفتار» سرمایهگذاران استوارند. این رشته پژوهشی به مطالعات اولیه دربارهٔ روانشناسی توده از مکای (۱۸۴۱)[۱۲] بازمیگردد و مدلهای کلاسیک اولیه گسترش بیماری در سال ۱۹۸۴ توسط شیلر در بازارهای مالی به کار گرفته شد.[۱۳] همچنین کیرمن (۱۹۹۳) مدلی ساده از تأثیرگذاری را تحلیل میکند که برگرفته از رفتار علفچری مورچههاست، اما به گفته او، بر رفتار سرمایهگذاران بازار سهام نیز قابل انطباق است.[۱۴] مورچهها در مواجهه با انتخاب میان دو توده غذایی یکسان، بهطور دورهای از یکی به دیگری جابهجا میشوند. کیرمن فرض میکند که N مورچه وجود دارد و هر یک با احتمال ε بهطور تصادفی از یک توده به توده دیگر جابهجا میشود (که این امر مانع از گیر افتادن کل نظام در یکی از دو توده میشود) و با احتمال δ از مورچهای دیگر که بهطور تصادفی انتخاب شده تقلید میکند.[۱۵] آیشنگرین، هیل و مودی (۲۰۰۱) بر انتقال بحرانهای اخیر از طریق بازار بدهی کشورهای در حال توسعه تمرکز میکنند.[۱۶] آنان دریافتند که تأثیر تغییرات در احساسات بازار معمولاً به منطقه اصلی محدود میماند. همچنین دریافتند که احساسات بازار در آمریکای لاتین در مقایسه با کشورهای آسیایی، بیشتر بر قیمتها تأثیر میگذارد تا بر مقادیر.
افزون بر این، پژوهشهایی نیز دربارهٔ عوامل جغرافیایی محرک سرایت انجام شده است. دو گرگوریو و والدس (۲۰۰۱) بررسی میکنند که چگونه بحران بدهی سال ۱۹۸۲، بحران مکزیک در سال ۱۹۹۴ و بحران آسیا در سال ۱۹۹۷ به نمونهای متشکل از بیست کشور دیگر گسترش یافت.[۱۷] آنان دریافتند که اثر همجواری قویترین عامل تعیینکننده کشورهایی است که دچار سرایت میشوند. پیوندهای تجاری و شباهتهای رشد اقتصادی پیش از بحران نیز، هرچند به میزانی کمتر از اثر همجواری، اهمیت دارند.
تاریخچه
اصطلاح «سرایت» (contagion) نخستین بار در ژوئیه ۱۹۹۷ به کار رفت، زمانی که بحران ارزی در تایلند بهسرعت در سراسر شرق آسیا و سپس به روسیه و برزیل گسترش یافت. حتی بازارهای توسعهیافته در آمریکای شمالی و اروپا نیز تحت تأثیر قرار گرفتند، زیرا قیمتهای نسبی ابزارهای مالی تغییر کرد و موجب فروپاشی مدیریت سرمایه بلندمدت (LTCM)، یک صندوق پوشش ریسک بزرگ آمریکایی، شد. بحران مالی که با فروپاشی بات تایلند از تایلند آغاز شد، در کمتر از دو ماه به اندونزی، فیلیپین، مالزی، کره جنوبی و هنگ کنگ گسترش یافت.[۱۸] این رخداد باعث شد اقتصاددانان به اهمیت سرایت مالی پی ببرند و حجم گستردهای از پژوهشها دربارهٔ آن انجام دهند. با این حال، دورههایی از بحران مالی بینالمللی پیش از رواج اصطلاح سرایت نیز رخ داده بود.
برخی تحلیلگران، از جمله بوردو و مرشد، بحران سال ۱۸۲۵ را نخستین بحران مالی بینالمللی میدانند. «آزادسازی آمریکای لاتین در اوایل دهه ۱۸۲۰ به ورود گسترده سرمایه از بریتانیا برای تأمین مالی بهرهبرداری از معادن طلا و نقره و نیز وامهای حاکمیتی به جمهوریهای تازهاستقلالیافته انجامید.»[۱۹] در پی رشد صنایع نوپا، افزایش نفوذ خارجی و گسترش پولی لیبرال پس از جنگهای ناپلئونی، رفتاری غیرمنطقی در بورس لندن افزایش یافت. در نتیجه، بانک تصمیم گرفت نرخ تنزیل خود را افزایش دهد. بازار سهام در اکتبر سقوط کرد و این امر در دسامبر همان سال بحرانی بانکی را رقم زد. این بحران در سرتاسر قاره گسترش یافت. «این بحران به آمریکای لاتین نیز سرایت کرد، چرا که وامهای خارجی قطع شد، کاهش سرمایهگذاری و صادرات درآمدهای مالیاتی را کاهش داد و به نکول بدهی حاکمیتی در سرتاسر منطقه انجامید.»[۱۹]
یکی از بزرگترین بحرانهای جهانی، سقوط والاستریت در سال ۱۹۲۹ (میلادی) بود. فروپاشی سالهای ۱۹۲۹ تا ۱۹۳۳ با سقوط قیمت کالاها در چندین کشور نوظهور پیشبینیپذیر شده بود. رونق بازار سهام نیویورک تا سال ۱۹۲۸ جریان سرمایه آمریکا به اروپای مرکزی و آمریکای لاتین را مسدود کرد و در اوایل سال ۱۹۲۹ بحرانهای ارزی را در چندین کشور (استرالیا، آرژانتین، اروگوئه و برزیل) رقم زد.[۱۹] سقوط والاستریت هراس بازار سهام را در سطح جهانی برانگیخت. این رویداد با عنوان رکود بزرگ شناخته میشود. بحران آمریکا در سال ۱۹۲۹ تا سالهای ۱۹۳۰ و ۱۹۳۱ به رکود بزرگ در ایالات متحده بدل شد، زیرا فدرالرزرو در مهار چندین هراس بانکی ناکام ماند. سقوط ناشی از آن در قیمتها و تولید در سطح جهانی، وامگیرندگان حاکمیتی را وادار کرد بازپرداخت بدهیهای خود را کاهش دهند و سپس نکول کنند، امری که به فروپاشی وامدهی خارجی در سال ۱۹۳۱ انجامید.[۱۹]
یکی از عوامل مؤثر در بحران مالی ۱۹۹۷ آسیا، استقراض بیش از حد بانکهای ملی بود. بانکهای ملی بهطور مستمر از کشورهای خارجی وام میگرفتند و بهطور مستمر در داخل کشور خود وام میدادند. در آن زمان، این روند بیش از حد به نظر نمیرسید، اما پس از وقوع بحران چنین جلوه کرد. وامهای نامناسب اعطا شد، ریسکهایی به دلیل سوءبرداشت پذیرفته شد و سطح بدهی همچنان افزایش یافت. «پس از آغاز بحران، بتای سهام ملی افزایش یافت و میانگین بازده بهطور چشمگیری کاهش یافت.»[۲۰] نخستین ارزی که با مشکل مواجه شد، بات تایلند بود. مشکلات بات تایلند بدهی سازمانهای تایلندی را دوچندان کرد و گسترش بحران به کشورهای دیگر را آغاز نمود. همزمان با این روند، سرمایهگذاران شروع به بازارزیابی سرمایهگذاریهای خود در این منطقه کردند. این امر باعث ناپدیدشدن سریع جریان پول شد و به رشد این بحران انجامید.
بحران ۲۰۰۷–۲۰۰۸ بهعنوان شدیدترین بحران پس از رکود بزرگسال ۱۹۳۰ شناخته شده است.[۲۱] نهادهای مالی بزرگ در سراسر جهان بهشدت متأثر شدند. ریشه بحران ۲۰۰۷–۲۰۰۸ به ترکیدن حباب مسکن در ایالات متحده و افزایش نکول وامهای رهنی بازمیگردد. این وضعیت در نتیجه الزام کنگره آمریکا به انجمن ملی وام مسکن فدرال برای افزایش دسترسی به مسکن برای اقشار کمدرآمد پدید آمد.[۲۲] در پی نرخهای بالای نکول، بسیاری از نهادهای مالی در سراسر آمریکا تحت تأثیر قرار گرفتند. اگرچه دولت آمریکا کوشید با تزریق نقدینگی وضعیت را نجات دهد، بحران عمیقتر شد. تا مارس ۲۰۰۸، بیر استرنز، یک بانک سرمایهگذاری آمریکایی، برای نجات نیازمند مداخله دولت شد. در این مرحله، روشن بود که بحران عمیقتر شده است. سایر نهادهای مالی، نظیر بانک لیمن و گروه بینالمللی آمریکن (AIG)، آثار بحران را احساس کردند.[۲۱] شدت این بحران افزایش یافت و بیشتر بانکهای آمریکایی و اروپایی وامهای بینالمللی خود را پس گرفتند. این اقدام مشکلات مالی جدی در سراسر جهان ایجاد کرد، بهویژه برای کشورهایی که بهشدت به استقراض بینالمللی متکی بودند. سرایت مالی بهشدت احساس شد، بهویژه در کشورهایی که نظامهای مالیشان به دلیل حبابهای مسکن محلی و کسری حساب جاری آسیبپذیر بود. برخی از کشورهای متأثر عبارت بودند از آلمان، ایسلند، اسپانیا، بریتانیا و نیوزیلند.[۲۱] بسیاری از تحلیلگران و دولتها در پیشبینی آثار واقعی بحران ناکام ماندند. با آغاز احساس آثار بحران در اقتصادهای بزرگ جهان، تقریباً هر اقتصادی بهطور مستقیم یا غیرمستقیم متأثر شد. بهطور خاص، صادرات کاهش یافت و قیمت کالاها پایین آمد.
پیامدهای سیاستی
سرایت مالی یکی از علل اصلی مقررات مالی است. اولویت نخست برای نهادهای ناظر مالی داخلی و سازمانهای بینالمللی، پیشگیری از سرایت مالی از طریق مقررات مالی و برنامهریزی معماری مالی بینالمللی است. این اولویت بهویژه در دوره ۲۰۰۷–۲۰۰۸ اهمیت داشت، زمانی که اقتصادهای جهانی با چالش بحران وامهای مسکن پرریسک آمریکا و بحران مالی منطقه یورو مواجه بودند.
در سطح بینالمللی، در نظامهای مالی مدرن کنونی، شبکهای پیچیده از مطالبات و تعهدات، ترازنامه طیف گستردهای از واسطهها، نظیر صندوقهای پوشش ریسک و بانکها، را به یک شبکه مالی جهانی پیوند میدهد. توسعه محصولات مالی پیچیده، نظیر تبادل نکول اعتباری و تعهدات بدهی وثیقهدار، مقررات مالی را پیچیدهتر کرده است. همانگونه که رکود مالی آمریکا نشان داد، فروپاشی لیمن برادرز بهشکلی چشمگیر تکانه را به کل نظام مالی و دیگر بازارهای مالی گسترش داد. از این رو، درک علل و سازوکارهای سرایت مالی بینالمللی میتواند به سیاستگذاران در بهبود نظام مقررات مالی جهانی و در نتیجه افزایش تابآوری آن در برابر تکانهها و سرایتها کمک کند.
در سطح داخلی، شکنندگی مالی همواره با کوتاهبودن سررسید بدهی معوق و نیز تعهدات احتمالی عمومی همراه است. از این رو، ساختار مقرراتی مالی داخلی بهتر میتواند نقدینگی یک اقتصاد را بهبود بخشد و مواجهه آن با سرایت را محدود سازد. درک بهتر سرایت مالی میان واسطههای مالی، از جمله بانک، آژانس رتبهبندی اعتباری و صندوق پوشش ریسکها، به انجام اصلاحات مالی در آمریکا و کشورهای اروپایی کمک خواهد کرد. برای نمونه، اصلاحطلبان مالی بررسی میکنند که چگونه نسبت سرمایه را تعیین کنند تا میان بیشینهسازی سود (حسابداری) بانکها و محافظت از آنها در برابر تکانهها و سرایتها توازن برقرار شود.
مدلهای اقتصادسنجی
ادبیات اقتصادسنجی دربارهٔ آزمون سرایت، بر افزایش همبستگی بازدهها میان بازارها در دورههای بحران متمرکز بوده است. فوربس و ریگوبون (۲۰۰۲) ابهام و اختلافنظر کنونی پیرامون اصطلاح سرایت را شرح دادهاند.[۴] آنان تعریفی مشخص، یعنی افزایش معنادار پیوندهای میانبازاری پس از یک تکانه، پیشنهاد میکنند و توصیه میکنند اصطلاح «وابستگی متقابل» به کار رود تا این تعریف صریح از ادبیات موجود متمایز شود. این کار ضعف بنیادین آزمونهای همبستگی ساده را نشان میدهد: با ثابتماندن ضریب رگرسیون، افزایش واریانس متغیرهای وابسته و مستقل، خطای استاندارد میانگین ضریب را کاهش میدهد و باعث افزایش همبستگی رگرسیون میشود.
مدلهای کلی
فرض کنید مجموعه داراییهای مالی و قیمت دارایی در زمان باشد. شبکهای با سرایت بهصورت ماتریسی تعریف میشود که مؤلفه آن پیوند میان دو سهم و را نشان میدهد. در نماد برداری، مدل استاندارد آزمونهای سرایت را میتوان بهصورت یک مدل VAR (اتورگرسیو برداری) از مرتبه نوشت:


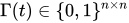



که در آن جملهای تصادفی است. فوربس و ریگوبون (۲۰۰۲) در کاربرد خاص خود، نسخهای از این مدل را برای مطالعه سرایت میان کشورها برآورد کردند. آنان ابتدا ماتریسهای واریانس-کوواریانس را برای هر جفت کشور در دوره باثبات، دوره آشفتگی و کل دوره برآورد کردند. سپس با استفاده از ماتریسهای واریانس-کوواریانس برآوردشده، ضرایب همبستگی میانبازاری (و توزیع احتمال مجانبی آنها) را برای هر مجموعه از بازارها و دورهها محاسبه کردند.

با این حال، همانگونه که محمدهاشم پسران و پیک (۲۰۰۷) اشاره میکنند، سرایت مالی نظامی است که برآورد اقتصادسنجی آن دشوار است.[۲۳] برای تفکیک سرایت از اثرات تعاملی، باید از متغیرهای مختص هر کشور برای ابزارسازی بازدههای خارجی استفاده کرد. انتخاب دوره بحران، سوگیری انتخاب نمونه ایجاد میکند و باید فرض شود دورههای بحران بهاندازه کافی طولانیاند تا همبستگیها بهطور قابلاعتماد برآورد شوند. در نتیجه، به نظر میرسد در ادبیات تجربی اجماع قاطعی دربارهٔ وقوع سرایت میان بازارها یا شدت آن وجود ندارد.
ادبیات مالی و اقتصادی شواهد فراوانی ارائه میدهد مبنی بر اینکه در دورههای بحران، همحرکتی میان بازده داراییها افزایش مییابد.[۲۴] این افزایش همبستگی میان بازده وثیقههای وام، افزایش نوسان داراییهای بانک را در پی دارد و بنابراین ارزش سهام بانک و هزینه نکول آن را افزایش میدهد، در حالی که ارزش بدهی آن را کاهش میدهد.[۲۵] این افزایش همبستگی را میتوان با سیاست اغماض همسوباچرخه ناظران مالی تبیین کرد.[۲۶] از آنجا که ناظران در دورههای بحران سیستمی اغماض بیشتری نشان میدهند، این افزایش همبستگی برای بانکها انگیزه ایجاد میکند تا رفتار گلهای پیش گیرند و بههمپیوسته شوند، تا در صورت شکست، همگی با هم شکست بخورند و شانس دریافت کمکمالی نجات را افزایش دهند. پلگ و راویو (۲۰۱۸) نشان میدهند که با افزایش همبستگی میان بازده وامگیرندگان بانک، ریسک دارایی نیز افزایش مییابد.[۲۷] بدین ترتیب، افزایش همحرکتی سبد وامهای یک بانک، هزینه نکول بانک را از طریق کانالی دوم، یعنی افزایش انتقال ریسک، بالا میبرد.
مدلهای چندکاناله
اخیراً ناسینی و اردملیاوغلو[۲۸] مدلی پیشنهاد کردهاند برای بررسی اینکه چگونه اثرات کانالهای مختلف انتشار شبکهای بر پویایی قیمت سهام، بسته به وضعیت اقتصاد تغییر میکند. آنان بر پایه این دیدگاه که تصمیمها و پیامدهای شرکتهای مالی تحت تأثیر کانالهای شبکهای متعددی قرار دارد، پویایی قیمت سهام شرکتهای پذیرفتهشده در بورس را که از طریق روابط زنجیره تأمین، پیوندهای رقابتی و مشارکتهای تجاری به هم متصلاند، بررسی کردند.
فرض کنید ارزش بازار دارایی باشد، که بهصورت قیمت سهم ضربدر تعداد سهام منتشرشده تعریف میشود: . در هر لحظه زمانی ، شبکهای با پیوند از نوع بهصورت ماتریسی تعریف میشود که مؤلفه آن، پیوند نوع میان دو سهم و را نشان میدهد. تعریف کنید ، که در آن تفاوت میان ارزش بازار و را کمّی میسازد. مدل اقتصادسنجی مالی ناسینی و اردملیاوغلو را میتوان بهصورت زیر نوشت:

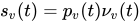

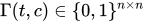

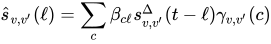

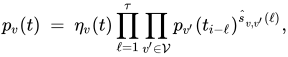
که در آن جملهای تصادفی است. آنان رابطهای مهم میان این مدل و مدل سهعاملی فاما-فرنچ کلاسیک استخراج کردند. فرض کنید ، و و بهترتیب بیشینه و کمینه ارزش بازار میان شرکت پذیرفتهشده در بورس در زمان باشند و (کوچک منهای بزرگ) و (کوچک بر بزرگ) را در نظر بگیرید. هنگامی که ، ویژگیهای شناختهشده توزیع لوگنرمال نشان میدهند که

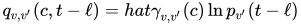


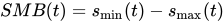
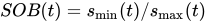
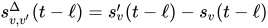
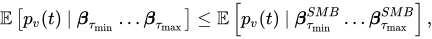
که در آن . بهطور مشابه، هنگامی که ،
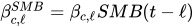
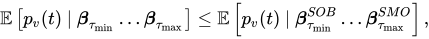
افزون بر این، رویکرد آنان امکان تجزیه پویاییهای مالی به اثرات انتشار شبکهای و اثرات جایگاه ساختاری شرکتها را فراهم میسازد.
جستارهای وابسته
منابع
- 1 2 3 4 5 6 7 8 9 10 11 12 13 Dornbusch, Rudiger; Park, Yung; Claessens, Stijn (2000). "Contagion: Understanding How It Spreads" (PDF). The World Bank Research Observer. 15 (2): 177–197. CiteSeerX 10.1.1.202.9824. doi:10.1093/wbro/15.2.177. Archived from the original (PDF) on 25 April 2012. Retrieved 17 December 2014.
- ↑ Scott, Hal S. (November 20, 2012). "Interconnectedness and Contagion". Regulation of Financial Institutions eJournal. doi:10.2139/ssrn.2178475. S2CID 166391855. SSRN 2178475.
- ↑ Robert Kollmann & Frédéric Malherbe, 2011. "International Financial Contagion: the Role of Banks, "Working Papers ECARES 2011-001, Universite Libre de Bruxelles.
- 1 2 Forbes, Kristin J.; Rigobon, Roberto (2002). "No Contagion, Only Interdependence: Measuring Stock Market Comovements" (PDF). Journal of Finance. 57 (5): 2223–2261. doi:10.1111/0022-1082.00494.
- ↑ Peckham, Robert (2013). "Economies of Contagion: Financial Crisis and Pandemic". Economy and Society. 42 (2): 226–248. doi:10.1080/03085147.2012.718626. S2CID 154448749.
- ↑ Schmukler, Sergio L. (June 2004), Benefits and Risks of Financial Globalization: Challenges for Developing Countries (PDF), World Bank, p. 4, retrieved 17 December 2014
- ↑ Allen, Franklin; Gale, Douglas (2000). "Financial Contagion". Journal of Political Economy. 108 (1): 1–333. doi:10.1086/262109. S2CID 222441436.
- ↑ Lagunoff, Roger D.; Schreft, Stacey L. (2001). "A model of financial fragility". Journal of Economic Theory. 99 (1–2): 220–264. CiteSeerX 10.1.1.199.8934. doi:10.1006/jeth.2000.2733.
- ↑ Kaminsky, Graciela L.; Reinhart, Carmen M. (2000). "On crises, contagion, and confusion". Journal of International Economics. 51 (1): 145–168. CiteSeerX 10.1.1.549.1602. doi:10.1016/S0022-1996(99)00040-9. S2CID 2918073.
- ↑ King, Mervyn A.; Wadhwani, Sushil (1990). "Transmission of volatility between stock markets" (PDF). Review of Financial Studies. 3 (1): 5–33. doi:10.1093/rfs/3.1.5. S2CID 154421440.
- ↑ Calvo, G. A. (2004). "Contagion in Emerging Markets: When Wall Street is a Carrier". In Bour, E.; Heymann, D.; Navajas, F. (eds.). Latin American Economic Crises. London: Palgrave Macmillan. pp. 81–91. CiteSeerX 10.1.1.35.7114. doi:10.1057/9781403943859_5. ISBN 978-1-349-43335-3.
- ↑ Mackay, C. 1841. Extraordinary Popular Delusions and the Madness of Crowds. London: Bentley.
- ↑ Shiller, R. J. (1984). "Stock prices and social dynamics" (PDF). Brookings Papers on Economic Activity. 1984 (2): 457–98. doi:10.2307/2534436. JSTOR 2534436.
- ↑ Kirman, A. (1993). "Ants, Rationality, and Recruitment". Quarterly Journal of Economics. 108 (1): 137–56. CiteSeerX 10.1.1.1020.2905. doi:10.2307/2118498. JSTOR 2118498.
- ↑ Kelly, Morgan (2008-02). "The New Palgrave Dictionary of Economics".
- ↑ Eichengreen; Hale; Mody (2001). "Flight to Quality: Investor Risk Tolerance and the Spread of Emerging Market Crises". In Claessens, Stijn; Forbes, Kristin (eds.). International Financial Contagion. Boston: Kluwer. pp. 129–156. ISBN 978-0-7923-7285-1 – via گوگل بوکس.
- ↑ De Gregorio, José; Valdes, Rodrigo O. (2001). "Crisis Transmission: Evidence from the Debt, Tequila, and Asian Flu Crises". World Bank Econ Rev. 15 (2): 289–314. doi:10.1093/wber/15.2.289. hdl:10986/17443.
- ↑ Claessens, Stijn; Forbes, Kristin (2001). "International Financial Contagion: An Overview of the Issues and the Book". In Claessens, Stijn; Forbes, Kristin (eds.). International Financial Contagion. Boston: Kluwer. pp. 3–18. ISBN 978-0-7923-7285-1 – via گوگل بوکس.
- 1 2 3 4 Bordo, Michael D.; Murshid, Antu P. (September 2000). "Are Financial Crises Becoming Increasingly More Contagious? What is the Historical Evidence on Contagion?". NBER Working Paper No. 7900. doi:10.3386/w7900.
- ↑ Maroney, Neal; Naka, Atsuyuki; Wansi, Theresia (March 2004). "Changing Risk, Return, and Leverage: The 1997 Asian financial crisis". The Journal of Financial and Quantitative Analysis. 39 (1): 143–166. doi:10.1017/s0022109000003926. S2CID 55012732.
- 1 2 3 Helleiner, Eric (2011). "Understanding the 2007-2008 Global Financial Crisis: Lessons for Scholars of International Political Economy" (PDF). Annu. Rev. Political Sci. 14 (1): 67–87. doi:10.1146/annurev-polisci-050409-112539. Retrieved 17 December 2014.
- ↑ Markowitz, Harry (2009). "Proposals Concerning the Current Financial Crisis". Financial Analysts Journal. 65 (1): 25–27. doi:10.2469/faj.v65.n1.4. S2CID 154319391.
- ↑ Pesaran, M. H.; Pick, A. (2007). "Econometric Issues in the Analysis of Contagion". Journal of Economic Dynamics and Control. 31 (4): 1245–77. CiteSeerX 10.1.1.153.3962. doi:10.1016/j.jedc.2006.03.008. S2CID 15536061.
- ↑ Das, Sanjiv R.; Duffie, Darrell; Kapadia, Nikunj; Saita, Leandro (2007). "Common Failings: How Corporate Defaults are Correlated". Journal of Finance. 62 (1): 93–117. CiteSeerX 10.1.1.330.5575. doi:10.1111/j.1540-6261.2007.01202.x. S2CID 6474056.
- ↑ Gornall, William; Strebulaev, Ilya A. (November 2013). "Financing as a Supply Chain: The Capital Structure of Banks and Borrowers". NBER Working Paper No. 19633. doi:10.3386/w19633.
- ↑ Acharya, Viral V.; Yorulmazer, Tanju; Santos, João A. C. (2010). "Systemic Risk and Deposit Insurance Premiums". Economic Policy Review. 16 (1): 89–99. CiteSeerX 10.1.1.570.107. doi:10.2139/ssrn.1678160. S2CID 7972020.
- ↑ Peleg, Sharon; Raviv, Alon (February 2018). "The Risk Spiral: The Effects of Bank Capital and Diversification on Risk Taking". Working Paper. SSRN 2921542.
- ↑ Nasini, Stefano; Erdemlioglu, Deniz (2019). "Multiple channels of financial contagion: an empirical analysis of stock price dynamics". Finance. 40 (1): 87–133. doi:10.3917/fina.401.0087. S2CID 211404066.
- بحرانهای مالی
- روانشناسی جمعی
- مالیه بینالملل