پرداخت بدون تماس
سامانههای پرداخت بدون تماس (به انگلیسی: Contactless payment)، شامل کارت اعتباری، کارت نقدی، جاسوئیچی، کارت هوشمند یا سایر دستگاهها از جمله تلفن هوشمند و دیگر دستگاه همراه هستند که از سامانه بازشناسی با امواج رادیویی (RFID) یا ارتباطات میداننزدیک (NFC) برای انجام پرداختهای ایمن استفاده میکنند. تراشه آیسی تعبیهشده و آنتن، به مصرفکنندگان این امکان را میدهد که کارت، جاسوئیچی یا دستگاه دستی خود را از روی یک کارتخوان در کارتخوان (پایانه فروش) عبور دهند. پرداختهای بدون تماس در فاصله فیزیکی بسیار نزدیک انجام میشوند، برخلاف سایر انواع پرداخت همراه که از شبکههای سلولی گسترده یا وای-فای استفاده میکنند و شامل نزدیکی فیزیکی نیستند.
EMV (مخفف «Europay International»، مسترکارت و ویزا کارت) یک استاندارد رایج است که توسط شرکتهای بزرگ کارت اعتباری و تلفن هوشمند برای استفاده در تجارت عمومی به کار میرود. کارت هوشمندهای بدون تماسی که به عنوان کارت اعتباری (با ارزش ذخیرهشده) عمل میکنند، برای استفاده به عنوان کارتهای کرایه ترابری عمومی محبوب هستند، مانند کارت اویستر (لندن، بریتانیا) یا کارت ریو (ریو دو ژانیرو، برزیل). این کارتها اغلب میتوانند علاوه بر ارزش کرایه خریداریشده با پول نقد یا پرداخت الکترونیکی، ارزش غیرنقدی (مانند بلیطهای ماهانه) را نیز ذخیره کنند.
اپل پی در آیفونها و گوگل پی در تلفنهای همراه اندروید، از اشکال رایج پرداختهای بدون تماس هستند. این نوع پرداختها از نشانهگذاری استفاده میکنند که جزئیات صادرکننده کارت را درون تلفن همراه کپسولهسازی میکند.
برخی از تأمینکنندگان ادعا میکنند که تراکنشها میتوانند تقریباً دو برابر سریعتر از خرید با پول نقد، کارت اعتباری یا کارت نقدی معمولی باشند. از آنجا که معمولاً نیازی به امضا یا پین نیست، خریدهای بدون تماس معمولاً به فروشهای با ارزش کم محدود میشوند. فقدان اصالتسنجی، پنجرهای را فراهم میکند که در آن خریدهای متقلبانه میتواند انجام شود، در حالی که صاحب کارت از گم شدن آن بیاطلاع است. موسسات مالی بزرگ و شرکتهای چندملیتی اکنون سامانههای پرداخت بدون تماس را به مشتریان ارائه میدهند، زیرا کارتهای اعتباری بدون تماس در ایالات متحده، بریتانیا، ژاپن، آلمان، کانادا، استرالیا، فرانسه، هلند و غیره گسترده شدهاند، چرا که مصرفکنندگان به دلیل سهولت تراکنشهای کوچک، احتمالاً پول بیشتری با استفاده از کارتهای خود خرج میکنند. با افزایش تعداد و درصد پذیرش کارتهای بدون تماس، تعداد پرداختها به این روش از زمان افزایش سقف هزینه، بهطور قابلتوجهی افزایش یافته است. خریدهای انجامشده با کارت اکنون از خریدهای نقدی پیشی گرفته و حدود یکسوم از کل تراکنشهای کارتی در کشورهایی مانند بریتانیا را تشکیل میدهد. پرداختهای بدون تماس بهطور خاص بهطور فزایندهای محبوب شدهاند و تا سال ۲۰۱۹، ۴ مورد از هر ۵ خرید کارت اعتباری در پایانه فروش در استرالیا را تشکیل میدهند.[۱] صادرکنندگان کارت اعلام کردهاند که در دسترس بودن کارتهای بدون تماس برای مصرفکنندگان را افزایش خواهند داد. تا اکتبر ۲۰۲۱، بیش از ۱۴۲ میلیون کارت با قابلیت بدون تماس[۲] و بیش از ۱۴۷٬۰۰۰ کارتخوان در بریتانیا در حال استفاده است. ویزا کارت تخمین زد که تا پایان سال ۲۰۲۰، ۳۰۰ میلیون کارت بدون تماس در ایالات متحده صادر شود که نسبت به ۱۰۰ میلیون پیشبینیشده در پایان سال ۲۰۱۹ افزایش یافته است.
تاریخچه
دهه ۱۹۹۰ تا ۲۰۰۰ میلادی
شرکت موبیل یکی از برجستهترین پذیرندگان اولیه فناوری مشابه بود و سیستم پرداخت بدون تماس «Speedpass» خود را از سال ۱۹۹۷ در جایگاههای سوخت منتخب موبیل ارائه کرد. کارت اختاپوس در همان سال در هنگ کنگ برای پرداخت کرایه در ترابری عمومی راهاندازی شد و در سه ماه نخست، بیش از سه میلیون کارت صادر گردید.[۳] فریدامپی نیز در فضای پرداخت بدون تماس با بنک آو امریکا[۴] و مکدونالد[۵] به موفقیتهای اولیهای دست یافت.
در سال ۲۰۰۲، فیلیپس با سونی برای تدوین استاندارد ارتباطات میداننزدیک همکاری کرد.[۶][۷] سپس انایکسپی شش حق اختراع بنیادی ارتباطات میداننزدیک را ثبت کرد که توسط مهندسان اتریشی و فرانسوی، فرانتس آمتمن و فیلیپ موگار، اختراع شده بود؛ آنها در سال ۲۰۱۵ برنده جایزه مخترع اروپایی شدند.[۸]
در ژوئیه ۲۰۰۴، سونی که پیشتر RFID و کارت هوشمند فلیکا را در ژاپن پیادهسازی کرده بود، سیستم اوسایفو-کیتای (おサイフケータイ) (ترجمه تحتاللفظی: «کیفپول-تلفن») را با همکاری اپراتور تلفن همراه انتیتی دوکومو بر روی سیستمهای چندگانه فلیکا معرفی کرد؛ از جمله Edy و در ۲۸ ژانویه ۲۰۰۶، بر روی سوئیکای همراه که عمدتاً در شبکههای ریلی متعلق به شرکت راهآهن شرق ژاپن استفاده میشد.[۹]
در مه ۲۰۰۵، پس از انجام آزمایشهایی در هلند، پرداخت بدون تماسِ معوق در پایان هر ماه، پس از ثبت سفرها در حین حرکت با یک تلفن همراه بدون تماس بر روی حساب مشتری، برای نخستین بار در آلمان به مدت ۶ ماه در ترامواها و اتوبوسهای هاناو با استفاده از نوکیا ۳۲۲۲ و استاندارد ارتباطات میداننزدیک فیلیپس و سونی آزمایش شد.[۱۰]
در اکتبر ۲۰۰۵، پرداخت بدون تماسِ فوری برای نخستین بار در فرانسه در کان به مدت ۶ ماه با یک تلفن هوشمند دارای ارتباطات میداننزدیک سامسونگ توسط اورانژ و با همکاری انایکسپی در فروشگاههای Cofinoga (گالریز لافایت، مونوپریکس) و پارکینگهای وینسی آزمایش شد. برای نخستین بار، به لطف «Fly Tag»، این سیستم امکان دریافت اطلاعات دیداری-شنیداری مانند زمانبندی اتوبوسها یا پیشنمایش فیلمهای سینمایی از خدمات مربوطه را فراهم کرد.[۹][۷] در ژوئن ۲۰۰۷، پرداخت با کارت بانکی بدون تماس در فناک در لا دفانس در پاریس و از ۱۹ نوامبر ۲۰۰۷ تا ۲۰۰۹ در برخی فروشگاههای کان و استراسبورگ آزمایش شد؛ این بار با استفاده از تلفن هوشمند دارای ارتباطات میداننزدیک که توسط چهار اپراتور (اورانژ، بویگ تلکام، اسافآر و گروه انآرجی) ارائه شده بود.[۷] در ۵ نوامبر ۲۰۰۷، اورانژ و شرکتهای ترابری شرکت ملی راهآهن فرانسه و کیولیس برای یک آزمایش ۲ ماهه با تلفنهای هوشمند در رن در مترو، اتوبوس و قطارهای TER با یکدیگر همکاری کردند.[۱۱][۷]
نخستین کارتهای بدون تماس در بریتانیا توسط بارکلیکارد در سپتامبر ۲۰۰۷ صادر شد.[۱۲] سیستم PayPass نخستین تلفن دارای ارتباطات میداننزدیک در جهان، یعنی نوکیا ۶۱۳۱ را در سال ۲۰۰۷ در نیویورک آزمایش کرد.[۱۳]
در مارس ۲۰۰۸، Eat به نخستین رستوران زنجیرهای تبدیل شد که پرداخت بدون تماس را پذیرفت.[۱۴]
در ۱۹ ژانویه ۲۰۰۹، ارتباطات میداننزدیک برای نخستین بار در جهان در ترابری توسط چاینا یونیکام و کارت حملونقل Yucheng با تلفنهای همراه چانگونگ DG۲۸ و F۴ در ترامواها و اتوبوسهای چونگچینگ در چین استفاده شد.[۱۵]
دهه ۲۰۱۰
در ژانویه ۲۰۱۰، بارکلیکارد با شرکت تلفن همراه اورانژ همکاری کرد تا یک کارت اعتباری بدون تماس را در بریتانیا راهاندازی کند.[۱۶] اورانژ و بارکلیکارد همچنین در سال ۲۰۰۹ اعلام کرده بودند که قصد دارند یک تلفن همراه با فناوری بدون تماس عرضه کنند.[۱۷]
پس از آزمایشی که از اکتبر ۲۰۰۵ تا نوامبر ۲۰۰۶ با ۲۷ کاربر انجام شد،[۱۸] در ۲۱ مه ۲۰۱۰، سازمان ترابری نیس (Régie Lignes d'Azur) به نخستین ارائهدهنده ترابری عمومی در اروپا تبدیل شد که پرداخت بدون تماس را بهطور قطعی به خدمات خود در شبکه تراموا و اتوبوس اضافه کرد؛ این پرداخت یا با کارت بانکی دارای انافسی یا با اپلیکیشن تلفن هوشمند، بهویژه روی گوشی سامسونگ پلیر وان (با همان اپراتورهای تلفن همراه که در سال ۲۰۰۷ در کان و استراسبورگ فعال بودند) انجام میشد. همچنین امکان اعتبارسنجی بلیتها در داخل وسیله نقلیه و بارگذاری آنها روی تلفن هوشمند، علاوه بر کارتهای بدون تماس اشتراک فصلی، فراهم شد.[۱۹] این سرویس همچنین پس از آنکه پرداخت بدون تماس در ۷۶۵ دستگاه پارکومتر استراسبورگ در اکتبر ۲۰۱۱ در دسترس قرار گرفت، در ۱۸ و ۲۵ ژوئن ۲۰۱۳ برای تلفنهای هوشمند دارای انافسی در تراموا و اتوبوسهای کان[۲۰][۲۱] و استراسبورگ پیادهسازی شد.[۲۲][۲۳] در شبکه ترابری پاریس، پس از یک دوره آزمایشی ۴ ماهه از نوامبر ۲۰۰۶ با بویگ تلکام و ۴۳ نفر[۱۸] و در نهایت با ۸٬۰۰۰ کاربر از ژوئیه ۲۰۱۸، پرداخت موبایلی بدون تماس و اعتبارسنجی مستقیم روی دستگاههای کارتخوان گیتهای ورودی با استفاده از تلفن هوشمند، در ۲۵ سپتامبر ۲۰۱۹ با همکاری شرکتهای اورانژ، سامسونگ، ویزوی سولوشنز، ورلدلاین و کاندونت به تصویب رسید.[۲۴][۲۵][۲۶]
فناوری انافسی پس از معرفی در کره جنوبی توسط خردهفروش تخفیفی هومپلاس در مارس ۲۰۱۰، در سئول مورد استفاده قرار گرفت[۲۷][۲۸] و در توکیو نیز از مه ۲۰۱۰ تا پایان سال ۲۰۱۲، این فناوری آزمایش و سپس در سیستمهای موجود، مانند کیف پول موبایلی اوسایفو-کیتای، ادغام یا به آنها اضافه شد.[۲۹][۳۰] استاندارد انافسی برای نخستین بار در یک شبکه مترو، توسط چاینا یونیکام در پکن در ۳۱ دسامبر ۲۰۱۰ پیادهسازی شد.[۳۱]
در اکتبر ۲۰۱۱، نخستین تلفنهای همراه با گواهی مسترکارت پیپس (PayPass) و/یا ویزا کارت پیویو (payWave) عرضه شدند. یک حساب پیپس یا پیویو میتواند به رمزپردازنده ایمن تعبیهشده و/یا سیمکارت درون تلفنها اختصاص یابد.
در اکتبر ۲۰۱۳، سیتیگروپ اینترپرایز پیمنتس و ۳ هنگ کنگ، بخش عملیات موبایل شرکت هاچیسون تلهکامونیکیشنز هنگ کنگ لیمیتد (SEHK: 215)، بهطور مشترک راهاندازی «۳ سیتی والت» (3 Citi Wallet) را اعلام کردند. با استفاده از فناوری ارتباطات میداننزدیک (NFC)، «۳ سیتی والت» یک سرویس کیف پول همراه چندمنظوره بود که شامل پرداخت همراه، تاریخچه تراکنش، سرویس پیشنهاد ویژه مبتنی بر مکان و یک قابلیت جستجو بود که مشتریان را به بهترین معاملات در نزدیکیشان هدایت میکرد. کیف پول ۳ سیتی با طیف گستردهای از تلفنهای هوشمند تعیینشده از سامسونگ، سونی، اچتیسی، الجی و آیفون سازگار بود. بیش از ۹۰۰۰ کارتخوان ویزا کارت پیویو در سراسر هنگ کنگ از همان روز نخست قادر به پذیرش پرداختهای بدون تماس بودند.[۳۲]
در فوریه ۲۰۱۴، مسترکارت اعلام کرد که برای تمرکز بر پرداختهای همراه با «ویو» (Weve) که یک سرمایهگذاری مشترک بین ایای، او۲ بریتانیا و وودافون بریتانیا است، همکاری خواهد کرد. این مشارکت با ایجاد یک پلتفرم جهانی در اروپا، توسعه «سامانههای پرداخت همراه بدون تماس» را ترویج خواهد کرد.[۳۳]
در ۹ سپتامبر ۲۰۱۴، اپل از اپل پی، یک شکل اختصاصی از پرداخت بدون تماس که با تلفنهای هوشمندش یکپارچهشده بود، همزمان با عرضه آیفون ۶ رونمایی کرد.[۳۴]
در سپتامبر ۲۰۱۴، متروی شرکت ترابری لندن شروع به پذیرش پرداخت بدون تماس کرد. تعداد سفرهای تکمیلشده با پرداخت بدون تماس اکنون از ۳۰۰ میلیون فراتر رفته است. در روز جمعه ۱۸ دسامبر، که شلوغترین روز در سال ۲۰۱۵ بود، رکورد ۱. ۲۴ میلیون سفر توسط بیش از ۵۰۰ هزار کارت بدون تماس منحصربهفرد انجام شد.[۳۵]
در سال ۲۰۱۶، ارسته گروپ یک کارت نقدی فقط-انافسی را عرضه کرد که به صورت برچسب در اتریش پیادهسازیشده بود. این کارت در هر کارتخوانی که از انافسی پشتیبانی کند برای تراکنشهای با مبلغ نامحدود قابل استفاده است، با این حال برای تراکنشهای بیش از سقف ۲۵ یورو، برای تأیید تراکنش به یک شماره شناسایی شخصی (PIN) نیاز است.[۳۶]
در سال ۲۰۱۶، پرداختهای بدون تماس با دستگاههای فناوری پوشیدنی که این قابلیت پرداخت را ارائه میدهند، گستردهتر شدند.
دهه ۲۰۲۰
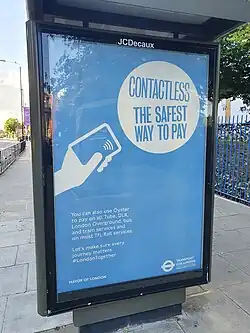
در طول دنیاگیری کووید-۱۹،[۳۷] چندین بانک سقف پرداختهای بدون تماس خود را افزایش دادند.[۳۸][۳۹] در بریتانیا، این سقف در مارس ۲۰۲۰ از ۳۰ پوند به ۴۵ پوند افزایش یافت.[۴۰] پرداختهای بدون تماس به عنوان روش پرداخت ایمنتری نسبت به پرداختهای کارتی EMV و تراکنشهای پول نقد توصیه شدند.[۴۱] این سقف بعداً به ۱۰۰ پوند افزایش یافت.[۴۲]
در سال ۲۰۲۲، اپل «تپ تو پی» (Tap to Pay) را معرفی کرد؛ قابلیتی که به فروشندگان اجازه میدهد از دستگاههای آیفون به عنوان کارتخوان برای کارتهای بدون تماس استفاده کنند.[۴۳][۴۴]
پذیرش و استفاده
گوگل پی برنامهای برای دستگاههای دارای سیستمعامل اندروید گوگل است که به کاربران اجازه میدهد با استفاده از NFC خرید کنند. این روش در ابتدا به یک عنصر امن فیزیکی نیاز داشت، اما با شبیهسازی کارت میزبان که در اندروید ۴. ۴ (کیتکت) معرفی شد، جایگزین گردید. برای نمونه، کیف پولهای سافتکارت (که پیشتر با نام کیف پول موبایل ایسیس شناخته میشد)، سیتیزی و کوئیک تپ، از یک سیمکارت امن برای ذخیره اطلاعات شخصی رمزنگاریشده استفاده میکنند. پرداختهای بدون تماس با تلفنهای همراه فعال، همچنان در مقیاس کوچکی انجام میشوند، اما هر ماه تعداد بیشتری از تلفنهای همراه برای این کار گواهی دریافت میکنند.[۴۵]
در سال ۲۰۱۲، مشاوران مسترکارت نوشتند که مصرفکنندگان به دلیل سهولت در تراکنشهای کوچک، احتمالاً پول بیشتری با استفاده از کارتهای خود خرج میکنند.[۴۶] مسترکارت کانادا اعلام کرده است که شاهد «حدود ۲۵ درصد» افزایش هزینهکرد توسط کاربران کارتهای اعتباری RFID با برند مسترکارت بدون تماسبوده است.[۴۷]
تا تاریخ دسامبر ۲۰۱۴، حدود ۵۸ میلیون کارت با قابلیت پرداخت بدون تماس در بریتانیا در حال استفاده بود و بیش از ۱۴۷٬۰۰۰ کارتخوان نیز مورد استفاده قرار میگرفت.[۴۸][۴۹] تا ژوئن ۲۰۱۷، خریدهای انجامشده با کارت از خریدهای نقدی پیشی گرفت. گزارششده است که این امر ناشی از افزایش پرداختهای بدون تماسبوده که حدود یکسوم از کل تراکنشهای کارتی در بریتانیا را تشکیل میداد. تعداد پرداختها به این روش از زمانی که سقف پرداخت از ۲۰ پوند به ۳۰ پوند افزایش یافت، بهطور قابلتوجهی رشد کرد.[۵۰] در سال ۲۰۱۸، پرداختهای بدون تماس حدود ۱۹٪ از تراکنشها در بریتانیا را تشکیل میدادند.[۵۱]
در سال ۲۰۱۸، شرکت وستپک بنکینگ در استرالیا آمار پرداختهای بدون تماس سال ۲۰۱۷ را منتشر کرد و در گزارش خود ادعا کرد که پرداختهای بدون تماس با استفاده در بیش از ۹۰٪ خریدها، به نقطه اشباع نزدیکشده است. سنت جورج بانک استرالیا نیز برای همان دوره، استفاده ۹۴. ۶ درصدی را گزارش کرد.[۵۲]
اظهارات اخیر ویزا و دیگر صادرکنندگان کارت در ایالات متحده نشان میدهد که آنها در دسترس بودن کارتهای بدون تماس را برای مصرفکنندگان آمریکایی افزایش خواهند داد. ویزا برآورد میکند که تا پایان سال ۲۰۲۰، ۳۰۰ میلیون کارت بدون تماس در ایالات متحده صادر خواهد شد که نسبت به پیشبینی ۱۰۰ میلیونی در پایان سال ۲۰۱۹ که در تماس تلفنی درآمدهای سهماهه چهارم سال ۲۰۱۸ اعلامشده بود، افزایش یافته است.[۵۳]
اپراتورهای مخابراتی شروع به مشارکت در پرداختهای بدون تماس از طریق استفاده از تلفنهای دارای NFC کردهاند. برای نمونه، پینگپینگ متعلق به گروه پراکسیموس، دارای یک حساب با ارزش ذخیرهشده است و از طریق همکاری با تاچاتگ متعلق به آلکاتل-لوسنت، قابلیتهای پرداخت بدون تماس را ارائه میدهد.
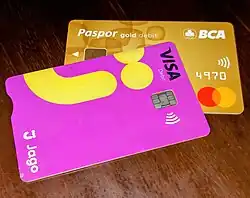
نهادهای مالی بزرگی که اکنون سیستمهای پرداخت بدون تماس ارائه میدهند عبارتند از: مسترکارت، یونیونپی، سیتیبانک، جیپی مورگان چیس، امریکن اکسپرس، کیبانک، بارکلیز، بارکلیکارد، اچاسبیسی، بانک لویدز، فریدامپی، روپی، کو-اپوریتیو بنک، نیشنواید و ناتوست. ویزا کارت (Visa payWave)، مسترکارت (Mastercard Contactless) و امریکن اکسپرس اکسپرسپی، نمونههایی از کارتهای اعتباری بدون تماس هستند که در ایالات متحده و بریتانیا گسترش یافتهاند.
فناوری
سه استاندارد اصلی برای پرداختهای بدون تماس وجود دارد که در سراسر کارتخوانها با استاندارد EMV پذیرفته شدهاند.
تراشه EMV
بر روی کارتهای بانکی صادرشده، یک تراشه هوشمند یا تراشه رمزنگاری قرار دارد که به عنوان کارت هوشمند شناخته میشود و اجازه میدهد پرداختهای بیسیم از طریق تراشه EMV در محدوده کارتخوان با استفاده از فناوری RFID و با پیروی از استاندارد EMVCo انجام شود. هنگامی که کارت هوشمند در مقابل کارتخوان قرار میگیرد، کارتخوان جزئیات صادرکننده کارت را از طریق مجموعهای از تعاملات پین (PIN) تأیید میکند و پرداخت برای آن تراکنش موفقیتآمیز خواهد بود.
نشانهگذاری
رویکرد جدیدتر در فناوری کارت هوشمند با پیوند دادن یک کارت هوشمند به یک دستگاه سختافزاری، مانند استفاده از برنامه اپل پی در تلفن همراه آیفون، محقق میشود. این کار به دستگاههای همراه اجازه میدهد تا با استفاده از فناوری RFID و به نمایندگی از کارت هوشمند، از طریق نشانهای که توسط صادرکننده کارت تولیدشده است، در مقابل کارتخوان پرداخت انجام دهند؛ فرآیندی که به آن نشانهگذاری میگویند. یک شماره حساب دستگاه (DAN) مشابه شماره حساب خصوصی (PAN) در کارتهای سنتی دارای نوار مغناطیسی و تراشه، به همراه یک کلید خصوصی تولیدشده و در طول راهاندازی اولیه کارت هوشمند روی دستگاه سختافزاری، برای صادرکننده کارت ارسال میشود. هنگامی که پرداختها از طریق برنامه تأییدشده مربوطه در دستگاه سختافزاری انجام میشود، DAN و جزئیات مربوطه مانند تاریخ انقضا و CVV از طریق کارتخوان برای رمزنگاری به صادرکننده کارت ارسال میشوند، جایی که کلید خصوصی مرتبط برای تأیید تراکنش استفاده میشود.
NFC
فناوری ارتباطات میداننزدیک (NFC، منطبق با استاندارد ISO/IEC 14443[۵۴]) در کارتهای بدون تماس، از فناوری فرکانس رادیویی ۱۳. ۵۶ مگاهرتز استفاده میکند که دادههای دیجیتال را تنها در محدوده بسیار کوتاهی منتقل میکند.
بهطور معمول، فاصله بهینه ۴ سانتیمتر یا کمتر است؛ فراتر از آن، سیگنال بهسرعت کاهش مییابد و هرگز نمیتواند از ۱۰ سانتیمتر فراتر رود.
امنیت
در سال ۲۰۰۶، پژوهشگران امنیتی دریافتند که نام دارنده کارت، شماره کارت اعتباری و تاریخ انقضا ممکن است توسط کارتهای پرداخت بدون تماس بدون رمزنگاری ارسال شود. آنها توانستند از اطلاعات نشتیافته از یک کارت اعتباری بدون تماس برای انجام یک خرید آنلاین، بدون باز کردن پاکتی که کارت در آن ارسالشده بود، استفاده کنند.[۵۵]
بسته به فضای اقتصادی، ممکن است محدودیتی برای پرداخت در تراکنشهای تکی بدون نیاز به وارد کردن شماره شناسایی شخصی (PIN) وجودداشته باشد و برخی از کارتهای بدون تماس تنها تعداد دفعات مشخصی قابل استفاده هستند، پیش از آنکه از مشتریان درخواست شود شماره شناسایی شخصی خود را وارد کنند.[۵۶] تراکنشهای نقدی و اعتباری بدون تماس از همان شبکه EMV (تراشه و پین) استفاده میکنند که کارتهای قدیمیتر از آن بهره میبردند و توسط همان تضمینهای کلاهبرداری محافظت میشوند. در مواردی که از شماره شناسایی شخصی پشتیبانی میشود، بخش بدون تماس کارت ممکن است تا زمانی که یک تراکنش استاندارد «تراشه و پین» انجام نشود، غیرفعال باقی بماند.[۵۷] این امر تأییدیهای فراهم میکند که کارت به دست دارنده واقعی آن رسیده است.
تحت استانداردهای تضمین کلاهبرداری، بانکهای ایالات متحده مسئول هرگونه تراکنش متقلبانهای هستند که از طریق کارتهای بدون تماس انجام شود.
محدودیت CVM
از آنجا که معمولاً نیازی به تأیید امضا یا PIN نیست، خریدهای بدون تماس اغلب به حداکثر مبلغ در هر تراکنش محدود میشوند که به آن «محدودیت تأیید دارنده کارت» (CVM limit) گفته میشود. این محدودیتها بین بانکها متفاوت است. برای تراکنشهای بیش از حد مجاز CVM، معمولاً یک تأییدیه (مانند شماره شناسایی شخصی، امضا یا احراز هویت بیومتریک) مورد نیاز است.
تراکنشهای زیر «محدودیت کف» (floor limit)، علاوه بر اینکه نیازی به احراز هویت مصرفکننده ندارند، بدون ارسال تراکنش به صورت آنلاین برای تأیید توسط میزبان پذیرنده نیز پذیرفته میشوند.
توجهداشته باشید که این محدودیتها معمولاً زمانی که از تأیید CDCVM (مانند اپل پی) استفاده میشود، اعمال نمیگردند.
| آرژانتین | ARS ۸۰۰۰۰ | تراکنشهای بالای ۸۰۰۰ پزوی آرژانتین ممکن است نیاز به تأیید شماره شناسایی شخصیداشته باشند.[۵۸] |
| استرالیا | A$۲۰۰ | برای تراکنشهای بیش از ۲۰۰ دلار استرالیا، شماره شناسایی شخصی یا احراز هویت بیومتریک الزامی است.[۵۹][۶۰] |
| اتریش | €۲۵ | برای تراکنشهای بیش از ۲۵ یورو، شماره شناسایی شخصی الزامی است. علاوه بر این، برای کارتهای تولیدشده قبل از ۲۰۱۷، تنها پنج تراکنش بدون شماره شناسایی شخصی قابل انجام است.[۶۱] کارتهای صادرشده پس از دسامبر ۲۰۱۶ برای تراکنشهای بیش از ۲۵ یورو یا مجموع تراکنشهای بدون تماس ۱۲۵ یورو، نیاز به کد شماره شناسایی شخصی دارند. |
| جمهوری آذربایجان | ₼۱۰۰ | برای تراکنشهای ۱۰۰ منات و بالاتر با استفاده از کارت فیزیکی، شماره شناسایی شخصی الزامی است. هنگام استفاده از CDCVM (اپل پی، گارمین پی یا گوگل پی) هیچ الزام اجباری برای شماره شناسایی شخصی وجود ندارد. |
| بحرین | ۲۰ BHD | |
| بنگلادش | BDT۵۰۰۰. ۰۰ | برای تراکنشهای بیش از ۵۰۰۰. ۰۰ تاکای بنگلادش، شماره شناسایی شخصی الزامی است. |
| بلژیک | €۵۰ | از زمان بحران کووید، محدودیتهای تراکنش در بلژیک افزایش یافت. برای تراکنشهای بیش از ۵۰ یورو، شماره شناسایی شخصی الزامی است. هنگامی که چندین پرداخت بدون تماس پشت سر هم به مبلغ ۱۲۵ یورو برسد، شماره شناسایی شخصی الزامی است. |
| برزیل | R$۲۰۰ | برای تراکنشهای بیش از ۲۰۰ رئال برزیل، شماره شناسایی شخصی الزامی است.[۶۲] |
| بلغارستان | €۵۰[۶۳] | برای تراکنشهای بیش از ۵۰ یورو، شماره شناسایی شخصی الزامی است. ۵۰ لِو بلغارستان (~۲۵ یورو) تا ۲۵ مارس ۲۰۲۰.[۶۳] ۲۵ لِو بلغارستان (~۱۲ یورو) تا ۱۲ آوریل ۲۰۱۹. |
| بوسنی و هرزگوین | ۶۰ KM | برای تراکنشهای بیش از ۶۰ مارک تبدیلپذیر، شماره شناسایی شخصی الزامی است.[۶۴][۶۵] |
| کانادا | بدون محدودیت
در عمل ۲۵۰ دلار کانادا |
محدودیتها کاملاً در اختیار بانک پذیرنده فروشنده و بانک مصرفکننده است. هیچ قانونی برای محدود کردن مبالغ وجود ندارد. از سال ۲۰۲۰، محدودیت استاندارد پرداخت بدون تماس در کانادا به ۲۵۰ دلار کانادا افزایش یافته است که با پذیرش گسترده در شبکههای اصلی کارت و موسسات مالی همراهبوده است.[۶۶][۶۷][۶۸] |
| شیلی | ۱۲٬۰۰۰ پزوی شیلی | |
| چین | ۱۰۰۰ یوان چین[۶۹] | یونیونپی کوئیکپس. در صورت غیرفعال نشدن توسط بانک، نیاز به وارد کردن شماره شناسایی شخصی (PIN) دارد. |
| کلمبیا | ۱۰۰٬۰۰۰ پزوی کلمبیا | برای تراکنشهای بالای ۱۰۰٬۰۰۰ پزوی کلمبیا، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. |
| کاستاریکا | ۳۰٬۰۰۰ کولون | برای تراکنشهای بالای ۳۰٬۰۰۰ کولون، امضا الزامی است.[۷۰] از ۱ ژوئیه ۲۰۲۲، به جای آن وارد کردن شماره شناسایی شخصی (PIN) الزامی خواهد بود.[۷۱] |
| کرواسی[۷۲] | ۴۰ یورو | برای تراکنشهای بالای ۴۰ یورو، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. |
| کوراسائو | ۴۵ گیلدر آنتیل هلند | برای تراکنشهای بالای ۴۵ گیلدر آنتیل هلند، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. هنگامی که مجموع چندین پرداخت بدون تماس متوالی به ۱۰۰ گیلدر آنتیل هلند برسد، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. |
| جمهوری چک | ۵۰۰ کرون چک | برای تراکنشهای بالای ۵۰۰ کرون چک، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. پس از ۵ تراکنش بدون تماس متوالی زیر ۵۰۰ کرون چک و/یا پس از رسیدن به سقف تجمعی معادل ۱۵۰ یورو، وارد کردن شماره شناسایی شخصی (PIN) الزامی است.[۷۳] |
| دانمارک[۷۴] | ۳۵۰ کرون دانمارک | برای تراکنشهای بالای ۳۵۰ کرون دانمارک، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. گاهی اوقات برای اطمینان از اینکه کارت توسط صاحب آن استفاده میشود، وارد کردن شماره شناسایی شخصی (PIN) به هر حال الزامی است. |
| جمهوری دومینیکن | بدون محدودیت | |
| مصر | ۶۰۰ پوند مصر | تراکنشهای بالای ۶۰۰ پوند مصر نیازمند وارد کردن شماره شناسایی شخصی (PIN) هستند.[۷۵] |
| استونی[۷۶] | ۵۰ یورو | |
| فنلاند | ۵۰ یورو | تا ۱۲ آوریل ۲۰۱۹ سقف ۲۵ یورو بود. پس از آن به ۵۰ یورو افزایش یافت. |
| فرانسه | ۵۰ یورو | برای کارتهای بدون تماس، تا سه بار در روز، پس از آن وارد کردن شماره شناسایی شخصی (PIN) الزامی است. پرداختهای CDCVM از این قاعده مستثنی هستند. فروشندگان ممکن است محدودیتهای خاص خود را تعیین کنند. |
| آلمان | ۲۵ یورو / ۵۰ یورو | برای هر تراکنش بالای ۲۵ یا ۵۰ یورو (برخی کارتهای ویزا)، وارد کردن شماره شناسایی شخصی (PIN) یا تأییدیه CDCVM الزامی است. |
| یونان | ۵۰ یورو | برای تراکنشهای بالای ۵۰ یورو، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. |
| هنگ کنگ | بدون محدودیت | در ابتدا بانکها، نه دولت، سقف ۵۰۰ دلار یا کمتر را تعیین کردند، سپس (برای برخی بانکها) زیر ۱۰۰۰ دلار هنگ کنگ، تا زمانی که محدودیتها برداشته شدند. |
| مجارستان | ۱۵٬۰۰۰ فورینت | برای تراکنشهای بالای ۵۰۰۰ فورینت، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. برای هر ۱۰ تراکنش بدون تماس متوالی یا در صورت رسیدن به ۱۰٬۰۰۰ فورینت، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. به دلیل دنیاگیری کووید-۱۹، سقف ۵۰۰۰ فورینت به ۱۵٬۰۰۰ فورینت افزایش یافت. برای اپل پی یا خریدهای بدون تماس مشابه، محدودیتی وجود ندارد. |
| ایسلند | ۵۰۰۰ کرون ایسلند | ایسلندزبانکی سقف پایینتری معادل ۴۲۰۰ کرون ایسلند دارد. برای هر تراکنش بیش از این سقف، استفاده از تراشه و شماره شناسایی شخصی (PIN) الزامی است. همچنین، یک سقف تجمعی ۱۰٬۰۰۰ کرون ایسلند بین استفادههای تراشه و شماره شناسایی شخصی (PIN) وجود دارد. |
| هند | ۵۰۰۰ روپیه (۶۱٫۰۴ دلار آمریکا) | برای تراکنشهای بالای ۵۰۰۰ روپیه (۶۱٫۰۴ دلار آمریکا)، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. |
| اندونزی | ۱٬۰۰۰٬۰۰۰ روپیه | تراکنشهای بالای ۱٬۰۰۰٬۰۰۰ روپیه باید با تأییدیه شماره شناسایی شخصی (PIN) ۶ رقمی انجام شوند. |
| ایرلند | ۵۰ یورو | در ۱ آوریل ۲۰۲۰ از ۳۰ یورو به ۵۰ یورو افزایش یافت.[۷۷] هنگام استفاده از پرداخت بدون تماس با اصالتسنجی چندعاملی (مانند اپل پی) محدودیتی برای تراکنش وجود ندارد، اگرچه برخی از فروشندگان همچنان سقف تراکنش ۵۰ یورو را اعمال میکنند.[۷۸] |
| اسرائیل | ۳۰۰ شکل جدید اسرائیل | برای تراکنشهای بالای ۳۰۰ شکل جدید اسرائیل، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. |
| ایتالیا | ۵۰ یورو | برای تراکنشهای بالای ۵۰ یورو، وارد کردن شماره شناسایی شخصی (PIN) الزامی است. |
| ژاپن | ۲۰٬۰۰۰ ین ژاپن | جیسیبی کوئیکپی و کوئیکپی پلاس.[۷۹] طبق قوانین برند ویزا، سقف CVM برای تمامی تراکنشهای کارتی ۱۵٬۰۰۰ ین است. طبق قوانین برند مسترکارت، سقف CVM برای تراکنشهای کارت آیسی بدون تماس ۱۵٬۰۰۰ ین است.[۸۰] |
| لتونی[۸۱] | ۵۰ یورو | |
| لیتوانی[۸۲] | ۵۰ یورو | |
| مقدونیه شمالی | ۷۵۰ دینار مقدونیه | |
| مالزی | ۲۵۰ رینگیت | محدودیتهای تجمعی (مجموع مبلغ و/یا تراکنشهای متوالی) بین صادرکنندگان کارت متفاوت است.[۸۳]
بهطور پیشفرض، برای هر تراکنش بالای ۲۵۰ رینگیت، وارد کردن پین (PIN) الزامی است. اما این محدودیت قابل سفارشیسازی است.[۸۴] |
| هلند[۸۵] | ۲۵ یورو | برای پرداختهای کارتی بیش از ۲۵ یورو در یک نوبت یا ۵۰ یورو بهصورت متوالی، وارد کردن پین الزامی است. برخی کارتهای قدیمیتر تنها اجازه پنج تراکنش متوالی بدون پین را میدهند. امروزه اکثر فروشگاهها (اگر نگوییم همه آنها) دارای کارتخوانهایی هستند که از CDCVM بهعنوان روش احراز هویت (مانند اپل پی) پشتیبانی میکنند. اکثر بانکها نیز چند سالی است که قابلیت NFC/Tap&Pay اندروید را از طریق برنامههای همراهبانک خود ارائه میدهند. در حالی که اپل پی (بهصورت غیررسمی) در ۲۰ مارس ۲۰۱۸ توسط bunq و از طریق یک راهکار جایگزین راهاندازی شد،[۸۶] و بهطور رسمی در ۱۱ ژوئن ۲۰۱۹ توسط ING به آن پیوست،[۸۷] که پس از آن راهاندازی رسمی برای bunq در ۳ سپتامبر و اعلام اینکه بانکهای ABN AMRO و Rabobank نیز در سال ۲۰۱۹ ارائه اپل پی را آغاز خواهند کرد، صورت گرفت.[۸۸] همچنین توجهداشته باشید که پذیرش گسترده کارتهای اعتباری هنوز رایج نیست و این موضوع به تصمیم فروشنده بستگی دارد. مائسترو متعلق به مسترکارت، نوع کارت غالب است و همهجا پذیرفته میشود. |
| نیوزیلند | ۲۰۰ دلار نیوزیلند | برای هر تراکنش بالای ۲۰۰ دلار نیوزیلند، وارد کردن پین الزامی است. در واکنش به دنیاگیری کووید-۱۹، این مبلغ بهطور موقت از ۸۰ دلار به ۲۰۰ دلار افزایش یافت تا از تماسهای غیرضروری بیشتر کاسته شود.[۸۹] |
| نروژ[۹۰] | ۵۰۰ کرون نروژ | برای هر تراکنش بالای ۵۰۰ کرون نروژ، وارد کردن پین الزامی است.[۹۱] گاهی اوقات برای اطمینان از اینکه کارت توسط صاحب آن استفاده میشود، پین در هر صورت مورد نیاز است. |
| پاکستان | ۳۰۰۰ روپیه | تراکنشهای بالای ۳۰۰۰ روپیه نیازمند احراز هویت با پین هستند. |
| فیلیپین | ۵۰۰۰ پزو | در سال ۲۰۲۰ از ۲۰۰۰ پزو به ۵۰۰۰ پزو افزایش یافت.[۹۲] |
| لهستان | ۱۰۰ زلوتی | برای تراکنشهای بالای ۱۰۰ زلوتی یا معادل آن، وارد کردن پین الزامی است. |
| پرتغال | ۵۰ یورو | برای مبالغ بیش از ۵۰ یورو، احراز هویت با پین اجباری است.[۹۳] |
| رومانی | ۱۰۰ لئو | برای تراکنشهای بالای ۱۰۰ لئو یا معادل آن، وارد کردن پین الزامی است. |
| روسیه | ۱۰۰۰ تا ۵۰۰۰ روبل | سقف CVM بسته به پذیرنده و نظام پرداخت کارت (در برخی موارد، صادرکننده) بین ۱۰۰۰ تا ۵۰۰۰ روبل متغیر است. در کارتخوانهای بزرگترین بانک روسیه، Sberbank، سقف CVM برای تمامی نظامهای پرداخت ۳۰۰۰ روبل است و این سقف رایجترین میزان در روسیه محسوب میشود. در برخی کارتخوانهای بانکهای دیگر (برای مثال، VTB، Promsvyazbank، Russian Standard Bank)، سقف CVM برای Mastercard برابر با ۵۰۰۰ روبل است.
در NSPC (اپراتور نظام پرداخت ملی میر)، سقف CVM برابر با ۳۰۰۰ روبل است. |
| عربستان سعودی | ۳۰۰ ریال سعودی | برای تراکنشهای بالای ۳۰۰ ریال سعودی، وارد کردن پین الزامی است. |
| صربستان | ۴۰۰۰ دینار صربستان | برای تراکنشهای بالای ۴۰۰۰ دینار صربستان، احراز هویت با پین الزامی است. |
| سنگاپور | ۲۰۰ دلار سنگاپور | سقف تراکنش برای پرداختهای بدون تماس NETS در سنگاپور در ابتدا روی ۱۰۰ دلار سنگاپور تنظیمشده بود، اگرچه برخی بانکها مبالغ بالاتری ارائه میدهند.[۹۴] برای پرداختهای بدون تماس همراه، هیچ سقف تراکنشی وجود ندارد.[۹۵] اکثر بانکها و پردازشگرهای پرداخت، سقف ۲۰۰ دلار سنگاپور را تعیین کردهاند.[۹۶][۹۷][۹۸] |
| اسلواکی | ۵۰ یورو پین | برای تراکنشهای بیش از ۵۰ یورو، پین مورد نیاز است (سقف در سال ۲۰۲۰ از ۲۰ یورو افزایش یافت). پس از رسیدن به سقف تجمعی ۱۵۰ یورو، پین الزامی است.[۹۹] |
| اسلوونی | ۲۵ یورو پین | برای تراکنشهای بیش از ۲۵ یورو، پین مورد نیاز است. |
| آفریقای جنوبی | ۲۰۰/۵۰۰ راند | در مه ۲۰۱۷ به ۵۰۰ راند افزایش یافت (بهجز برای گروه ابسا که در ۲۰۰ راند باقی ماند)[۱۰۰] |
| اسپانیا | ۵۰ یورو پین | برای مبالغ بیش از ۵۰ یورو، تأیید پین اجباری است، مگر در مواردی که از پرداختهای همراه استفاده شود. این سقف برای جلوگیری از تماس به دلیل دنیاگیری کووید-۱۹ از ۲۰ یورو به ۵۰ یورو افزایش یافت. |
| سریلانکا | ۵۰۰۰ روپیه سریلانکا | برای مبالغ بیش از ۵۰۰۰ روپیه، تأیید پین/امضا مورد نیاز است. |
| سوئد | ۲۰۰ کرون | برای هر تراکنش بیش از ۲۰۰ کرون، پین مورد نیاز است. |
| سوئیس | ۸۰ فرانک | برای تراکنشهای بیش از ۸۰ فرانک، پین مورد نیاز است. |
| تایوان | بدون سقف | ممکن است برای خریدهای بزرگ، امضا نیاز باشد. |
| تایلند | ۱۵۰۰ بات | |
| ترکیه | ۷۵۰ لیر | برای تراکنشهای بیش از ۷۵۰ لیر، پین مورد نیاز است. |
| اوکراین | ۱۵۰۰ گریونا | برای تراکنشهای بیش از ۱۵۰۰ گریونا، پین مورد نیاز است. |
| امارات متحده عربی[۱۰۱][۱۰۲] | ۵۰۰ درهم | |
| بریتانیا | بدون سقف | اگرچه پرداختهای بدون تماس نامحدود از ۱۹ مارس ۲۰۲۶ مجاز شد، اما هنوز هیچ بانکی سقف خود را از حداکثر قبلی ۱۰۰ پوند افزایش نداده است[۱۰۳]. سقفهای قبلی:
هنگام استفاده از پرداخت بدون تماس با اصالتسنجی چندعاملی (مانند اپل پی)، هیچ سقف تراکنشی وجود ندارد، اگرچه برخی از فروشندگانی که نرمافزار کارتخوانهای خود را بهروزرسانی نکردهاند، سقف ۲۵۰ پوند را اعمال میکنند که گویی هیچ تأیید هویتی وجود ندارد؛ این وضعیت بهتدریج در حال بهبود است. |
| ایالات متحده آمریکا | بدون سقف | ممکن است برای خریدهای بزرگ، امضا نیاز باشد. بانکها ممکن است سقفهای خاص خود را تعیین کنند یا پین بخواهند. |
جستارهای وابسته
- اپل پی
- بیم (سامانه پرداخت)
- ارز دیجیتال
- کارت هوشمند بدون تماس
- جامعه بدون پول نقد
- دشتاپ موبایل
- گوگل پی
- مایکروسافت پی
- پرداخت همراه
- ارتباطات میداننزدیک
- کارت مجاورتی
- کارت اختاپوس
- کارت اوپوس
- کارت اویستر
- کارت اوپال
- کارت پرستو
- راو-کاو
- ونترا
- سامسونگ پی
- سافتکارت
- کارتهای مجاورتی
پانویس
- ↑ Caddy, James; Delaney, Luc; Fisher, Chay; Noone, Clare (19 March 2020). "Consumer Payment Behaviour in Australia" (PDF). Reserve Bank of Australia. p. 13. Archived from the original on 2020-04-02. Retrieved 13 May 2024.
- ↑ "UK contactless debit and credit cards". Statista. Archived from the original on 5 November 2023. Retrieved 13 September 2023.
- ↑ Lucia L.S. Siu (June 2008). "Coercing Consensus: Unintended success of the Octopus electronic payment system". the 6th International Conference on Politics and Information Systems, Technologies and Applications (PISTA). Archived from the original on 13 May 2025. Retrieved 26 March 2026.
- ↑ Wehr, John (1 January 2003). "FreedomPay makes waves in contactless payment". SecureIDNews. Archived from the original on 2013-12-17. Retrieved 13 May 2024.
- ↑ "McDonald's testing e-payment system". USA Today. 2001-05-29. Archived from the original on 2012-10-24. Retrieved 13 May 2024.
- ↑ "Sony et Philips contrent Bluetooth". 01net.com (in French). 18 September 2002. Archived from the original on 29 June 2020. Retrieved 13 May 2024.
- 1 2 3 4 "Les transports en commun niçois se mettent au paiement sans contact". 01net.com (in French). 24 May 2009. Archived from the original on 29 June 2020. Retrieved 13 May 2024.
- ↑ "Philippe Maugars : le père français du NFC sacré inventeur européen de l'année". 01net.com (in French). 12 June 2015. Archived from the original on 29 June 2020. Retrieved 13 May 2024.
- 1 2 "Caen, la ville où l'on paye et s'informe en sortant son portable". 01net.com (in French). 20 October 2005. Archived from the original on 27 June 2020. Retrieved 13 May 2024.
- ↑ "A Hanau, le portable-ticket de bus joue au juste prix". 01net.com (in French). 2 May 2005. Archived from the original on 29 June 2020. Retrieved 13 May 2024.
- ↑ "Les transports rennais payés par mobile 'sans contact'". 01net.com (in French). 7 November 2007. Archived from the original on 29 June 2020. Retrieved 13 May 2024.
- ↑ "Barclaycard rolls out Oyster payments card". Finextra. 10 September 2007. Archived from the original on 2020-07-28. Retrieved 13 May 2024.
- ↑ "Nokia 6131 NFC – touch to pay credit card mobile phones start trickling onto the market". The Red Ferret. 22 November 2007. Archived from the original on 25 October 2020. Retrieved 13 May 2024.
- ↑ "First Fully Integrated Contactless Payment System in UK". paymentnews.com. 2008-03-26. Archived from the original on 2014-03-02. Retrieved 2012-08-26.
- ↑ Clark, Sarah (19 January 2009). "Mobile and transit operators launch NFC payments system in Chongqing". nfcw.com. Archived from the original on 3 March 2021. Retrieved 13 May 2024.
- ↑ "Orange and Barclaycard deliver next step in their partnership with contactless co-branded credit card". Barclaycard. January 7, 2010. Archived from the original on 17 January 2017. Retrieved 9 June 2016.
- ↑ White, Garry (2009-03-08). "Barclaycard and Orange unveil pay-by-mobile service". Daily Telegraph. London. Archived from the original on 2010-08-31. Retrieved 13 May 2024.
- 1 2 "Télécoms - La révolution mobile sans contact arrive en 2008". banquedesterritoires.fr (in French). 21 December 2007. Archived from the original on 30 June 2020. Retrieved 13 May 2024.
- ↑ "Nice, première ville à passer au paiement sans contact". 01net.com (in French). 21 May 2010. Archived from the original on 28 July 2020. Retrieved 13 May 2024.
- ↑ "A Caen, avec un mobile sans contact, on valide dans les bus et trams". 01net.com (in French). 18 June 2013. Archived from the original on 29 June 2020. Retrieved 13 May 2024.
- ↑ Boden, Rian (18 June 2013). "NFC transit ticketing service goes live in French city of Caen". nfcw.com. Archived from the original on 14 August 2020. Retrieved 13 May 2024.
- ↑ "A Strasbourg, on voyage en bus et en tram grâce à un mobile sans contact". 01net.com (in French). 27 June 2013. Archived from the original on 26 June 2020. Retrieved 13 May 2024.
- ↑ "Strasbourg NFC ticketing moves to commercial launch". nfcw.com. 5 July 2013. Archived from the original on 24 February 2021. Retrieved 13 May 2024.
- ↑ "Ça y est, certains smartphones Samsung peuvent servir de titres de transport en Île-de-France !" (in French). Twitter. 8 April 2019. Archived from the original on 6 September 2020. Retrieved 13 May 2024.
- ↑ "Le dernier (ticket de) métro, at 2:10 and 2:38". YouTube (in French). Télé Matin. 24 September 2018. Archived from the original on 2021-12-17. Retrieved 13 May 2024.
- ↑ "Et si vous achetiez vos titres de transport depuis votre appli RATP ?" (in French). RATP. 12 November 2019. Archived from the original on 28 June 2020. Retrieved 28 June 2020.
- ↑ Clark, Sarah (15 July 2010). "KDDI, Softbank Mobile and SK Telecom to introduce NFC standard services in Japan and Korea". nfcw.com. Archived from the original on 25 October 2020. Retrieved 13 May 2024.
- ↑ Clark, Sarah (25 March 2010). "SK Telecom and Hana launch SIM-based mobile contactless payments and promotions service". nfcw.com. Archived from the original on 1 October 2020. Retrieved 13 May 2024.
- ↑ Clark, Sarah (14 June 2010). "Gemalto provides KDDI with end-to-end NFC security solution". nfcw.com. Archived from the original on 23 January 2021. Retrieved 13 May 2024.
- ↑ Clark, Sarah (9 February 2011). "NTT Docomo partners with Korea's KT to switch to NFC at end of 2012". nfcw.com. Archived from the original on 5 August 2020. Retrieved 13 May 2024.
- ↑ Clark, Sarah (5 January 2011). "China Unicom launches commercial NFC service in Beijing". nfcw.com. Archived from the original on 9 August 2020. Retrieved 13 May 2024.
- ↑ "3 Hong Kong and Citibank Jointly Launch '3 Citi Wallet'". citigroup.com. Archived from the original on 11 October 2014. Retrieved 2021-05-11.
- ↑ Villarreal, Alexandra (10 February 2014). "MasterCard, Weve partner to accelerate contactless payments shift in U.K." Bank Credit News. Archived from the original on 2016-01-17. Retrieved 10 February 2014.
- ↑ Jeffries, Adrianne (سپتامبر 9, 2014). "Apple Pay allows you to pay at the counter with your iPhone 6". The Verge. Archived from the original on سپتامبر 10, 2014. Retrieved مه 13, 2024.
- ↑ "Contactless has caught on underground". Barclaycard. February 24, 2016. Archived from the original on 2016-04-07. Retrieved 2016-06-09.
- ↑ "BankCard Sticker". Erste Bank und Sparkassen (in Austrian German). Erste Bank Group. January 2016. Archived from the original on 2016-08-22.
- ↑ Huang, Roger (9 March 2020). "WHO encourages use of contactless payments due to COVID-19". Forbes. Archived from the original on 2021-12-28. Retrieved 13 May 2024.
- ↑ Brennan, Joe (19 March 2020). "Increase in contactless payments limit may not be ready until April". The Irish Times. Archived from the original on 2020-03-20. Retrieved 13 May 2024.
- ↑ Sheldon, Jess (24 March 2020). "Contactless card payment limit to change in emergency move amid coronavirus pandemic". Archived from the original on 2020-03-24. Retrieved 13 May 2024.
- ↑ "Contactless limit in UK to be increased to £45". UK Finance. Archived from the original on 14 June 2020. Retrieved 13 May 2024.
- ↑ Clark, Derin (24 March 2020). "Contactless limit is set to rise to £45 to help fight Covid-19". Moneyfacts.co.uk. Archived from the original on 21 June 2020. Retrieved 13 May 2024.
- ↑ "Contactless limit to increase to £100 from 15 October". UK Finance. Archived from the original on 2022-09-14. Retrieved 13 May 2024.
- ↑ "Apple empowers businesses to accept contactless payments through Tap to Pay on iPhone". apple.com. 2022-02-08. Archived from the original on 2023-07-25. Retrieved 13 May 2024.
- ↑ Michail (2022-02-08). "Tap to Pay on iPhone announced, coming to the US later this year". GSM Arena. Archived from the original on 2022-12-06. Retrieved 13 May 2024.
- ↑ "Certified phones". nfc-phones.org. Archived from the original on 2015-10-11. Retrieved 2015-02-07.
- ↑ "New MasterCard Advisors Study on Contactless Payments Shows Almost 30% Lift in Total Spend Within First Year of Adoption". newsroom.mastercard.com. 2012-05-03. Archived from the original on 2021-03-01. Retrieved 2013-03-13.
- ↑ Dubinsky, Zach (1 June 2010). "New credit cards pose security problem". CBCNews.ca. Archived from the original on 2020-11-26. Retrieved 13 May 2024.
- ↑ Campbell, Francis (2 June 2015). "Contactless payments taking off in the UK in 2015". mobiletransaction.org. Archived from the original on 22 December 2015. Retrieved 16 December 2015.
- ↑ "Key Facts and Stats". contactless.info. Archived from the original on July 21, 2010. Retrieved August 6, 2010.
- ↑ Jones, Rupert (2017-07-12). "Cash no longer king as contactless payments soar in UK stores". The Guardian (in British English). ISSN 0261-3077. Archived from the original on 2019-05-03. Retrieved 13 May 2024.
- ↑ "UK Payments Market Summary 2019" (PDF). UK Finance. June 2019. p. 3. Archived (PDF) from the original on 2019-12-08. Retrieved 13 May 2024.
- ↑ "Latest data shows contactless payments approach saturation point". westpac.com.au (in English). Archived from the original on 2018-07-09. Retrieved 2018-07-09.
- ↑ Sacchi, Guido. "Here's Why Contactless Payments Are About to Explode in the US". Global Payments. Archived from the original on 2019-11-18. Retrieved 2019-11-18.
- ↑ "ISO/IEC 14443-4:2018: Cards and security devices for personal identification — Contactless proximity objects". Archived from the original on 2023-02-01. Retrieved 13 May 2024.
- ↑ Schwartz, John (2006-10-23). "Researchers See Privacy Pitfalls in No-Swipe Credit Cards". The New York Times. Archived from the original on 2019-09-22. Retrieved 13 May 2024.
- ↑ "Contactless Cards". Lloyds Bank. Archived from the original on 2015-02-08. Retrieved 13 May 2024.
- ↑ "Why doesn't my contactless card work?". Transport for London. Archived from the original on 2019-10-29. Retrieved 13 May 2024.
- ↑ "Pegasystems Documentation". docs.pega.com. Archived from the original on 16 April 2025. Retrieved 3 January 2025.
- ↑ "MasterCard contactless". MasterCard. MasterCard Australia. Archived from the original on 18 February 2016. Retrieved 18 February 2016.
- ↑ "Visa payWave: FAQs". Visa Australia. Visa. Archived from the original on 18 February 2016. Retrieved 18 February 2016.
- ↑ "Maestro kontraktlos". Maestro (in Austrian German). Maestro Austria. Archived from the original on 9 July 2016. Retrieved 4 July 2016.
- ↑ "Empresas aumentam limite de pagamentos por aproximação; veja valores". OlharDigital (in Brazilian Portuguese). 24 December 2020. Archived from the original on 25 April 2021. Retrieved 13 May 2024.
- 1 2 "Europe | Mastercard Newsroom". newsroom.mastercard.com (in English). Archived from the original on 18 April 2025. Retrieved 2025-02-27.
- ↑ "Kartična plaćanja | Mastercard Bosna i Hercegovina". www.mastercard.ba. Archived from the original on 18 August 2024. Retrieved 2024-08-18.
- ↑ "Ziraat Bank Mastercard Beskontaktno Plaćanje". www.ziraatbank.ba. Archived from the original on 18 August 2024. Retrieved 2024-08-18.
- ↑ Rumley, Jon (2020-04-07). "Mastercard, Visa Raise Tap Limits, And Stores Want Interac To Follow". huffingtonpost.ca. Huffington Post. Archived from the original on 2021-07-31. Retrieved 13 May 2024.
- ↑ Ng, Gary (2020-04-07). "American Express Canada Increases Tap Payment Limit to $250 Due to COVID-19". iphoneincanada.ca. iPhone In Canada. Archived from the original on 2020-04-26. Retrieved 13 May 2024.
- ↑ Yun, Stephen; Ackerman, Charl; Monckton, Gillian; Ghogale, Madhavan (October 2025). Canadian Payment Methods and Trends Report 2025 (PDF) (Report). Payments Canada. p. 15. Retrieved March 26, 2026.
Contactless growth has largely been driven by higher limits on contactless credit and debit card transactions... typically set to $250 CAD, which has become widespread across the merchant landscape.
- ↑ "UnionPay "Quickpass" sets foot on first foreign market". unionpayintl.com. 22 December 2014. Archived from the original on 2017-01-04. Retrieved 2017-01-04.
- ↑ Sequeira, Rebeca. "Pagos con tarjeta por menos de ₡30 mil no requerirán firma" [Card payments of less than ₡30,000 will not require a signature]. La República (in Spanish). Archived from the original on 27 August 2021. Retrieved 13 May 2024.
- ↑ Gudiño, Ronny. "Le solicitarán PIN en compras superiores a los ₡30 mil a partir de julio del 2022" [You will be asked your PIN on purchases over ₡30,000 beginning July 2022]. La República (in Spanish). Archived from the original on 27 August 2021. Retrieved 27 August 2021.
- ↑ "Contactless cards and PIN authorization". zaba.hr. Archived from the original on 2023-05-03. Retrieved 13 May 2024.
- ↑ Kučera, Petr (2020-09-22). "Platíte kartou příliš často. Banka zaskočila klienty, chce poplatek". Peníze.cz (in Czech). Archived from the original on 3 December 2023. Retrieved 13 May 2024.
- ↑ "Dankortet bliver nu kontaktløst". nets.edu (in Danish). Archived from the original on 8 September 2015.
- ↑ "Contactless Frequently Asked Questions (FAQs)" (PDF). cibeg.com. Archived (PDF) from the original on 21 September 2024. Retrieved 13 May 2024.
- ↑ "Contactless payment – even faster way to pay with a bank card". Swedbank. Archived from the original on 2017-01-03. Retrieved 2017-01-02.
- ↑ "Rollout of contactless limit increase well underway as all parties work towards national completion by 1 April". www.bpfi.ie. Banking and Payments Federation Ireland. 25 March 2020. Archived from the original on 2020-07-28. Retrieved 13 May 2024.
- ↑ O'Brien, Ciara (7 March 2017). "Apple Pay contactless service launches in Ireland". The Irish Times. Archived from the original on 2020-08-07. Retrieved 13 May 2024.
- ↑ "JCB QUICPay". jbc.co.jp. Archived from the original on 6 September 2017. Retrieved 5 September 2017.
- ↑ "ブランドルール改定に伴う端末機設定変更のお知らせ|ご加盟店契約、アクワイアラーならクレジットカードの三井住友カード". 三井住友カード (in Japanese). Archived from the original on 20 May 2024. Retrieved 2024-05-20.
- ↑ "Banks Increase Contactless Card Limits to 50 Euro". Finance Latvia Association. 25 March 2020. Archived from the original on 2021-01-09. Retrieved 2021-01-07.
- ↑ "The contactless debit card". Swedbank. Archived from the original on 26 March 2026. Retrieved 26 March 2026.
- ↑ "FAQs on migration to PIN-based payment cards" (PDF). Bank Negara Malaysia. 28 October 2016. p. 2. Archived from the original (PDF) on 9 July 2017. Retrieved 9 February 2018.
- ↑ Lim, John (3 January 2017). "How To Disable Paywave On Your New Debit Card". says.com. Archived from the original on 7 March 2018. Retrieved 13 May 2024.
- ↑ "Mijlpaal: 100 miljoen contactloze betalingen". www.ccv.nl (in Dutch). CCV Holland. Archived from the original on 2015-11-20. Retrieved 2015-11-20.
- ↑ "Apple Pay via omweg voor bunq-klanten alweer teruggedraaid". Bright.nl (in Dutch). 21 March 2018. Archived from the original on 2018-03-24. Retrieved 13 May 2024.
- ↑ Born, Christian (11 June 2019). "Apple Pay nu gratis beschikbaar voor ING-klanten met iPhone". AD.nl (in Dutch). Archived from the original on 2019-09-24. Retrieved 13 May 2024.
- ↑ "Ook ABN Amro, Rabobank en bunq kondigen Apple Pay-ondersteuning aan". AD.nl (in Dutch). 3 September 2019. Archived from the original on 2019-09-24. Retrieved 13 May 2024.
- ↑ Keall, Chris (8 April 2020). "Covid 19 coronavirus: Paywave eftpos limit raised to $200 - but two banks lag". New Zealand Herald. Archived from the original on 22 June 2021. Retrieved 13 May 2024.
- ↑ "200.000 tæpper hver dag". ntbinfo.no (in Norwegian). 30 October 2018. Archived from the original on 2019-04-01. Retrieved 13 May 2024.
- ↑ "Grensen for kontaktløs betaling med BankAxept uten PIN-kode økes". Finans Norge (in Norwegian). 19 March 2020. Archived from the original on 2020-10-26. Retrieved 2020-10-24.
- ↑ "MasterCard raises payments limits for PH". The Manila Times. 26 July 2020. Archived from the original on 16 March 2022. Retrieved 16 March 2022.
- ↑ "Os pagamentos "sem contacto" até 50 euros vieram para ficar". www.bportugal.pt (in Portuguese). Banco de Portugal. 13 July 2020. Archived from the original on 2020-07-13. Retrieved 13 May 2024.
- ↑ Boon, Rachel (8 February 2017). "Nets payments to go digital and contactless". The Straits Times. Archived from the original on 25 August 2017. Retrieved 13 May 2024.
- ↑ "UOB lifting the transaction limit for mobile contactless payment at all its terminals islandwide" (PDF). uobgroup.com. United Overseas Bank. 25 May 2016. Archived (PDF) from the original on 20 September 2024. Retrieved 13 May 2024.
- ↑ "More than Half of Singaporeans Use Mobile Contactless Payments: Visa Study". Visa. 28 May 2020. Archived from the original on 12 May 2024. Retrieved 13 May 2024.
- ↑ "Visa payWave" (PDF). dbs.com.sg. Retrieved 13 May 2024.
- ↑ "Contactless". American Express. Archived from the original on 13 May 2024. Retrieved 13 May 2024.
- ↑ Beracka, Ján (2020-04-22). "Limit na bezkontaktné platby bez PIN-u sa plošne zvyšuje". Trend (in Slovak). Archived from the original on 22 July 2023. Retrieved 2023-07-22.
- ↑ Knowler, Wendy (19 November 2017). "'Tap 'n go' not as risky as many fear". businesslive.co.za (in American English). Archived from the original on 2018-03-28. Retrieved 13 May 2024.
- ↑ "Visa welcomes UAE's move to increase limit for pin-free contactless payments - Arabian Business: Latest News on the Middle East, Real Estate, Finance, and More" (in American English). 2020-04-29. Retrieved 2026-07-21.
- ↑ "UAE Business: Visa supports UAE move to increase PIN-free contactless transaction limit". www.gdnonline.com. 2017-12-05. Retrieved 2026-07-21.
- ↑ White, Emily (19 March 2026). "Banks and payment firms can now scrap the £100 contactless limit – here's what's happening". MoneySavingExpert.com. Retrieved 21 March 2026.
- ↑ "Ten years of contactless". Barclays (in English). 4 September 2017. Archived from the original on 12 April 2020. Retrieved 13 May 2024.
- ↑ Gough, Owen (2 March 2017). "Supermarket contactless spending jumps as 'touch and go' overtakes Chip and PIN". Small Business. Archived from the original on 28 July 2020. Retrieved 13 May 2024.
- ↑ "Contactless card payments limit rises to £20". BBC News. 1 June 2012. Archived from the original on 27 August 2020. Retrieved 13 May 2024.
- ↑ "Contactless card limit rises to £30 as card use surges". BBC News. 1 September 2015. Archived from the original on 4 April 2018. Retrieved 13 May 2024.
- ↑ Grothaus, Michael (5 April 2016). "Apple Pay 100% Backed By UK's Major Banks -- Including Barclays". Know Your Mobile. Archived from the original on 2016-05-08. Retrieved 2016-05-04.
- ↑ Flanders, James (27 August 2021). "Contactless payment limit to rise to £100 from 15 October". MoneySavingExpert.com. Retrieved 21 March 2026.
پیوند به بیرون
- مروری فنی و جامع بر پرداخت بدون تماس بایگانیشده در ۲۵ مارس ۲۰۱۸ توسط Wayback Machine
- Contactless.info, archived from the original on 2014-04-24 طراحیشده برای ارائه اطلاعات به خردهفروشان بریتانیایی که به پذیرش کارتهای بدون تماس علاقهمند هستند]
- کارتهای اعتباری جدید مشکلات امنیتی ایجاد میکنند، سیبیسی نیوز
- قابلیت «blink» در کارتهای چیس از سامانه بازشناسی با امواج رادیویی استفاده میکند
| شبکههای سلولی پروتکلها |
| ||||||
|---|---|---|---|---|---|---|---|
| عمومی |
| ||||||
| دستگاههای همراه |
| ||||||
| نرمافزار |
| ||||||
| فرهنگ |
| ||||||
| محیط زیست و بهداشت |
| ||||||
| قانون |
| ||||||
| |||||||


- فناوری بانکداری
- پرداختهای همراه
- کارتهای پرداخت
- سامانههای پرداخت
- سامانه بازشناسی با امواج رادیویی