تجزیه سریهای زمانی
تجزیه سری زمانی یک وظیفه آماری است که یک سری زمانی را به چندین مولفه تجزیه میکند؛ هر مولفه نشاندهنده یکی از دستههای الگوهای زیربنایی است.[۱] دو نوع اصلی تجزیه وجود دارد که در ادامه به آنها اشارهشده است.
تجزیه بر اساس نرخهای تغییر
این یک تکنیک مهم برای انواع تحلیل سری زمانی، بهویژه برای تصحیح فصلیبودن است.[۲] این روش به دنبال ساخت تعدادی سری مولفه از یک سری زمانی مشاهدهشده است (که میتوانند برای بازسازی سری اصلی از طریق جمع یا ضرب استفاده شوند) که هر کدام از آنها دارای رفتار یا ویژگی خاصی هستند. برای مثال، سریهای زمانی معمولاً به مولفههای زیر تجزیه میشوند:
- ، مولفه روند در زمان t، که نشاندهنده پیشرفت بلندمدت سری (تغییرات سکولار) است. روند زمانی وجود دارد که جهت افزایشی یا کاهشی پایداری در دادهها دیده شود. مولفه روند لزوماً نباید خطی باشد.[۱]
- ، مؤلفه چرخهای در زمان t، که نشاندهنده نوسانات تکرار شونده اما غیردورهای است. طول این نوسانات به ماهیت سری زمانی بستگی دارد.
- ، مؤلفه فصلی در زمان t، که نشاندهنده فصلمندی (تغییرات فصلی) است. الگوی فصلی زمانی وجود دارد که یک سری زمانی تحت تأثیر عوامل فصلی قرار گیرد. فصلمندی در یک دوره ثابت و شناختهشده (مانند فصلهای سال، ماه یا روزهای هفته) رخ میدهد.[۱]
- ، مؤلفه نامنظم (یا «نویز») در زمان t، که تأثیرات تصادفی و نامنظم را توصیف میکند. این مؤلفه نشاندهنده باقیماندهها یا باقیمانده سری زمانی پس از حذف سایر مؤلفهها است.


بنابراین، یک سری زمانی با استفاده از مدل جمعی میتواند به صورت زیر در نظر گرفته شود:
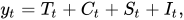
در حالی که یک مدل ضربی به صورت زیر خواهد بود:
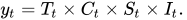
مدل جمعی زمانی استفاده میشود که تغییرات حول روند با سطح سری زمانی تغییر نکند، در حالی که مدل ضربی زمانی مناسب است که روند متناسب با سطح سری زمانی باشد.[۳]
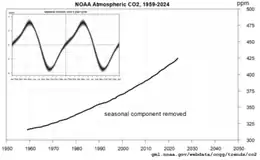
گاهی اوقات مولفههای روند و چرخهای در یک گروه قرار میگیرند که مولفه روند-چرخه نامیده میشود. مولفه روند-چرخه میتواند صرفاً به عنوان مولفه «روند» شناخته شود، حتی اگر ممکن است شامل رفتار چرخهای باشد.[۳] برای مثال، نمودار تجزیه فصلی سری زمانی توسط Loess (STL)[۴]، یک سری زمانی را با استفاده از loess به مولفههای فصلی، روند و نامنظم تجزیه کرده و مولفهها را به صورت جداگانه رسم میکند، که در آن مولفه چرخهای (در صورت وجود در دادهها) در نمودار مولفه «روند» گنجانده میشود.
تجزیه بر اساس پیشبینیپذیری
نظریه تحلیل سری زمانی از ایده تجزیه یک سری زمانی به مولفههای قطعی و غیرقطعی (یا پیشبینیپذیر و غیرقابل پیشبینی) استفاده میکند.[۲] به قضیه وولد و تجزیه وولد مراجعه کنید.</ref>
نمونهها
[[پرونده:BioH2p.png|بندانگشتی|چپ|260px|نمونهای از استفاده از تجزیه ضربی در پیشبینی تولید زیستهیدروژن.[۵]]
کندال نمونهای از تجزیه به عوامل هموار، فصلی و نامنظم را برای مجموعهای از دادهها شامل مقادیر مایلهای پروازی ماهانه توسط شرکتهای هواپیمایی بریتانیا نشان میدهد.[۶]
در تحلیل سیاستگذاری، پیشبینی تولید آینده سوختهای زیستی دادهای کلیدی برای تصمیمگیری بهتر است و مدلهای آماری سری زمانی اخیراً برای پیشبینی منابع انرژی تجدیدپذیر توسعه یافتهاند و یک روش تجزیه ضربی برای پیشبینی تولید آینده زیستهیدروژن طراحیشده است. طول بهینه میانگین متحرک (طول فصلی) و نقطه شروع، که میانگینها در آن قرار میگیرند، بر اساس بهترین تطابق بین پیشبینی فعلی و مقادیر واقعی تعیین شد.[۵]
نرمافزار
نمونهای از نرمافزار آماری برای این نوع تجزیه، برنامه BV4.1 است که بر اساس روش برلین ساختهشده است. نرمافزار آماری R نیز شامل بستههای بسیاری برای تجزیه سری زمانی است، مانند seasonal،[۷] stl، stlplus،[۸] و bfast. روشهای بیزی نیز در دسترس هستند؛ یک نمونه روش BEAST در بسته Rbeast [۹] در R، متلب و پایتون است.
جستارهای وابسته
- چگالی طیفی
- تبدیل هیلبرت-هوانگ
- کمترین مربعات
- تحلیل طیفی کمترین مربعات
- گشت تصادفی
- فیلتر روند
پانویس
- 1 2 3 "6.1 Time series components | OTexts". www.otexts.org. Retrieved 2016-05-14.
- 1 2 Dodge, Y. (2003). The Oxford Dictionary of Statistical Terms. New York: Oxford University Press. ISBN 0-19-920613-9.
- 1 2 "6.1 Time series components | OTexts". www.otexts.org. Retrieved 2016-05-18.
- ↑ "6.5 STL decomposition | OTexts". www.otexts.org. Retrieved 2016-05-18.
- 1 2 Asadi, Nooshin; Karimi Alavijeh, Masih; Zilouei, Hamid (2016). "Development of a mathematical methodology to investigate biohydrogen production from regional and national agricultural crop residues: A case study of Iran". International Journal of Hydrogen Energy. doi:10.1016/j.ijhydene.2016.10.021.
- ↑ Kendall, M. G. (1976). Time-Series (Second ed.). Charles Griffin. (Fig. 5.1). ISBN 0-85264-241-5.
- ↑ Sax, Christoph. "seasonal: R Interface to X-13-ARIMA-SEATS".
- ↑ Hafen, Ryan. "stlplus: Enhanced Seasonal Decomposition of Time Series by Loess".
- ↑ Li, Yang; Zhao, Kaiguang; Hu, Tongxi; Zhang, Xuesong. "BEAST: A Bayesian Ensemble Algorithm for Change-Point Detection and Time Series Decomposition".
منابع
- Enders, Walter (2004). "Models with Trend". Applied Econometric Time Series (Second ed.). New York: Wiley. pp. 156–238. ISBN 0-471-23065-0.
مطالعه بیشتر
مشارکتکنندگان ویکیپدیا. «[en:Decomposition of time series Decomposition of time series]». در دانشنامهٔ ویکیپدیای انگلیسی.
منابع
- مشارکتکنندگان ویکیپدیا. «[en:Template:Quantitative forecasting methods Template:Quantitative forecasting methods]». در دانشنامهٔ ویکیپدیای انگلیسی.
- پیشبینی آماری