فهرست روشهای رونگه‐کوتا
روشهای رونگه‐کوتا روشهایی برای حل عددی معادله دیفرانسیل معمولی:
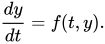
روشهای رونگه‐کوتا صریح به شکل زیر هستند:
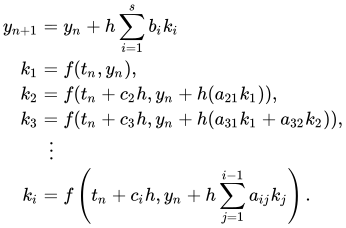
مراحل برای روشهای ضمنی با s مرحله، شکل کلیتری به خود میگیرند، که در آن پاسخ باید برای تمام s مرحله یافت شود:
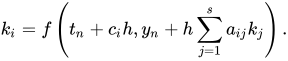
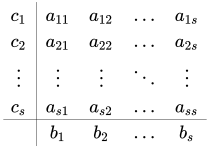
هر روشی که در این صفحه فهرستشده است، توسط جدول بوچر تعریف میشود که ضرایب روش را به صورت زیر در یک جدول قرار میدهد:
برای روشهای تطبیقی و روشهای ضمنی، جدول بوچر برای ارائه مقادیر گسترش مییابد و خطای تخمینزدهشده برابر است با:

.
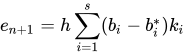
روشهای صریح
روشهای صریح آنهایی هستند که در آنها ماتریس یک ماتریس مثلثی پایین است.

روشهای مرتبه اول
روش اویلر پیشرو
روش اویلر مرتبه اول است. فقدان پایداری و دقت، محبوبیت آن را عمدتاً به استفاده به عنوان یک مثال مقدماتی ساده از یک روش حل عددی محدود کرده است.

روشهای مرتبه دوم
روش مرتبه دوم عمومی
روشهای مرتبه دوم را میتوان به صورت کلی به شکل زیر نوشت:[۱]:
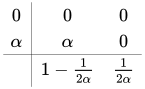
با شرط α ≠ 0.
روش نقطه میانی صریح
روش نقطه میانی (صریح) یک روش مرتبه دوم با دو مرحله است (همچنین به روش نقطه میانی ضمنی در زیر مراجعه کنید):
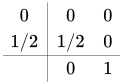
روش هون
روش هون یک روش مرتبه دوم با دو مرحله است. این روش همچنین به عنوان قانون ذوزنقه صریح، روش اویلر بهبودیافته یا روش اویلر اصلاحشده شناخته میشود:
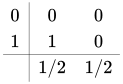
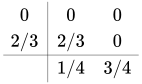
روش رالستون
روش رالستون یک روش مرتبه دوم[۲] با دو مرحله و کران خطای محلی کمینه است:
روشهای مرتبه سوم
روش مرتبه سوم عمومی
روشهای مرتبه سوم را میتوان به صورت کلی به شکل زیر نوشت:[۱]
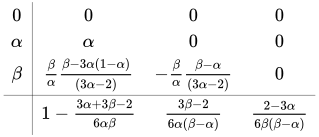
با شرط α ≠ 0، α ≠ 2⁄3، β ≠ 0 و α ≠ β.
روش مرتبه سوم کوتا
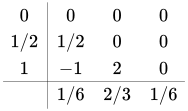
روش مرتبه سوم هون
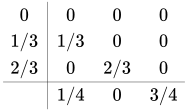
روش مرتبه سوم رالستون
روش مرتبه سوم رالستون[۲] دارای کران خطای محلی کمینه است و در روش بوگاکی-شامپاین تعبیهشده استفاده میشود.
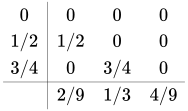
روش مرتبه سوم ون در هوون/رِی
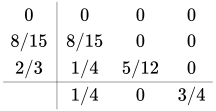
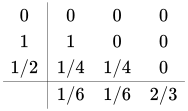
روش رونگه-کوتا مرتبه سوم با پایداری قوی (SSPRK3)
روشهای مرتبه چهارم
روش مرتبه چهارم کلاسیک
روش «اصلی» رونگه-کوتا.[۳]:
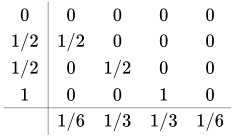
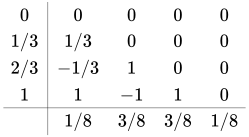
روش مرتبه چهارم قاعده ۳/۸
این روش به اندازه روش «کلاسیک» شناختهشده نیست، اما به همان اندازه کلاسیک است زیرا در همان مقاله (کوتا، ۱۹۰۱) پیشنهادشده است.[۳]
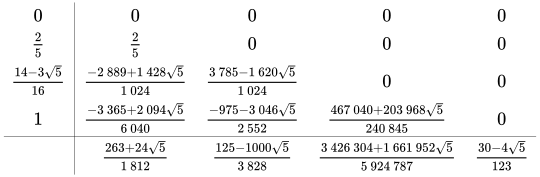
روش مرتبه چهارم رالستون
این روش مرتبه چهارم[۲] دارای کمترین خطای قطع است.
روشهای مرتبه پنجم
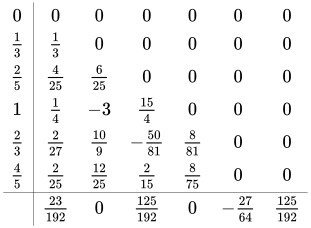
روش مرتبه پنجم نیسترم
این روش مرتبه پنجم، اصلاحی بر روشی بود که در ابتدا توسط کار کوتا پیشنهاد شده بود.[۴]
روشهای تعبیهشده
روشهای تعبیهشده برای تولید برآوردی از خطای قطع محلی یک گام رونگه-کوتا طراحی شدهاند و در نتیجه، امکان کنترل خطا با اندازه گام تطبیقی را فراهم میکنند. این کار با داشتن دو روش در جدول انجام میشود، یکی با مرتبه p و دیگری با مرتبه p-1.
گام مرتبه پایینتر توسط رابطه زیر داده میشود:
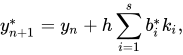
که در آن ها همان مقادیر روش مرتبه بالاتر هستند. سپس خطا برابر است با:

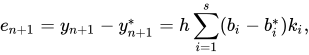
که از مرتبه است. جدول بوچر برای این نوع روش برای ارائه مقادیر گسترش مییابد:

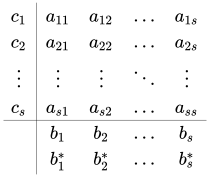
هون–اویلر
سادهترین روش تطبیقی رونگه-کوتا شامل ترکیب روش هون که مرتبه ۲ است، با روش اویلر که مرتبه ۱ است، میباشد. جدول بوچر گسترشیافته آن به شرح زیر است:
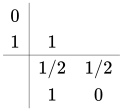
برآورد خطا برای کنترل اندازه گام استفاده میشود.
فلبورگ RK1(2)
روش فلبورگ[۵] دارای دو روش از مرتبههای ۱ و ۲ است. جدول بوچر گسترشیافته آن به شرح زیر است:
| 0 | ||||
| 1/2 | 1/2 | |||
| 1 | 1/256 | 255/256 | ||
| 1/512 | 255/256 | 1/512 | ||
| 1/256 | 255/256 | 0 |
ردیف اول ضرایب b، پاسخ دقیق مرتبه دوم و ردیف دوم، مرتبه یک را ارائه میدهد.
بوگاکی-شامپاین
روش بوگاکی-شامپاین دارای دو روش از مرتبههای ۲ و ۳ است. جدول بوچر گسترشیافته آن به شرح زیر است:
| 0 | |||||
| 1/2 | 1/2 | ||||
| 3/4 | 0 | 3/4 | |||
| 1 | 2/9 | 1/3 | 4/9 | ||
| 2/9 | 1/3 | 4/9 | 0 | ||
| 7/24 | 1/4 | 1/3 | 1/8 |
ردیف اول ضرایب b، پاسخ با دقت مرتبه سوم و ردیف دوم، مرتبه دوم را ارائه میدهد.
فهلبرگ
روش رونگه‐کوتا‐فهلبرگ دارای دو روش از مرتبههای ۵ و ۴ است؛ این روش گاهی RKF۴۵ نامیده میشود. جدول بوچر گسترشیافتهٔ آن به شرح زیر است:
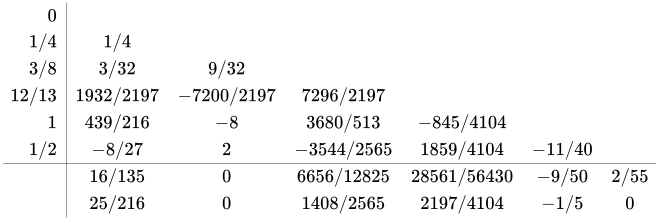
ردیف اول ضرایب b، پاسخ با دقت مرتبه پنجم و ردیف دوم، مرتبه چهارم را ارائه میدهد. ضرایب در اینجا امکان تعیین خودکار گام زمانی تطبیقی را فراهم میکنند.
کش-کارپ
کش و کارپ ایدهٔ اصلی فهلبرگ را اصلاح کردهاند. جدول گسترشیافته برای روش کش-کارپ به شرح زیر است:
| 0 | |||||||
| 1/5 | 1/5 | ||||||
| 3/10 | 3/40 | 9/40 | |||||
| 3/5 | 3/10 | −9/10 | 6/5 | ||||
| 1 | −11/54 | 5/2 | −70/27 | 35/27 | |||
| 7/8 | 1631/55296 | 175/512 | 575/13824 | 44275/110592 | 253/4096 | ||
| 37/378 | 0 | 250/621 | 125/594 | 0 | 512/1771 | ||
| 2825/27648 | 0 | 18575/48384 | 13525/55296 | 277/14336 | 1/4 |
ردیف اول ضرایب b، پاسخ با دقت مرتبه پنجم و ردیف دوم، مرتبه چهارم را ارائه میدهد.
دورمند-پرینس
جدول گسترشیافته برای روش دورمند-پرینس به شرح زیر است:
| 0 | ||||||||
| 1/5 | 1/5 | |||||||
| 3/10 | 3/40 | 9/40 | ||||||
| 4/5 | 44/45 | −56/15 | 32/9 | |||||
| 8/9 | 19372/6561 | −25360/2187 | 64448/6561 | −212/729 | ||||
| 1 | 9017/3168 | −355/33 | 46732/5247 | 49/176 | −5103/18656 | |||
| 1 | 35/384 | 0 | 500/1113 | 125/192 | −2187/6784 | 11/84 | ||
| 35/384 | 0 | 500/1113 | 125/192 | −2187/6784 | 11/84 | 0 | ||
| 5179/57600 | 0 | 7571/16695 | 393/640 | −92097/339200 | 187/2100 | 1/40 |
ردیف اول ضرایب b، پاسخ با دقت مرتبه پنجم و ردیف دوم، پاسخ با دقت مرتبه چهارم را ارائه میدهد.
روشهای ضمنی
اویلر پسرو
روش اویلر پسرو از مرتبه اول است. این روش برای مسائل نفوذ خطی، بدون قید و شرط پایدار و غیرنوسانی است:

نقطه میانی ضمنی
روش نقطه میانی ضمنی از مرتبه دوم است. این روش، سادهترین روش در کلاس روشهای هممکانی موسوم به روشهای گاوس-لژاندر است. این روش یک انتگرالگیر سیمپلکتیک است:

روش کرنک-نیکلسون
روش کرنک-نیکلسون متناظر با قانون ذوزنقهای ضمنی است و یک روش با دقت مرتبه دوم و A-پایدار است:
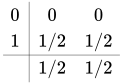
روشهای گاوس-لژاندر
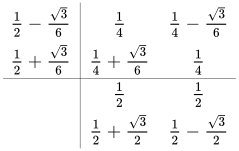
این روشها بر پایه نقاط کوادراتور گاوس-لژاندر هستند. روش گاوس-لژاندر مرتبه چهار دارای جدول بوچر زیر است:
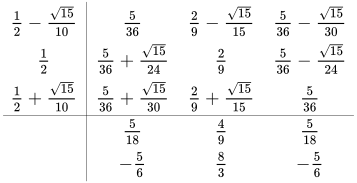
روش گاوس-لژاندر مرتبه شش دارای جدول بوچر زیر است:
روشهای رونگه‐کوتا ضمنی قطری
فرمولهای روشهای رونگه‐کوتا ضمنی قطری (DIRK) بهطور گسترده برای حل عددی مسائل مقدار اولیه سخت (Stiff) استفاده شدهاند؛ [۶] مزیت این رویکرد این است که در اینجا پاسخ را میتوان به جای همزمان، به صورت متوالی یافت.
سادهترین روش از این کلاس، روش نقطه میانی ضمنی مرتبه ۲ است.
روش رونگه‐کوتا ضمنی قطری دو مرحلهای کرایوانگر و اسپایکر:
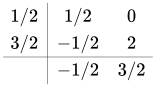
روش رونگه‐کوتا ضمنی قطری دو مرحلهای، مرتبه ۲ و سیمپلکتیک کین و ژانگ:
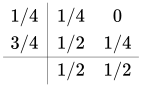
روش رونگه‐کوتا ضمنی قطری دو مرحلهای مرتبه ۲ پارسکی و روسو:
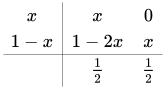
این روش رونگه‐کوتا ضمنی قطری، A-پایدار است اگر و تنها اگر . علاوه بر این، این روش L-پایداری است اگر و تنها اگر برابر با یکی از ریشههای چندجملهای باشد، یعنی اگر . روش رونگه‐کوتا ضمنی قطری کین و ژانگ با متناظر با روش رونگه‐کوتا ضمنی قطری پارسکی و روسو است.


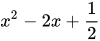


روش رونگه‐کوتا ضمنی قطری دو مرحلهای مرتبه ۲:
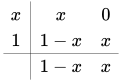
باز هم، این روش رونگه‐کوتا ضمنی قطری A-پایدار است اگر و تنها اگر . همانند روش قبلی، این روش نیز L-پایدار است اگر و تنها اگر برابر با یکی از ریشههای چندجملهای باشد، یعنی اگر . این شرط برای دقت مرتبه ۲ نیز ضروری است.
روش رونگه‐کوتا ضمنی قطری دو مرحلهای مرتبه ۳ کروزیکس:
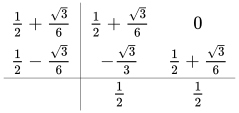
روش رونگه‐کوتا ضمنی قطری سه مرحلهای مرتبه ۴ کروزیکس:
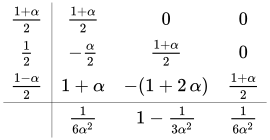
با .
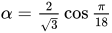
روش سهمرحلهای، مرتبه سوم، L-پایدارِ رونگه‐کوتا ضمنی قطری:
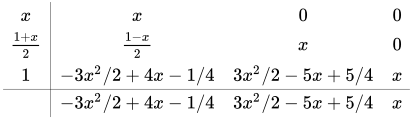
با
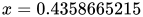
روش سهمرحلهای، مرتبه چهارمِ رونگه‐کوتا ضمنی قطری نورست (Nørsett) دارای جدول بوچر زیر است:
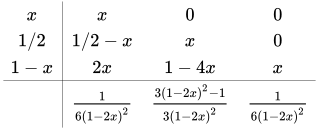
که در آن یکی از سه ریشه معادله مکعبی است. سه ریشه این معادله مکعبی تقریباً برابرند با ، و . ریشه بهترین ویژگیهای پایداری را برای مسائل مقدار اولیه فراهم میکند.
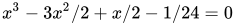
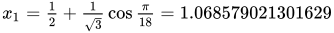
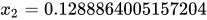
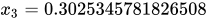

روش چهارمرحلهای، مرتبه سوم، L-پایدارِ رونگه‐کوتا ضمنی قطری:
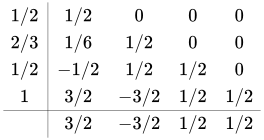
روشهای لوباتو
سه خانواده اصلی از روشهای لوباتو وجود دارند[۷] که IIIA، IIIB و IIIC نامیده میشوند (در ادبیات ریاضی کلاسیک، نمادهای I و II برای دو نوع از روشهای رادو رزرو شدهاند). این روشها به افتخار رئول لوباتو[۷] و به عنوان ارجاعی به قاعده تربیع لوباتو نامگذاری شدهاند، اما توسط بایرون ال. اله در پایاننامه خود معرفی شدند.[۸] همه اینها روشهای ضمنی هستند، مرتبه ۲s − ۲ دارند و همگی دارای c1 = ۰ و cs = ۱ هستند. برخلاف هر روش صریح، برای این روشها ممکن است مرتبه از تعداد مراحل بیشتر باشد. لوباتو پیش از آنکه روش کلاسیک مرتبه چهارم توسط رونگه و کوتا محبوب شود، میزیست.
روشهای لوباتو IIIA
روشهای لوباتو IIIA، روشهای هممکانی هستند. روش مرتبه دوم به عنوان قانون ذوزنقه شناخته میشود:
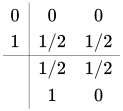
روش مرتبه چهارم به صورت زیر است:
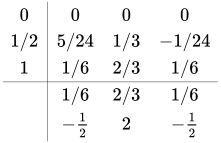
این روشها A-پایدار هستند، اما نه L-پایدار و نه B-پایدار.[۷]
روشهای لوباتو IIIB
روشهای لوباتو IIIB روشهای هممکانی نیستند، اما میتوان آنها را به عنوان روشهای هممکانی ناپیوسته در نظر گرفت.(Hairer, Lubich & Wanner 2006, §II.1.4) روش مرتبه دوم به صورت زیر است:
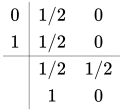
روش مرتبه چهارم به صورت زیر است:
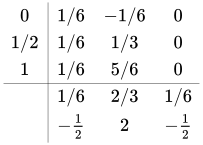
روشهای لوباتو IIIB A-پایدار هستند، اما نه L-پایدار و نه B-پایدار.[۷]
روشهای لوباتو IIIC
روشهای لوباتو IIIC نیز روشهای هممکانی ناپیوسته هستند. روش مرتبه دوم به صورت زیر است:
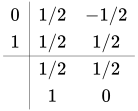
روش مرتبه چهارم به صورت زیر است:
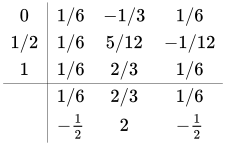
این روشها L-پایدار هستند. آنها همچنین از نظر جبری پایدار و در نتیجه B-پایدار هستند که آنها را برای مسائل سخت (stiff) مناسب میسازد.
روشهای لوباتو IIIC*
روشهای لوباتو IIIC* در ادبیات موضوع با نامهای روشهای لوباتو III (بوچر، ۲۰۰۸)، روشهای لوباتو بوچر (هایر و همکاران، ۱۹۹۳) و روشهای لوباتو IIIC (سان، ۲۰۰۰) نیز شناخته میشوند.[۷] روش مرتبه دوم به صورت زیر است:
روش سهمرحلهای و مرتبه چهارم بوچر به صورت زیر است:
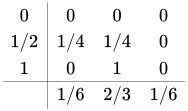
این روشها نه A-پایدار، نه B-پایدار و نه L-پایدار هستند. روش لوباتو IIIC* برای گاهی اوقات قانون ذوزنقهای صریح نامیده میشود.

روشهای لوباتو تعمیمیافته
میتوان یک خانواده بسیار کلی از روشها با سه پارامتر حقیقی را با در نظر گرفتن ضرایب لوباتو به فرم زیر بررسی کرد::، که در آن:. برای مثال، خانواده لوباتو IIID که در (نورست و وانر، ۱۹۸۱) معرفی شد و با نام لوباتو IIINW نیز شناخته میشود، به صورت زیر است:
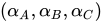
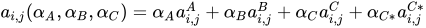
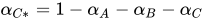
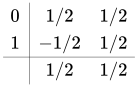
و:
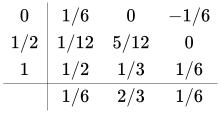
این روشها متناظر با ، ، و هستند. این روشها L-پایدار هستند. آنها از نظر جبری پایدار و در نتیجه B-پایدار میباشند.


روشهای رادو
روشهای رادو روشهای کاملاً ضمنی هستند (ماتریس A در چنین روشهایی میتواند هر ساختاریداشته باشد). روشهای رادو برای s مرحله، به مرتبه ۲s − ۱ میرسند. روشهای رادو A-پایدار هستند، اما پیادهسازی آنها پرهزینه است. همچنین آنها میتوانند از کاهش مرتبه رنج ببرند.
روشهای رادو IA
روش مرتبه اول مشابه روش اویلر پسرو است و به صورت زیر داده میشود:

روش مرتبه سوم به صورت زیر است:
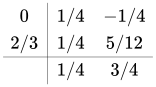
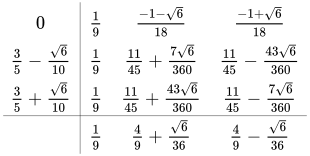
روش مرتبه پنجم به صورت زیر است:
روشهای رادو IIA
مقادیر ci در این روش، صفرهای عبارت زیر هستند:
.
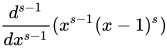
روش مرتبه اول معادل روش اویلر پسرو است.
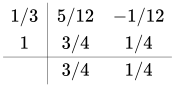
روش مرتبه سوم به صورت زیر است:
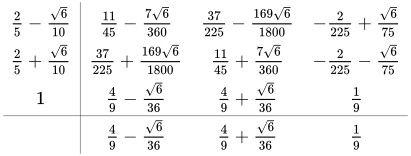
روش مرتبه پنجم به صورت زیر است:
پانویس
- 1 2 Butcher, John C. (2003). Numerical Methods for Ordinary Differential Equations. John Wiley. ISBN 978-0-471-96758-3.
- 1 2 3 Ralston, Anthony (1962). "Runge-Kutta Methods with Minimum Error Bounds". Math. Comput. 16 (80): 431–437. doi:10.1090/S0025-5718-1962-0150954-0.
- 1 2 Kutta, Martin (1901). "Beitrag zur näherungsweisen Integration totaler Differentialgleichungen". Zeitschrift für Mathematik und Physik. 46: 435–453.
- ↑ Butcher, J. C. (1996-03-01). "A history of Runge-Kutta methods". Applied Numerical Mathematics. 20 (3): 247–260. doi:10.1016/0168-9274(95)00108-5. ISSN 0168-9274.
- ↑ Fehlberg, E. (July 1969). Low-order classical Runge-Kutta formulas with stepsize control and their application to some heat transfer problems (NASA Technical Report R-315).
- ↑ For discussion see: Christopher A. Kennedy; Mark H. Carpenter (2016). "Diagonally Implicit Runge-Kutta Methods for Ordinary Differential Equations. A Review". Technical Memorandum, NASA STI Program.
- 1 2 3 4 5 See Laurent O. Jay (N.D.). "Lobatto methods". University of Iowa
- ↑ (Ehle 1969)
منابع
- Ehle, Byron L. (1969). On Padé approximations to the exponential function and A-stable methods for the numerical solution of initial value problems (PDF).
- Hairer, Ernst; Nørsett, Syvert Paul; Wanner, Gerhard (1993). Solving ordinary differential equations I: Nonstiff problems. Berlin, New York: اشپرینگر ساینس+بیزینس مدیا. ISBN 978-3-540-56670-0.
- Hairer, Ernst; Wanner, Gerhard (1996). Solving ordinary differential equations II: Stiff and differential-algebraic problems. Berlin, New York: اشپرینگر ساینس+بیزینس مدیا. ISBN 978-3-540-60452-5.
- Hairer, Ernst; Lubich, Christian; Wanner, Gerhard (2006). Geometric Numerical Integration: Structure-Preserving Algorithms for Ordinary Differential Equations (2nd ed.). Berlin, New York: اشپرینگر ساینس+بیزینس مدیا. ISBN 978-3-540-30663-4.
منابع
- مشارکتکنندگان ویکیپدیا. «[en:Template:Numerical integrators Template:Numerical integrators]». در دانشنامهٔ ویکیپدیای انگلیسی.
- روشهای رونگه‐کوتا
- حل عددی معادلات دیفرانسیل
- فهرستهای ریاضی