آلفا (امور مالی)
آلفا (انگلیسی: Alpha) در دانش مالی معیاری برای اندازهگیری بازده فعال یک سرمایهگذاری است؛ یعنی عملکرد آن سرمایهگذاری در مقایسه با یک شاخص بازار مناسب. آلفای ۱٪ به این معناست که بازده سرمایهگذاری در بازه زمانی انتخابشده، ۱٪ بهتر از بازار در همان بازه بوده است؛ آلفای منفی نشان میدهد که سرمایهگذاری عملکردی ضعیفتر از بازار داشته است.
آلفا در کنار بتا یکی از دو ضریب کلیدی در مدل قیمتگذاری داراییهای سرمایهای است که در نظریه مدرن سبد سرمایهگذاری به کار میرود و پیوند نزدیکی با کمیتهای مهم دیگری مانند انحراف معیار، ضریب تعیین و نسبت شارپ دارد.[۱]
در بازارهای مالی امروزی که صندوقهای شاخصی بهطور گسترده برای خرید در دسترساند، آلفا معمولاً برای ارزیابی عملکرد صندوقهای سرمایهگذاری مشترک و سرمایهگذاریهای مشابه به کار میرود. از آنجا که این صندوقها کارمزدهای گوناگونی دارند که معمولاً بهصورت درصد بیان میشود، صندوق باید آلفایی بزرگتر از کارمزدهای خود حفظ کند تا در مقایسه با یک صندوق شاخصی بازدهی مثبت ایجاد کند. از نظر تاریخی، اکثریت قاطع صندوقهای سنتی آلفای منفی داشتهاند که به فرار سرمایه به سمت صندوقهای شاخصی و صندوقهای پوشش ریسک غیرسنتی انجامیده است.
همچنین میتوان سبدی از سرمایهگذاریها را تحلیل کرد و عملکردی نظری برای آن محاسبه نمود؛ این کار بیشتر با استفاده از مدل قیمتگذاری داراییهای سرمایهای (CAPM) انجام میشود. بازده آن سبد را میتوان با بازدههای نظری مقایسه کرد که در این صورت این معیار به آلفای جنسن شناخته میشود. این روش برای صندوقهای غیرسنتی یا بسیار متمرکز مفید است، زیرا ممکن است یک شاخص سهام واحد نمایانگر داراییهای سرمایهگذاری نباشد.
مدل تکشاخصی
ضریب آلفا () پارامتری در مدل تکشاخصی (SIM) است. این ضریب عرض از مبدأ خط مشخصه اوراق بهادار (SCL) است؛ یعنی ضریب جمله ثابت در تحلیل رگرسیون مدل بازار.

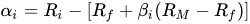
که ورودیها عبارتاند از:
- : بازده محققشده (سبد)
- : بازده بازار
- : نرخ بازده بدون ریسک
- : بتای سبد
- : ریسک غیرسیستماتیک یا قابلتنوعسازی، غیربازاری یا ویژه


میتوان نشان داد که در یک بازار کارا، مقدار مورد انتظار ضریب آلفا صفر است؛ بنابراین ضریب آلفا نشان میدهد که یک سرمایهگذاری پس از در نظر گرفتن ریسکی که دربرداشته چه عملکردی داشته است:
- : سرمایهگذاری نسبت به ریسک خود بازدهی بسیار کمی کسب کرده است (یا نسبت به بازدهیاش بیشازحد پرریسک بوده است)
- : سرمایهگذاری بازدهی متناسب با ریسک پذیرفتهشده کسب کرده است
- : سرمایهگذاری بازدهی فراتر از پاداش ریسک پذیرفتهشده داشته است


برای نمونه، هرچند بازدهی ۲۰٪ ممکن است خوب به نظر برسد، سرمایهگذاری همچنان میتواند آلفای منفی داشته باشد اگر موقعیتی بیشازحد پرریسک را دربر گرفته باشد.
در این زمینه، چون بازدهها با بازده نظری مدل قیمتگذاری داراییهای سرمایهای (CAPM) مقایسه میشوند و نه با یک شاخص بازار، استفاده از اصطلاح آلفای جنسن دقیقتر است.
فرضیه بازار کارا
فرضیه بازار کارا (EMH) بیان میکند که قیمتهای سهام همه اطلاعات را منعکس میکنند و از این رو سهام همواره در بورسها با ارزش منصفانه خود معامله میشوند. این بدان معناست که ایجاد پیوسته آلفا (یعنی عملکرد بهتر از بازار) ناممکن است و طرفداران فرضیه بازار کارا معتقدند سرمایهگذاران از سرمایهگذاری در یک سبد کمهزینه و غیرفعال سود میبرند.[۲]
باور به فرضیه بازار کارا به پیدایش صندوقهای شاخصی وزندهیشده بر اساس ارزش بازار انجامید که میکوشند عملکرد سرمایهگذاری در کل بازار را با همان وزنهایی که هر یک از اوراق سهام در کل بازار دارند، بازتولید کنند.[۳][۴] بهترین نمونهها برای ایالات متحده اساندپی ۵۰۰ و ویلشایر ۵۰۰۰ هستند که بهترتیب تقریباً نماینده ۵۰۰ سهام پرمالکترین و ۵۰۰۰ بزرگترین اوراق بهادارند و حدود ۸۰٪ به بالا و ۹۹٪ به بالای کل ارزش بازار سهام ایالات متحده را در بر میگیرند.
در واقع، برای بسیاری از سرمایهگذاران این پدیده معیار جدیدی از عملکرد پدید آورد که باید به آن دست یافت: مدیر سرمایهگذاری نهتنها باید از زیان مشتری جلوگیری کند و مقدار معینی سود کسب کند، بلکه باید سود بیشتری از راهبرد غیرفعالِ سرمایهگذاری برابر در همه چیز به دست آورد (چون این راهبرد از نظر آماری موفقتر از راهبرد هر مدیر سرمایهگذاری منفرد به نظر میرسید). نام این بازده اضافی بالاتر از بازده مورد انتظار بازده تعدیلشده با بتای بازار، «آلفا» است.
ارتباط با ضریب بتا
افزون بر اینکه مدیر سرمایهگذاری صرفاً باید بیش از یک راهبرد غیرفعال سود کسب کند، مسئله دیگری نیز وجود دارد: هرچند به نظر میرسید راهبرد سرمایهگذاری در همه سهام از ۷۵ درصد مدیران سرمایهگذاری بهتر عمل میکند (← صندوق شاخصی)، قیمت بازار سهام در مجموع بالا و پایین نوسان میکند و ممکن است سالها روند نزولی داشته باشد تا به قیمت پیشین خود بازگردد.
راهبرد غیرفعال به نظر میرسید در بازههای ۱۰ سال یا بیشتر بازدهی برتر از بازار ایجاد کند. این راهبرد برای مثال برای کسانی که فکر میکنند ممکن است پیش از پایان دوره نگهداری ۱۰ ساله نیاز به برداشت پول خود داشته باشند، میتواند پرخطر باشد. از این رو، مدیران سرمایهگذاریای که راهبردی با احتمال کمتر زیان در یک سال مشخص به کار میگیرند، اغلب توسط سرمایهگذارانی برگزیده میشوند که احساس میکنند ممکن است زودتر نیاز به برداشت پول خود داشته باشند.
سرمایهگذاران میتوانند هم از آلفا و هم از بتا برای قضاوت دربارهٔ عملکرد یک مدیر استفاده کنند. اگر مدیری آلفای بالا و در عین حال بتای بالا داشته باشد، ممکن است سرمایهگذاران آن را نپذیرند، زیرا احتمال دارد مجبور شوند پول خود را زمانی که سرمایهگذاری عملکرد ضعیفی دارد برداشت کنند.
این مفاهیم تنها دربارهٔ مدیران سرمایهگذاری صدق نمیکنند، بلکه برای هر نوع سرمایهگذاری کاربرد دارند.
جستارهای وابسته
منابع
- ↑ Banton, Caroline (2021-12-14). "5 Ways to Measure Mutual Fund Risk". Investopedia. Retrieved 2024-02-15.
- ↑ Downey, Lucas. "Efficient Market Hypothesis (EMH): Definition and Critique". Archived from the original on 2024-05-13.
- ↑ "How Does an Efficient Market Affect Investors?". Investopedia. 2023-09-15. Archived from the original on 2024-01-01.
- ↑ Hayes, Adam (2024-03-05). "Capitalization-Weighted Index: Definition, Calculation, Example". Investopedia. Archived from the original on 2024-05-10.
برای مطالعهٔ بیشتر
- Bruce J. Feibel. Investment Performance Measurement. New York: Wiley, 2003. شابک ۰−۴۷۱−۲۶۸۴۹−۶
پیوند به بیرون
- انجمن بینالمللی حسابداران رسمی، وکلا و مدیران (IACAM) (کتاب الکترونیکی رایگان راهنمای ارزشگذاری کسبوکار)
- مدخل آلفا در فرهنگ واژگان مالی
- تعریف «آلفا» در اینوستوپدیا (Investopedia)
- پنج نسبت ریسک فنی
- تحلیل آلفا برای سهام جهانی جستجوی رایگان آلفا
- مجله تریدرز سیکینگ آلفا (Seeking Alpha)، یک صندوق پوشش ریسک در نیویورک با معامله اختیار معاملههای شاخص، ارزشآفرینی میکند.
| استراتژی سرمایهگذاری |
|  | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| معاملهگری |
| |||||||||
| اصطلاحات مرتبط |
| |||||||||
| سرمایهگذاران | ||||||||||
| ||||||||||
- ریاضیات مالی
- نسبتهای مالی
- نشانگرهای سرمایهگذاری
- نظریههای مالی