دانش مالی
| دانش مالی |
|---|
 |
دانش مالی یا فایننس (به انگلیسی: Finance) که با نامهای دیگری چون تأمین مالی[۱] یا مالیه نیز شناخته میشود، به منابعی اشاره دارد که به یک نهاد امکان میدهد در بازهای مشخص از مصرف و پسانداز بهرهمند شود؛ این مفهوم با واژگانی چون درآمد، پول، ارز، دارایی و بدهی پیوند نزدیکی دارد. به عنوان یک رشته دانشگاهی، امور مالی شاخهای از مدیریت بازرگانی است که به برنامهریزی، سازماندهی، رهبری و کنترل منابع یک سازمان برای دستیابی به اهدافش میپردازد. بر پایه گستره فعالیتهای مالی در سیستمهای مالی، این رشته به سه حوزه امور مالی شخصی، امور مالی شرکتی و مالیه عمومی تقسیم میشود.
در این سیستمهای مالی، داراییها به صورت ابزارهای مالی گوناگون — از جمله ارزها، وامها، اوراق قرضه، سهام، اختیار معامله، قراردادهای آتی و سوآپ — خریدوفروش یا معامله میشوند. داراییها همچنین میتوانند در بانک سپردهگذاری شوند، سرمایهگذاری شوند یا بیمه گردند تا ارزش آنها بیشینه و زیان کمینه شود. در عمل، ریسک همواره در هر اقدام و نهاد مالی حضور دارد.
به دلیل دامنه گسترده آن، زیرشاخههای متنوعی در امور مالی وجود دارد. مدیریت دارایی، مدیریت پول، مدیریت ریسک مالی و مدیریت سرمایهگذاری در پی بیشینه کردن ارزش و کمینه کردن نوسان هستند. تجزیه و تحلیل مالی قابلیت اجرا، پایداری و سودآوری یک اقدام یا نهاد را ارزیابی میکند. برخی حوزهها چندرشتهایاند، مانند ریاضیات مالی، قانون مالی، اقتصاد مالی، مهندسی امور مالی و فینتک. پیشینه دانش مالی با تاریخ پیدایش پول در دوران پیشاتاریخ آغاز میشود و تمدنهای باستانی و میانه کارکردهای پایهای مانند بانکداری، بازرگانی و حسابداری را در اقتصادهای خود گنجانده بودند. در اواخر سده نوزدهم، نظام مالی جهانی شکل گرفت و در میانه سده بیستم، دانش مالی به عنوان یک رشته دانشگاهی مستقل از اقتصاد پدیدار شد.
سیستم مالی


همانطور که اشاره شد، سیستم مالی از جریانهای سرمایهای تشکیل شده که میان افراد و خانوارها (امور مالی شخصی)، دولتها (مالیه عمومی) و کسبوکارها (امور مالی شرکتی) جاری است. امور مالی از این رو فرایند هدایت پول از پساندازکنندگان و سرمایهگذاران به نهادهایی که به آن نیاز دارند را بررسی میکند. پساندازکنندگان و سرمایهگذاران پولی در اختیار دارند که در صورت بهرهگیری مولد، میتواند بهره یا سود سهام به همراه آورد. افراد، شرکتها و دولتها هنگامی که وجوه کافی برای اداره عملیات خود ندارند، باید از منابع خارجی مانند وام یا اعتبار تأمین مالی کنند.
به طور کلی، نهادی که درآمدش از هزینهاش بیشتر است میتواند مازاد را وام داده یا سرمایهگذاری کند تا به بازده مناسبی برسد. در مقابل، نهادی که هزینههایش از درآمدش بیشتر است معمولاً به یکی از دو شیوه سرمایه جذب میکند: (الف) از طریق دریافت وام (برای افراد خصوصی) یا فروش اوراق قرضه دولتی یا شرکتی؛ (ب) از طریق فروش سهام توسط یک شرکت، که ممکن است به صورت سهم ممتاز یا سهم عادی باشد. صاحبان هم اوراق قرضه و هم سهام میتوانند سرمایهگذاران نهادی — مانند بانکهای سرمایهگذاری و صندوقهای بازنشستگی — یا افراد خصوصی موسوم به سرمایهگذاران خرده باشند.
وامدهی اغلب به طور غیرمستقیم از طریق یک واسطه مالی مانند بانک، یا از راه خرید اوراق بهادار و اوراق قرضه (اوراق شرکتی، اوراق قرضه دولتی یا اوراق مشترک) در بازار اوراق قرضه صورت میگیرد. وامدهنده بهره دریافت میکند، وامگیرنده بهره بالاتری میپردازد و واسطه مالی از این اختلاف سود میبرد.[۲][۳]
بانک فعالیتهای شمار زیادی از وامگیرندگان و وامدهندگان را تجمیع میکند؛ سپردههای افراد و کسبوکارها را میپذیرد، بر آنها بهره میپردازد و سپس این سپردهها را به وامگیرندگان اعطا میکند. سرمایهگذاری معمولاً شامل خرید سهام — به صورت انفرادی یا از طریق صندوق سرمایهگذاری مشترک — است. شرکتها معمولاً سهام را به سرمایهگذاران میفروشند تا سرمایه مورد نیاز خود را در قالب «تأمین مالی سهمی» جمعآوری کنند؛ در مقابل تأمین مالی از طریق بدهی که پیشتر توضیح داده شد. واسطههای مالی در اینجا بانکهای سرمایهگذاری (که سرمایهگذاران اولیه را پیدا کرده و فهرستکردن اوراق بهادار را تسهیل میکنند)، بورسهای اوراق بهادار (که امکان معامله پس از آن را فراهم میآورند) و ارائهدهندگان گوناگون خدمات سرمایهگذاری (از جمله صندوقهای مشترک، صندوقهای بازنشستگی، مدیران ثروت و کارگزاران بورس) هستند.
معاملات و سرمایهگذاریهای بیننهادی و مدیریت صندوق در این مقیاس را «امور مالی عمدهفروشانه» مینامند. نهادها در این سطح با ارائه محصولات تخصصی — از جمله اختیارهای معامله سفارشی، سوآپ و محصولات ساختاریافته، و نیز تأمین مالی تخصصی — عرضه خود را گسترش میدهند. این «مهندسی امور مالی» ماهیتاً ریاضی است و این نهادها کارفرمایان اصلی تحلیلگران کمی (یا «کوانتها») هستند. در این نهادها، مدیریت ریسک مالی، سرمایه قانونی و انطباق با مقررات نقشهای اساسی دارند.
حوزهها
همانطور که اشاره شد، امور مالی به طور کلی سه حوزه را دربرمیگیرد: امور مالی شخصی، امور مالی شرکتی و مالیه عمومی. این حوزهها به نوبه خود با یکدیگر همپوشانی داشته و فعالیتها و زیرشاخههای گوناگونی — بهویژه سرمایهگذاری، مدیریت ریسک و امور مالی کمی — را به کار میگیرند.
امور مالی شخصی
امور مالی شخصی به عمل بودجهبندی به منظور تضمین در دسترس بودن وجوه کافی برای پوشش نیازهای پایه، در کنار حفظ سطح ریسک معقول برای حفاظت از سرمایه، اشاره دارد. امور مالی شخصی میتواند شامل پرداخت هزینههای آموزش، تأمین مالی کالاهای بادوام مانند املاک و مستغلات و خودرو، خرید بیمه، سرمایهگذاری و پسانداز برای بازنشستگی باشد.[۴] امور مالی شخصی همچنین ممکن است شامل بازپرداخت وام یا سایر تعهدات بدهی باشد. حوزههای اصلی امور مالی شخصی عبارتند از: درآمد، هزینه، پسانداز، سرمایهگذاری و حفاظت. هیئت استانداردهای برنامهریزی مالی گامهای زیر را برای دستیابی به یک برنامه مالی شخصی ایمن پیشنهاد میدهد:[۵]
- خرید بیمه برای حفاظت در برابر رویدادهای پیشبینینشده شخصی؛
- درک تأثیر سیاستهای مالیاتی، یارانهها یا جریمهها بر مدیریت امور مالی شخصی؛
- درک تأثیر اعتبار بر وضعیت مالی فرد؛
- تهیه یک برنامه پسانداز یا تأمین مالی برای خریدهای بزرگ (خودرو، تحصیل، مسکن)؛
- برنامهریزی برای آینده مالی ایمن در محیطی با بیثباتی اقتصادی؛
- داشتن حساب جاری یا پسانداز؛
- آمادهسازی برای بازنشستگی یا هزینههای بلندمدت دیگر.
امور مالی شرکتی
امور مالی شرکتی با اقداماتی سروکار دارد که مدیران برای افزایش ارزش شرکت برای سهامداران انجام میدهند، منابع تأمین مالی، ساختار سرمایه شرکتها، و ابزارها و تحلیلهای مورد استفاده برای تخصیص منابع مالی. اگرچه امور مالی شرکتی از نظر اصول با مدیریت مالی متفاوت است — که مدیریت مالی همه بنگاهها نه فقط شرکتها را بررسی میکند — مفاهیم آن برای مسائل مالی همه بنگاهها کاربرد دارد[۶] و از این رو این حوزه اغلب «مالیه کسبوکار» نامیده میشود.
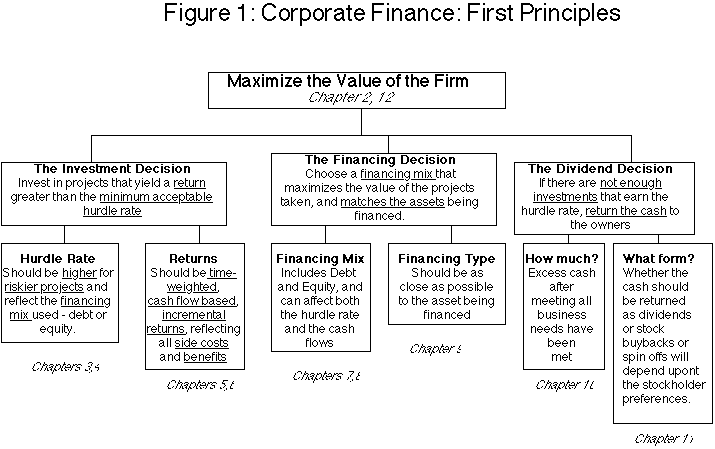
به طور معمول، «امور مالی شرکتی» با هدف بلندمدت بیشینهسازی ارزش داراییهای بنگاه، سهام آن و بازده حقوق صاحبان سهام، در کنار ایجاد توازن میان ریسک و سودآوری، در ارتباط است.[۷] این امر سه حوزه اصلی را دربرمیگیرد:[۸]
- بودجهبندی سرمایهای: انتخاب پروژههایی که باید در آنها سرمایهگذاری شود — در اینجا تعیین دقیق ارزش اهمیتی حیاتی دارد، زیرا قضاوتها دربارهٔ ارزش داراییها میتوانند سرنوشتساز باشند.
- سیاست تقسیم سود: بهرهگیری از وجوه «مازاد» — این وجوه باید در کسبوکار مجدداً سرمایهگذاری شوند یا به سهامداران بازگردانده شوند.
- ساختار سرمایه: تصمیمگیری دربارهٔ ترکیب تأمین مالی — در اینجا تلاش میشود ترکیب بهینه سرمایه با توجه به تعهدات بدهی در برابر هزینه سرمایه یافته شود.
مدیران مالی — بر خلاف متخصصان امور مالی شرکتی — بر عناصر کوتاهمدت سودآوری، جریان نقدی و «مدیریت سرمایه در گردش» (موجودی کالا، اعتبار و دریافتنیها) تمرکز دارند که با عملیات تأمین مالی روزانه سروکار دارد. هدف حفظ نقدینگی، کمینهسازی ریسک و بیشینهسازی کارایی است تا شرکت بتواند به صورت ایمن و سودآور اهداف مالی و عملیاتی خود را محقق سازد.[۶]
مالیه عمومی

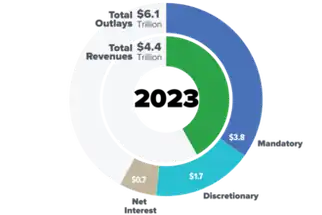
مالیه عمومی به مدیریت امور مالی مرتبط با دولتهای حاکمه، نهادهای زیرملی و سازمانها یا نهادهای عمومی وابسته اشاره دارد. به طور کلی دیدگاه راهبردی بلندمدتی دربارهٔ تصمیمات سرمایهگذاری که بر نهادهای عمومی تأثیر میگذارد را دربرمیگیرد.[۹] این دورههای راهبردی بلندمدت معمولاً پنج سال یا بیشتر را دربرمیگیرند.[۱۰] مالیه عمومی اصولاً به موضوعات زیر میپردازد:[۱۱]
- شناسایی هزینههای لازم یک نهاد بخش عمومی؛
- منابع درآمدی آن نهاد — هم از محل مالیات و هم از منابع غیرمالیاتی؛
- فرایند بودجهریزی؛
- انتشار اوراق قرضه دولتی یا اوراق شهرداری برای پروژههای زیربنایی عمومی.
بانکهای مرکزی مانند بانکهای فدرال رزرو در ایالات متحده، بانک مرکزی اروپا و بانک انگلستان در بریتانیا بازیگران اصلی در مالیه عمومی هستند. آنها هم به عنوان آخرین ملجأ وامدهی عمل میکنند و هم تأثیر شدیدی بر شرایط پولی و اعتباری در اقتصاد دارند.[۱۲]
تأمین مالی توسعه که با مالیه عمومی پیوند دارد، به سرمایهگذاری در پروژههای توسعه اقتصادی اشاره دارد که توسط یک نهاد (شبه) دولتی به صورت غیرتجاری انجام میشود. شراکت عمومی-خصوصی در درجه اول برای پروژههای زیرساختی به کار میرود: شرکت بخش خصوصی تأمین مالی اولیه را بر عهده میگیرد و سپس از محل مالیاتدهندگان یا کاربران سود میبرد. تأمین مالی اقلیم و تأمین مالی محیط زیست مرتبط با آن، راهبردها، منابع و ابزارهای مالی مورد استفاده در کاهش تغییر اقلیم را مورد توجه قرار میدهند.
مدیریت سرمایهگذاری

مدیریت سرمایهگذاری[۶] مدیریت حرفهای داراییهای گوناگون اوراق بهادار — معمولاً سهام و اوراق قرضه، اما همچنین داراییهای دیگر مانند املاک و مستغلات، کالاها و سرمایهگذاریهای جایگزین — برای دستیابی به اهداف سرمایهگذاری مشخص به نفع سرمایهگذاران است.
همانطور که اشاره شد، سرمایهگذاران ممکن است نهادهایی مانند شرکتهای بیمه، صندوقهای بازنشستگی، شرکتها، خیریهها یا مؤسسات آموزشی باشند یا سرمایهگذاران خصوصی باشند که یا به طور مستقیم از طریق قراردادهای سرمایهگذاری یا از طریق طرحهای سرمایهگذاری جمعی مانند صندوقهای مشترک، صندوقهای قابل معامله در بورس یا شرکت سرمایهگذاری املاک و مستغلات سرمایهگذاری میکنند.
هسته مدیریت سرمایهگذاری[۶] تخصیص دارایی است — تنوعبخشی به معرضبودگی در میان این دستههای دارایی و میان اوراق بهادار منفرد در هر دسته — متناسب با سیاست سرمایهگذاری موکل. در اینجا:
- بهینهسازی سبد سرمایهگذاری فرایند انتخاب بهترین پرتفوی با توجه به اهداف و محدودیتهای موکل است.
- تحلیل بنیادی رویکردی است که معمولاً در ارزشگذاری و ارزیابی اوراق بهادار منفرد به کار میرود.
- تحلیل تکنیکال پیشبینی قیمتهای آتی دارایی بر اساس دادههای گذشتهاست.[۱۳]
روی اینها، سبک سرمایهگذاری مدیر پرتفوی — به طور کلی مدیریت فعال در برابر غیرفعال، ارزشمحور در برابر رشدمحور، و سهام کوچک در برابر بزرگ — و استراتژی سرمایهگذاری قرار میگیرد.
در یک پرتفوی به خوبی متنوع، عملکرد سرمایهگذاری به دست آمده به طور کلی تابع ترکیب دارایی انتخابشده خواهد بود و اوراق بهادار منفرد تأثیر کمتری دارند. علاوه بر این تنوعبخشی به عنوان ابزار اصلی کاهش ریسک، مدیران سرمایهگذاری از تکنیکهای پوشش ریسک گوناگونی بهره میگیرند.[۶] پرتفویهای اوراق قرضه اغلب از طریق تطابق جریان نقدی یا مصونسازی مدیریت میشوند. یک صندوق کمی با استفاده از روشهای ریاضی مبتنی بر رایانه (و روز به روز یادگیری ماشین) به جای قضاوت انسانی مدیریت میشود.
مدیریت ریسک

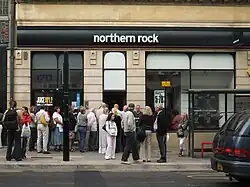
مدیریت ریسک به طور کلی، مطالعه چگونگی کنترل ریسکها و ایجاد توازن میان امکان سود است؛ فرایندی که به اندازهگیری ریسک و سپس تدوین و اجرای راهبردهایی برای مدیریت آن میپردازد.
مدیریت ریسک مالی[۱۴][۱۵] عمل محافظت از ارزش بنگاه در برابر ریسک مالی، اغلب از طریق «پوشش» معرضبودگی با استفاده از ابزارهای مالی، است. تمرکز اصلی بر ریسک اعتباری و ریسک بازار است و در بانکها، از طریق سرمایه قانونی، ریسک عملیاتی را نیز دربرمیگیرد.
- ریسک اعتباری ریسک نکول بدهی است که ممکن است ناشی از عدم پرداخت اقساط توسط وامگیرنده باشد؛
- ریسک بازار به زیانهای ناشی از تغییرات متغیرهای بازار مانند قیمتها و نرخهای ارز مربوط میشود؛
- ریسک عملیاتی به شکستهای فرایندهای داخلی، افراد، سیستمها یا رویدادهای خارجی مربوط میشود.
مدیریت ریسک مالی دو پیوند با امور مالی شرکتی دارد.[۶] نخست، معرضبودگی شرکت به ریسک بازار نتیجه مستقیم تصمیمات سرمایهگذاری و تأمین مالی پیشین است. ثانیاً، هر دو رشته هدف مشترک ارتقا یا حفظ ارزش اقتصادی شرکت را دنبال میکنند.[۱۶]
برای بانکها و سایر نهادهای عمدهفروشانه،[۱۷] مدیریت ریسک بر مدیریت موقعیتهای گوناگون نگهداشتهشده توسط نهاد — هم موقعیتهای معاملاتی و هم معرضبودگیهای بلندمدت — و محاسبه و پایش سند سوم بازل تمرکز دارد. بیمهگران با تمرکز بر توان پرداخت بدهی و توانایی پرداخت خسارات، ریسکهای خود را مدیریت میکنند؛ بیمهگران عمر بیشتر با ریسک طول عمر و ریسک نرخ بهره سروکار دارند.[۱۸]
امور مالی کمّی
امور مالی کمی — که از آن به عنوان «ریاضیات مالی» نیز یاد میشود — شامل فعالیتهای مالی است که نیازمند مدلهای ریاضی پیچیده هستند[۱۹] و از این رو با برخی از حوزههای یادشده همپوشانی دارد.
به عنوان یک حوزه تخصصی، امور مالی کمی اصولاً سه زیرشاخه دارد:
- امور مالی کمی اغلب مترادف مهندسی امور مالی است. این حوزه به طور کلی کسبوکار مشتقهای مشتریمحور بانک را زیربنایی میکند — تحویل قراردادهای فرابورسی سفارشی و مشتقات اگزوتیک — و مدلسازی و برنامهنویسی در پشتیبانی از معامله اولیه و پوشش و مدیریت بعدی آن را دربرمیگیرد.
- امور مالی کمی همچنین با مدیریت ریسک مالی در بانکداری همپوشانی قابل توجهی دارد، هم در مورد این پوشش ریسک و هم در مورد سرمایه اقتصادی و انطباق با مقررات و الزامات سرمایه/نقدینگی بازل.
- «کوانتها» همچنین مسئول ساخت و استقرار راهبردهای سرمایهگذاری در صندوقهای کمی هستند؛ آنها همچنین در سرمایهگذاری کمی به طور کلیتر، در زمینههایی مانند فرمولبندی استراتژی معاملاتی و معاملات خودکار، معاملات بسامد بالا و معاملات برنامهای مشارکت دارند.
نظریه مالی
فرمول ارزیابی DCF که در کسبوکار و امور مالی به طور گسترده به کار میرود، از سال ۱۹۳۸ به کار گرفته شدهاست. برای بهدست آوردن ارزش شرکت، جریانهای نقدی آزاد پیشبینیشده آن با استفاده از میانگین وزنی هزینههای سرمایهای به عنوان ضریب تنزیل، به ارزش حال تنزیل میشوند. برای ارزشگذاری سهام، سرمایهگذاران از مدل تنزیل سود تقسیمی مرتبط بهره میگیرند. |
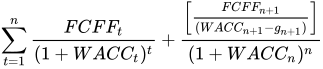
نظریه مالی در رشتههای مدیریت، (مالی) اقتصاد، حسابداری و ریاضیات کاربردی مطالعه و توسعه مییابد. به طور انتزاعی،[۶] دانش مالی با سرمایهگذاری و استقرار دارایی و بدهی در «فضا و زمان» سروکار دارد؛ یعنی انجام ارزشگذاری و تخصیص دارایی امروز، بر اساس ریسک و عدم قطعیت پیامدهای آتی، با در نظر گرفتن ارزش زمانی پول.
مالیه مدیریتی
مالیه مدیریتی شاخهای از امور مالی است که با جنبههای مالی مدیریت یک شرکت و بُعد مالی تصمیمگیری مدیریتی به طور گستردهتر سروکار دارد. این شاخه پشتوانه نظری برای عمل توضیحدادهشده در بالا را فراهم میکند و به کاربرد مدیریتی تکنیکهای گوناگون تجزیه و تحلیل مالی میپردازد.[۲۰] دانشگاهیانی که در این حوزه کار میکنند معمولاً در گروههای مالی مدرسه کسبوکار، در حسابداری یا در دانش مدیریت مستقر هستند.
ابزارهایی که در این حوزه مورد توجه و توسعه قرار میگیرند اصولاً با حسابداری مدیریت و امور مالی شرکتی مرتبطند. جنبههای کلیدی مالیه مدیریتی عبارتند از:
- بودجهبندی سرمایهای
- ساختار سرمایه
- مدیریت سرمایه در گردش
- مدیریت ریسک
- تجزیهوتحلیل و گزارشگری مالی
اقتصاد مالی
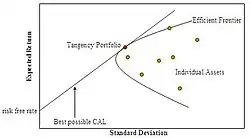
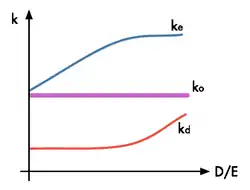
اقتصاد مالی[۲۱] شاخهای از علم اقتصاد است که به بررسی روابط متقابل متغیرهای مالی مانند قیمتها، نرخ بهره و سهام — در مقابل متغیرهای اقتصادی واقعی یعنی کالاها و خدمات — میپردازد. از این رو بر قیمتگذاری، تصمیمگیری و مدیریت ریسک در بازارهای مالی تمرکز دارد[۲۱] و بسیاری از مدلهای مالی رایج را تولید میکند.
این رشته دو حوزه اصلی دارد: قیمتگذاری دارایی و امور مالی شرکتی؛ اولی از دیدگاه تأمینکنندگان سرمایه یعنی سرمایهگذاران است و دومی از دیدگاه مصرفکنندگان سرمایه:
- نظریه قیمتگذاری دارایی مدلهایی را که برای تعیین نرخ تنزیل مناسب با ریسک و قیمتگذاری مشتقات به کار میرود توسعه میدهد و شامل نظریه سبد سهام مدرن و نظریه سرمایهگذاری به کار رفته در مدیریت دارایی است. در پیشرفتهترین سطوح، فرضهای دوگانه عقلانیت و فرضیه بازار کارآ به نظریه سبد سهام مدرن (CAPM) و نظریه بلک-شولز برای ارزشگذاری اختیار منجر میشوند.
- بخش بزرگی از نظریه امور مالی شرکتی، سرمایهگذاری تحت «یقین» را بررسی میکند (قضیه جداسازی فیشر، «نظریه ارزش سرمایهگذاری» و قضیه مدیلیانی-میلر). تحول اخیر، گنجاندن عدم قطعیت و ارزیابی ادعای مشروط در این تصمیمات — با استفاده از تحلیل گزینههای واقعی — است.
ریاضیات مالی
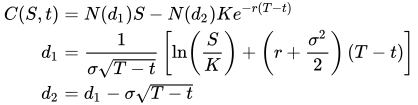
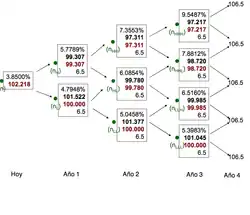
ریاضیات مالی[۲۳] حوزهای از ریاضیات کاربردی است که با بازارهای مالی سروکار دارد. رساله دکتری لویی باشلیه که در سال ۱۹۰۰ دفاع شد، اولین اثر دانشگاهی در این حوزه تلقی میشود. این حوزه اصولاً بر مدلسازی مشتقات — با تأکید زیاد بر مدلسازی ریسک نرخ بهره و ریسک اعتباری — متمرکز است و حوزههای مهم دیگری مانند ریاضیات بیمه و مدیریت کمی پرتفوی را نیز دربرمیگیرد.
ابزارها و تکنیکهای اصلی ریاضی عبارتند از:
- برای مشتقات:[۲۴] حساب تصادفی ایتو، شبیهسازی و معادلات دیفرانسیل با مشتقات جزئی؛
- برای مدیریت ریسک:[۱۷] ارزش در خطر، آزمون تنش و تحلیل «حساسیتها»؛ ریاضیات زیربنایی شامل مدلهای ترکیبی، تحلیل مؤلفههای اصلی، خوشهبندی نوسان و توابع مفصل است.[۲۵]
- در هر دوی این حوزهها و بهویژه برای مسائل پرتفوی، از تکنیکهای بهینهسازی پیشرفته بهره گرفته میشود.
از نظر ریاضی، این دو در دو شاخه تحلیلی جداگانه قرار میگیرند: قیمتگذاری مشتقات از احتمال خنثی نسبت به ریسک (یا احتمال آربیتراژ-قیمتگذاری) با نماد «Q» بهره میگیرد؛ در حالی که مدیریت ریسک و پرتفوی معمولاً از احتمال فیزیکی (یا واقعی یا بیمهسنجی) با نماد «P» استفاده میکند. این دو از طریق «قضیه بنیادی قیمتگذاری دارایی» به هم پیوند دارند.
مالی محاسباتی شاخهای از (کاربردی) علوم رایانه است که به مسائل مورد علاقه عملی در امور مالی میپردازد و بهویژه بر روشهای عددی تأکید دارد.[۲۳]
مالیه آزمایشی
مالیه آزمایشی[۲۶] در پی ایجاد تنظیمات و محیطهای بازار گوناگون برای مشاهده آزمایشی رفتار عاملان و ارائه لنزی است که از طریق آن علم بتواند رفتار عاملان، ویژگیهای جریانهای معاملاتی، انتشار و تجمیع اطلاعات، مکانیزمهای تعیین قیمت و فرایندهای بازده را تحلیل کند. پژوهشگران در مالیه آزمایشی بررسی میکنند که نظریههای موجود اقتصاد مالی تا چه اندازه پیشبینیهای دقیقی ارائه میدهند و به دنبال اعتبارسنجی آنها هستند. این پژوهش اغلب شامل اجرای شبیهسازیهای معاملاتی یا مشاهده رفتار انسانی در محیطهای مصنوعی، رقابتی و شبیه بازار است.
مالی رفتاری
مالی رفتاری بررسی میکند که چگونه روانشناسی سرمایهگذاران یا مدیران بر تصمیمات مالی و بازارها تأثیر میگذارد[۲۷] و هنگامی که تصمیمی گرفته میشود که میتواند تأثیر مثبت یا منفی بر یکی از حوزههای آنها داشته باشد، مرتبط است. با پژوهش عمیقتر در مالی رفتاری، میتوان پلی میان آنچه در واقع در بازارهای مالی اتفاق میافتد و تحلیل بر اساس نظریه مالی ایجاد کرد.[۲۸] مالی رفتاری در چند دهه اخیر رشد کرده و به جنبهای جداییناپذیر از امور مالی تبدیل شدهاست.[۲۹][۳۰]
مالی رفتاری موضوعاتی از جمله موارد زیر را دربرمیگیرد:
- مطالعات تجربی که انحرافات قابل توجه از نظریههای کلاسیک را نشان میدهند؛
- مدلهایی از اینکه چگونه روانشناسی بر معاملات و قیمتها تأثیر میگذارد؛
- پیشبینی بر اساس این روشها؛
- بررسی بازارهای دارایی آزمایشی و استفاده از مدلها برای پیشبینی آزمایشها.
رشتهای از مالی رفتاری با عنوان مالی رفتاری کمی نامیده شدهاست که از روشهای ریاضی و آماری برای درک سوگیریهای رفتاری در ارتباط با ارزشگذاری بهره میگیرد.
مالیه کوانتومی
مالیه کوانتومی شامل بهکارگیری رویکردهای مکانیک کوانتومی در نظریه مالی است که روشها و دیدگاههای نوینی را در این حوزه فراهم میآورد.[۳۱] مالیه کوانتومی یک حوزه میانرشتهای است که در آن نظریهها و روشهای توسعهیافته توسط فیزیکدانان کوانتوم و اقتصاددانان برای حل مسائل مالی به کار میرود. این حوزه شاخهای از اکونوفیزیک محسوب میشود. نظریه مالی به شدت بر قیمتگذاری ابزارهای مالی مانند اختیار سهام متکی است. بسیاری از مسائل پیشروی جامعه مالی فاقد راهحل تحلیلی شناختهشدهاند. در نتیجه، روشهای عددی و شبیهسازیهای رایانهای برای حل این مسائل گسترش یافتهاند. این حوزه پژوهشی به عنوان مالی محاسباتی شناخته میشود.[۳۲]
پیشینه
خاستگاه دانش مالی را میتوان به آغاز شکلگیری دولت و بازرگانی در عصر برنز ردیابی کرد. کهنترین شواهد تاریخی از امور مالی به حدود ۳۰۰۰ قبل از میلاد بازمیگردد. بانکداری در غرب آسیا پدیدار شد، جایی که معابد و کاخها به عنوان محلهای امن برای نگهداری اشیاء قیمتی به کار میرفتند. در ابتدا تنها دانههای غلات میتوانستند سپردهگذاری شوند، اما به تدریج دام و مواد گرانبها نیز به آن افزوده شدند. در همان دوره، شهر سومری اوروک در بینالنهرین از طریق وامدهی و بهره به بازرگانی یاری میرساند. در سومری، «بهره» mas بود که به معنای «گوساله» ترجمه میشود. در یونان و مصر، واژههای به کار رفته برای بهره به ترتیب tokos و ms بودند که به معنای «زاییدن» بودند. در این فرهنگها، بهره نشانگر افزایش ارزش بود.[۳۳] قانون حمورابی (۱۷۹۲–۱۷۵۰ قبل از میلاد) شامل قوانینی برای اداره عملیات بانکی بود. بابلیان عادت داشتند نرخ بهره سالانه ۲۰ درصد اخذ کنند. تا سال ۱۲۰۰ قبل از میلاد، پوستههای کوری به عنوان شکلی از پول در چین به کار میرفتند.
استفاده از سکهها به عنوان نماینده پول در سالهای بین ۷۰۰ تا ۵۰۰ قبل از میلاد آغاز شد.[۳۴] هرودوت از استفاده از سکههای خشن در لیدیه در حدود ۶۸۷ قبل از میلاد یاد میکند و تا سال ۶۴۰ قبل از میلاد، لیدیاییها استفاده از سکه را گسترش داده و مغازههای دائمی باز کرده بودند.[۳۵] کمی بعد، شهرهای یونان کلاسیک مانند ایجینا، آتن و کورینس بین سالهای ۵۹۵ تا ۵۷۰ قبل از میلاد سکههای خود را ضرب کردند. در دوران جمهوری روم، بهره با اصلاحات Lex Genucia در سال ۳۴۲ قبل از میلاد ممنوع اعلام شد، هرچند این مقرره تا حد زیادی اجرا نشد. در دوران ژولیوس سزار، سقف نرخ بهره ۱۲ درصد تعیین شد و بعدها در دوران ژوستینین یکم به ۴ تا ۸ درصد کاهش یافت.[۳۶]
اولین بورس اوراق بهادار در سال ۱۵۳۱ در آنتورپ گشایش یافت.[۳۷] پس از آن، بورسهای معروفی مانند بورس لندن (تأسیس ۱۷۷۳) و بورس نیویورک (تأسیس ۱۷۹۳) پدید آمدند.[۳۸][۳۹]
نخستین برنامههای دکتری در رشته علوم مالی در دهههای ۱۹۶۰ و ۱۹۷۰ تأسیس شدند.[۴۰] امروزه علوم مالی همچنین از طریق برنامههای کارشناسی و کارشناسی ارشد شغلمحور به طور گستردهای تدریس میشود.[۴۱][۴۲]
جستارهای وابسته
- بحران مالی ۲۰۰۸
- طرح کلی امور مالی
یادداشتها
منابع
- ↑ «تأمین مالی» [اقتصاد] همارزِ «finance»؛ منبع: گروه واژهگزینی. دفتر اول. فرهنگ واژههای مصوب فرهنگستان. تهران: انتشارات فرهنگستان زبان و ادب فارسی. شابک ۹۶۴-۷۵۳۱-۳۱-۱ (ذیل سرواژهٔ تأمین مالی)
{{cite book}}: نگهداری یادکرد:پینوشت (رده) - ↑ Bank of Finland. «Financial system». بایگانیشده از اصلی در ۲ ژوئن ۲۰۲۰. دریافتشده در ۱۴ مه ۲۰۲۶.
{{cite web}}: بیش از یک پارامتر|تاریخ بازبینی=و|بازبینی=دادهشده است (کمک); بیش از یک پارامتر|تاریخ بایگانی=و|archive-date=دادهشده است (کمک); بیش از یک پارامتر|نشانی بایگانی=و|archive-url=دادهشده است (کمک)نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ «What is the financial system?». Economy. بایگانیشده از روی نسخهٔ اصلی در ۳۱ ژوئیه ۲۰۲۰. دریافتشده در ۱۸ مه ۲۰۲۰.
{{cite web}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Publishing, Speedy (2015). Finance (Speedy Study Guides) (in English). Speedy Publishing LLC. ISBN 978-1-68185-667-4.
- ↑ Snowdon, Michael, ed. (2019), "Financial Planning Standards Board", Financial Planning Competency Handbook (in English), John Wiley & Sons, Ltd, pp. 709–735, doi:10.1002/9781119642497.ch80, ISBN 978-1-119-64249-7, S2CID 242623141
- 1 2 3 4 5 6 7 Pamela Drake and Frank Fabozzi (2009). What Is Finance? بایگانیشده در ۲۰۲۳-۰۲-۲۳ توسط Wayback Machine
- ↑ See Aswath Damodaran, Corporate Finance: First Principles بایگانیشده در ۲۰۱۶-۱۰-۱۷ توسط Wayback Machine
- ↑ Irons، Robert (ژوئیه ۲۰۱۹). The Fundamental Principles of Finance. Google Books: Routledge. شابک ۹۷۸-۱-۰۰-۰۰۲۴۳۵-۷. بایگانیشده از روی نسخهٔ اصلی در ۱۱ نوامبر ۲۰۲۱. دریافتشده در ۳ آوریل ۲۰۲۱.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Doss، Daniel؛ Sumrall، William؛ Jones، Don (۲۰۱۲). Strategic Finance for Criminal Justice Organizations (ویراست ۱st). Boca Raton, Florida: CRC Press. ص. ۲۳. شابک ۹۷۸-۱-۴۳۹۸-۹۲۲۳-۷.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Doss، Daniel؛ Sumrall، William؛ Jones، Don (۲۰۱۲). Strategic Finance for Criminal Justice Organizations (ویراست ۱st). Boca Raton, Florida: CRC Press. صص. ۵۳–۵۴. شابک ۹۷۸-۱-۴۳۹۸-۹۲۲۳-۷.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Kioko، Sharon؛ Marlowe، Justin (۲۰۱۶). Financial Strategy for Public Managers. Rebus Foundation. شابک ۹۷۸-۱-۹۲۷۴۷۲-۵۹-۰. بایگانیشده از روی نسخهٔ اصلی در ۱۵ ژوئن ۲۰۲۲. دریافتشده در ۵ ژوئیه ۲۰۲۲.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Board of Governors of Federal Reserve System of the United States. Mission of the Federal Reserve System. Federalreserve.gov Accessed: 2010-01-16. (Archived by WebCite at بایگانیشده در ۲۰۱۰-۰۱-۱۴ توسط Wayback Machine)
- ↑ Han, Yufeng; Liu, Yang; Zhou, Guofu; Zhu, Yingzi (21 مه 2021). "Technical Analysis in the Stock Market: A Review" (in English). Rochester, NY. doi:10.2139/ssrn.3850494. S2CID 235195430. SSRN 3850494.
{{cite journal}}: یادکرد journal نیازمند|journal=است (کمک) - ↑ Peter F. Christoffersen (۲۰۱۱). Elements of Financial Risk Management. Academic Press. شابک ۹۷۸-۰-۱۲-۳۷۴۴۴۸-۷.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Allan M. Malz (۲۰۱۱). Financial Risk Management: Models, History, and Institutions. John Wiley & Sons. شابک ۹۷۸-۱-۱۱۸-۰۲۲۹۱-۷.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ John Hampton (2011). The AMA Handbook of Financial Risk Management. American Management Association. شابک ۹۷۸−۰−۸۱۴۴−۱۷۴۴−۷
- 1 2 See generally, Roy E. DeMeo (N.D.) Quantitative Risk Management: VaR and Others بایگانیشده در ۲۰۲۱-۱۱-۱۲ توسط Wayback Machine
- ↑ Thomas M. Grondin (2001). "Risk Management Practices in the Insurance Industry" بایگانیشده در ۲۰ مارس ۲۰۲۵ توسط Wayback Machine. Society of Actuaries
- ↑ See discussion here: «Careers in Applied Mathematics» (PDF). Society for Industrial and Applied Mathematics. بایگانیشده (PDF) از روی نسخهٔ اصلی در ۵ مارس ۲۰۱۹.
{{cite web}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ What is managerial finance? بایگانیشده در ۴ ژوئیه ۲۰۲۲ توسط Wayback Machine, Corporate Finance Institute
- 1 2 For an overview, see "Financial Economics" بایگانیشده در ۲۰۰۴-۰۶-۰۴ توسط Wayback Machine, William F. Sharpe (Stanford University manuscript)
- ↑ "The History of the Black-Scholes Formula" بایگانیشده در ۲۰۲۱-۱۱-۲۶ توسط Wayback Machine, priceonomics.com
- 1 2 Research Area: Financial Mathematics and Engineering بایگانیشده در ۲۰۲۲-۰۵-۱۶ توسط Wayback Machine, Society for Industrial and Applied Mathematics
- ↑ For a survey, see "Financial Models" بایگانیشده در ۲۰۲۱-۱۱-۱۳ توسط Wayback Machine, from Michael Mastro (2013). Financial Derivative and Energy Market Valuation, John Wiley & Sons. شابک ۹۷۸−۱−۱۱۸−۴۸۷۷۱−۶.
- ↑ See for example III.A.3, in Carol Alexander, ed. (2005). The Professional Risk Managers' Handbook. PRMIA Publications. شابک ۹۷۸−۰−۹۷۶۶۰۹۷−۰−۴
- ↑ Bloomfield, Robert and Anderson, Alyssa. "Experimental finance" بایگانیشده در ۲۰۱۶-۰۳-۰۴ توسط Wayback Machine. In Baker, H. Kent, and Nofsinger, John R. , eds. Behavioral finance: investors, corporations, and markets. Vol. 6. John Wiley & Sons, 2010. pp. 113–131. شابک ۹۷۸−۰−۴۷۰−۴۹۹۱۱−۵
- ↑ Glaser, Markus and Weber, Martin and Noeth, Markus. (2004). "Behavioral Finance" بایگانیشده در ۲۰۲۳-۰۲-۰۹ توسط Wayback Machine, pp. 527–546 in Handbook of Judgment and Decision Making, Blackwell Publishers شابک ۹۷۸−۱−۴۰۵−۱۰۷۴۶−۴
- ↑ Zahera, Syed Aliya; Bansal, Rohit (8 مه 2018). "Do investors exhibit behavioral biases in investment decision making? A systematic review". Qualitative Research in Financial Markets (in English). 10 (2): 210–251. doi:10.1108/QRFM-04-2017-0028. ISSN 1755-4179. Archived from the original on 8 آوریل 2022. Retrieved 8 آوریل 2022.
- ↑ Shefrin، Hersh (۲۰۰۲). Beyond greed and fear: Understanding behavioral finance and the psychology of investing. New York: Oxford University Press. ص. ix. شابک ۹۷۸-۰-۱۹-۵۳۰۴۲۱-۳. دریافتشده در ۸ مه ۲۰۱۷.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Hirshleifer, David (2015). "Behavioral Finance". Annual Review of Financial Economics (in English). 7: 133–159. doi:10.1146/annurev-financial-092214-043752. ISSN 1941-1367.
- ↑ Focardi, Sergio; Fabozzi, Frank J.; Mazza, Davide (31 اوت 2020). "Quantum Option Pricing and Quantum Finance". The Journal of Derivatives (in English). 28 (1): 79–98. doi:10.3905/jod.2020.1.111. ISSN 1074-1240.
- ↑ Ristic، Kristijan (۲–۳ دسامبر ۲۰۲۱). «New Financial Future: Digital Finance As a key Aspect of Financial Innovation». ۷۵th International Scientific Conference on Economic and Social Development: ۲۸۳–۲۸۸.
{{cite journal}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Fergusson، Nial. The Ascent of Money. United States: Penguin Books.
- ↑ «babylon-coins.com». babylon-coins.com. بایگانیشده از روی نسخهٔ اصلی در ۱۵ ژوئن ۲۰۲۱. دریافتشده در ۱۳ مه ۲۰۲۱.
{{cite web}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ "Herodotus on Lydia". World History Encyclopedia (in English). Archived from the original on 13 مه 2021. Retrieved 13 مه 2021.
- ↑ «History of Usury Prohibition – IslamiCity». islamicity.org. ۲۲ دسامبر ۲۰۰۵. بایگانیشده از روی نسخهٔ اصلی در ۹ آوریل ۲۰۲۳. دریافتشده در ۹ آوریل ۲۰۲۳.
{{cite web}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ "Handelsbeurs" [Trade fair]. Visit Antwerp (in Dutch). Retrieved 2 سپتامبر 2022.
The 'Nieuwe Beurs' was built in 1531 because the 'Old Beurs' in Hofstraat had become too small. It was the first stock exchange ever built specifically for that purpose and later became the example for all stock exchange buildings in the world.
- ↑ «Our History». London Stock Exchange. بایگانیشده از روی نسخهٔ اصلی در ۲ سپتامبر ۲۰۲۲. دریافتشده در ۲ سپتامبر ۲۰۲۲.
{{cite web}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ «Research Guides: Wall Street and the Stock Exchanges: Historical Resources: Stock Exchanges». Library of Congress. بایگانیشده از روی نسخهٔ اصلی در ۴ اوت ۲۰۲۲. دریافتشده در ۲ سپتامبر ۲۰۲۲.
{{cite web}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Gippel, Jennifer K (7 نوامبر 2012). "A revolution in finance?". Australian Journal of Management (in English). 38 (1): 125–146. doi:10.1177/0312896212461034. ISSN 0312-8962. S2CID 154759424.
- ↑ «Finance». UCAS. بایگانیشده از اصلی در ۳۱ ژانویه ۲۰۲۳.
{{cite web}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - ↑ Anthony P. Carnevale, Ban Cheah, Andrew R. Hanson (2015). "The Economic Value of College Majors" بایگانیشده در ۸ نوامبر ۲۰۲۲ توسط Wayback Machine. Georgetown University.

- مشارکتکنندگان ویکیپدیا. «Finance». در دانشنامهٔ ویکیپدیای انگلیسی، بازبینیشده در ۱۴ مه ۲۰۲۶.
- مشارکتکنندگان ویکیپدیا. «Finanzen». در دانشنامهٔ ویکیپدیای آلمانی ، بازبینیشده در ۱۴ مه ۲۰۲۶.
- مشارکتکنندگان ویکیپدیا. «Finance». در دانشنامهٔ ویکیپدیای فرانسوی، بازبینیشده در ۱۴ مه ۲۰۲۶.
پیوند به بیرون
- واژهنامه فراپیوندی علوم مالی (کمپبل هاروی)
- واژهنامه علوم مالی (پیر ورنیمن)
- واژهنامه مدیریت ریسک مالی (Risk.net)
- واژهنامه اصطلاحات کلیدی سرمایهگذاری (پیمکو)
- منابع امور مالی شرکتی (آسواث داموداران)
- منابع امور مالی شخصی (کمیسیون سواد مالی و آموزش)
- امور مالی