انتگرالگیری به روش تغییر متغیر
| بخشی از سری مقالات |
| حسابان |
|---|
در حسابان، انتگرالگیری به روش تغییر متغیر، که با نامهای u-substitution، قاعده زنجیرهای معکوس یا تغییر متغیر نیز شناخته میشود،[۱] روشی برای محاسبه انتگرالها و پاد مشتقها است. این روش، معادل قاعده زنجیرهای برای دیفرانسیلگیری است و میتوان آن را به طور غیررسمی، استفاده «معکوس» از قاعده زنجیرهای دانست. این فرایند شامل فرمهای دیفرانسیلی است.
جانشینی برای یک متغیر
مقدمه (انتگرالهای نامعین)
پیش از بیان دقیق ریاضی این نتیجه، یک مورد ساده با استفاده از انتگرالهای نامعین را در نظر بگیرید.
محاسبه کنید [۲]
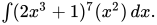
قرار دهید این یعنی یا به عنوان یک فرم دیفرانسیل، اکنون را در نظر بگیرید:
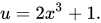

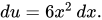

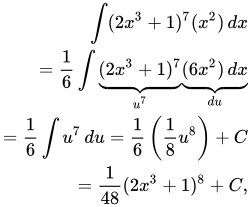
که در آن یک ثابت انتگرالگیری دلخواه است.

این روش بهطور مکرر استفاده میشود، اما همه انتگرالها به شکلی نیستند که اجازه استفاده از آن را بدهند. در هر صورت، نتیجه باید با مشتقگیری و مقایسه با انتگرالده اولیه بررسی شود.
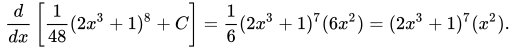
برای انتگرالهای معین، کرانهای انتگرالگیری نیز باید تنظیم شوند، اما روش کار عمدتاً یکسان است.
بیان برای انتگرالهای معین
فرض کنید یک تابع مشتقپذیر با مشتق پیوسته باشد، که در آن یک بازه است. فرض کنید یک تابع پیوسته باشد. آنگاه:[۳]


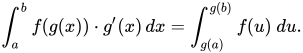
در نمادگذاری لایبنیتس، جانشینی نتیجه میدهد:

کار با بینهایتکوچکها به صورت اکتشافی، معادله زیر را به دست میدهد:

که فرمول جانشینی بالا را پیشنهاد میکند. (این معادله را میتوان با تفسیر آن به عنوان گزارهای درباره فرمهای دیفرانسیل، بر پایهای دقیق قرار داد. ) میتوان روش انتگرالگیری به روش جانشینی را توجیهی جزئی برای نمادگذاری لایبنیتس برای انتگرالها و مشتقها دانست.
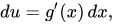
این فرمول برای تبدیل یک انتگرال به انتگرال دیگری که محاسبه آن آسانتر است، استفاده میشود. بنابراین، فرمول را میتوان از چپ به راست یا از راست به چپ خواند تا یک انتگرال دادهشده ساده شود. هنگامی که به شیوه اول استفاده میشود، گاهی اوقات به آن جانشینی u یا جانشینی w میگویند که در آن متغیر جدیدی به عنوان تابعی از متغیر اصلی تعریف میشود که در داخل تابع مرکب قرار دارد و در مشتق تابع داخلی ضرب میشود. شیوه دوم معمولاً در جانشینی مثلثاتی استفاده میشود، که در آن متغیر اصلی با یک تابع مثلثاتی از یک متغیر جدید و دیفرانسیل اصلی با دیفرانسیل تابع مثلثاتی جایگزین میشود.
برهان
انتگرالگیری به روش جانشینی را میتوان از قضیه اساسی حسابان به صورت زیر استخراج کرد. فرض کنید و دو تابع باشند که فرضیه بالا را برآورده میکنند، یعنی روی پیوسته است و روی بازه بسته انتگرالپذیر است. آنگاه تابع نیز روی انتگرالپذیر است. بنابراین انتگرالهای


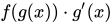
و در واقع وجود دارند و تنها باید نشان داد که با هم برابرند.
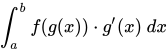
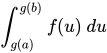
از آنجا که پیوسته است، دارای یک پاد مشتق است. در این صورت تابع مرکب تعریف میشود. از آنجا که مشتقپذیر است، ترکیب قاعده زنجیرهای و تعریف پاد مشتق نتیجه میدهد:


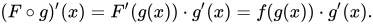
اعمال دو بار قضیه اساسی حسابان نتیجه میدهد:
که همان قاعده جانشینی است.
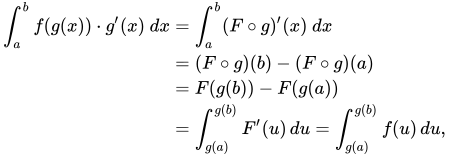
مثالها: پاد مشتقها (انتگرالهای نامعین)
از جانشینی میتوان برای تعیین پاد مشتقها استفاده کرد. فرد یک رابطه بین و انتخاب میکند، رابطه متناظر بین و را با مشتقگیری تعیین میکند و جانشینیها را انجام میدهد. امید است که بتوان پاد مشتق تابع جانشینشده را تعیین کرد؛ سپس جانشینی اصلی بین و خنثی میشود.


مثال ۱
انتگرال زیر را در نظر بگیرید:
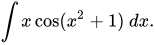
جانشینی را انجام دهید تا به دست آید، که یعنی بنابراین:


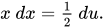
که در آن یک ثابت انتگرالگیری دلخواه است.
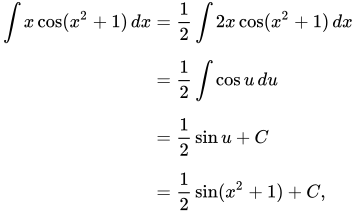
مثال ۲: پاد مشتقهای تانژانت و کتانژانت
تابع تانژانت را میتوان با استفاده از جانشینی و بیان آن برحسب سینوس و کسینوس انتگرالگیری کرد: .
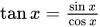
با استفاده از جانشینی خواهیم داشت

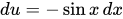
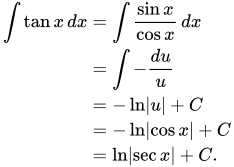
تابع کتانژانت را میتوان به طور مشابه با بیان آن به صورت و استفاده از جانشینی انتگرالگیری کرد:

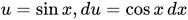
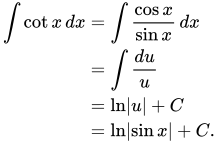
مثالها: انتگرالهای معین
هنگام محاسبه انتگرالهای معین به روش جانشینی، میتوان ابتدا پاد مشتق را به طور کامل محاسبه کرد و سپس شرایط مرزی را اعمال نمود. در این صورت، نیازی به تبدیل جملات مرزی نیست. متناوباً، میتوان ابتدا انتگرال نامعین را به طور کامل محاسبه کرد (به بالا مراجعه کنید) و سپس شرایط مرزی را اعمال کرد. این روش بهویژه زمانی که از چندین جانشینی استفاده میشود، بسیار مفید است.
مثال ۱
انتگرال زیر را در نظر بگیرید:
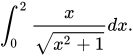
جانشینی را انجام دهید تا به دست آید، که یعنی بنابراین:
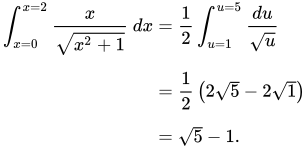
از آنجا که کران پایین با و کران بالا با جایگزین شد، تبدیل مجدد به جملات غیرضروری بود.


مثال ۲: جانشینی مثلثاتی
برای انتگرال
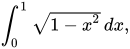
به تغییری در روش بالا نیاز است. جانشینی که به معنای است، مفید است زیرا بنابراین داریم:

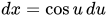
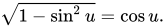
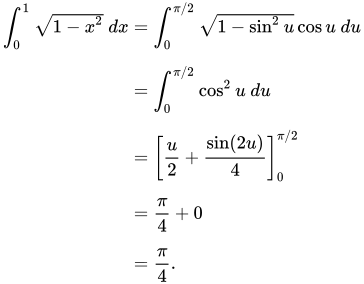
انتگرال حاصل را میتوان با استفاده از انتگرالگیری جزء به جزء یا یک فرمول دو زاویهای، و به دنبال آن یک جانشینی دیگر محاسبه کرد. همچنین میتوان توجه داشت که تابعی که انتگرالگیری میشود، ربع سمت راست بالای یک دایره با شعاع یک است، و بنابراین انتگرالگیری از ربع سمت راست بالا از صفر تا یک، معادل هندسی مساحت یک ربع از دایره واحد، یا است.
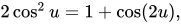

جانشینی برای چندین متغیر
هنگام انتگرالگیری از توابع چندین متغیر نیز میتوان از جانشینی استفاده کرد.
در اینجا، تابع جانشینی (v1,...,vn) = φ(u1, ..., un) باید یکبهیک و بهطور پیوسته مشتقپذیر باشد، و دیفرانسیلها به صورت زیر تبدیل میشوند:
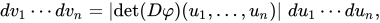
که در آن det(Dφ)(u1, ..., un) نشاندهنده دترمینان ماتریس ژاکوبی از مشتقات جزئی φ در نقطه (u1, ..., un) است. این فرمول بیانگر این واقعیت است که قدر مطلق دترمینان یک ماتریس، برابر با حجم پاراللتوپ ایجادشده توسط ستونها یا سطرهای آن است.
بهطور دقیقتر، فرمول «تغییر متغیر» در قضیه زیر بیانشده است:
Theorem — فرض کنید U یک مجموعه باز در Rn و φ : U → Rn یک تابع مشتقپذیر یکبهیک با مشتقات جزئی پیوسته باشد که ژاکوبی آن برای هر x در U غیرصفر است. آنگاه برای هر تابع پیوسته با مقدار حقیقی و تکیهگاه فشرده f، که تکیهگاه آن در φ(U) محصور است:
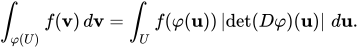
شرایط این قضیه را میتوان به روشهای مختلفی تضعیف کرد. نخست، الزام اینکه φ بهطور پیوسته مشتقپذیر باشد را میتوان با فرض ضعیفترِ صرفاً مشتقپذیر بودن φ و داشتن یک معکوس پیوسته جایگزین کرد.[۴] این امر در صورتی که φ بهطور پیوسته مشتقپذیر باشد، توسط قضیه تابع معکوس تضمین میشود. بهطور جایگزین، الزام اینکه det(Dφ) ≠ 0 باشد را میتوان با استفاده از قضیه سارد حذف کرد.[۵]
برای توابع اندازهپذیر لبگ، این قضیه را میتوان به شکل زیر بیان کرد:[۶]
Theorem — فرض کنید U یک زیرمجموعه اندازهپذیر از Rn و φ : U → Rn یک تابع یکبهیک باشد، و فرض کنید برای هر x در U، φ′(x) در Rn,n وجود داشته باشد بهطوری که φ(y) = φ(x) + φ′(x)(y − x) + o(الگو:Norm) هنگامی که y → x (در اینجا o نماد o کوچک است). آنگاه φ(U) اندازهپذیر است و برای هر تابع با مقدار حقیقی f که روی φ(U) تعریف شده است: به این معنا که اگر هر یک از انتگرالها وجود داشته باشد (شامل احتمال بینهایت بودنِ صحیح)، دیگری نیز وجود دارد و هر دو مقدار یکسانی دارند.
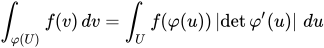
نسخه بسیار کلی دیگری در نظریه اندازه به شرح زیر است:[۷]
Theorem — فرض کنید X یک فضای هاسدورف موضعاً فشرده مجهز به یک اندازه رادون متناهی μ باشد، و Y یک فضای هاسدورف σ-فشرده با یک اندازه رادون سیگما-متناهی ρ باشد. فرض کنید φ : X → Y یک تابع مطلقاً پیوسته باشد (به این معنی که هرگاه μ(E) = 0، آنگاه ρ(φ(E)) = 0). آنگاه یک تابع اندازهپذیر بورل با مقدار حقیقی w روی X وجود دارد بهطوری که برای هر تابع انتگرالپذیر لبگ f : Y → R، تابع (f ∘ φ) ⋅ w روی X انتگرالپذیر لبگ است، و علاوه بر این، میتوان نوشت برای برخی از توابع اندازهپذیر بورل g روی Y.
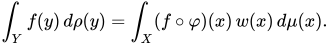
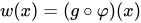
در هندسه اندازهپذیر هندسی، انتگرالگیری با جانشینی برای توابع لیپشیتس استفاده میشود. یک تابع دو-لیپشیتس، یک تابع لیپشیتس φ : U → Rn است که یکبهیکبوده و تابع معکوس آن φ−1 : φ(U) → U نیز لیپشیتس است. طبق قضیه رادماخر، یک نگاشت دو-لیپشیتس تقریباً همهجا مشتقپذیر است. بهویژه، دترمینان ژاکوبی یک نگاشت دو-لیپشیتس det Dφ تقریباً همهجا بهخوبی تعریفشده است. در این صورت نتیجه زیر برقرار است:
Theorem — فرض کنید U یک زیرمجموعه باز از Rn و φ : U → Rn یک نگاشت دو-لیپشیتس باشد. فرض کنید f : φ(U) → R اندازهپذیر باشد. آنگاه به این معنا که اگر هر یک از انتگرالها وجود داشته باشد (یا بینهایتِ صحیح باشد)، دیگری نیز وجود دارد و هر دو مقدار یکسانی دارند.
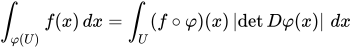
قضیه فوق نخستین بار توسط اویلر در سال ۱۷۶۹ هنگامی که مفهوم انتگرالهای دوگانه را توسعه میداد، پیشنهاد شد. اگرچه این قضیه در سال ۱۷۷۳ توسط لاگرانژ به انتگرالهای سهگانه تعمیم یافت و توسط لژاندر، لاپلاس و گاوس استفاده شد و برای نخستین بار در سال ۱۸۳۶ توسط میخایل استردرادسکی به n متغیر تعمیم داده شد، اما برای مدتی بهطور شگفتآوری در برابر یک اثبات صوریِ کاملاً دقیق مقاومت کرد و سرانجام ۱۲۵ سال بعد، توسط الی کارتان در مجموعهای از مقالات که از اواسط دهه ۱۸۹۰ آغاز شد، بهطور رضایتبخشی حل گردید.[۸][۹]
کاربرد در احتمالات
جانشینی میتواند برای پاسخ به پرسش مهم زیر در احتمالات استفاده شود: با داشتن یک متغیر تصادفی X با چگالی احتمال pX و یک متغیر تصادفی دیگر Y بهطوری که Y= ϕ(X) برای یک ϕ یکبهیک، چگالی احتمال برای Y چیست؟
پاسخ دادن به این پرسش با پاسخ دادن به یک پرسش کمی متفاوت آسانتر است: احتمال اینکه Y مقداری را در یک زیرمجموعه خاص S اختیار کند چقدر است؟ این احتمال را P(Y ∈ S) بنامید. البته، اگر Y دارای چگالی احتمال pY باشد، پاسخ چنین است:
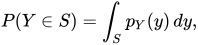
اما این چندان مفید نیست زیرا ما pY را نمیدانیم؛ این همان چیزی است که در تلاش برای یافتن آن هستیم. ما میتوانیم با بررسی مسئله در متغیر X پیشرفت کنیم. Y هرگاه X مقداری را در اختیار کند، مقداری در S اختیار میکند، بنابراین:

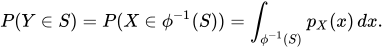
تغییر از متغیر x به y نتیجه میدهد:
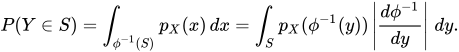
ترکیب این با معادله اول ما نتیجه میدهد:
بنابراین:
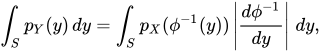
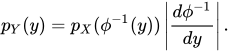
در حالتی که X و Y به چندین متغیر غیرهمبسته وابسته باشند (یعنی و )، را میتوان با جانشینی در چندین متغیر که در بالا بحث شد، یافت. نتیجه عبارت است از:
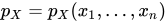


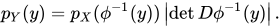
جستارهای وابسته
- تابع چگالی احتمال
- تغییر متغیر
- جانشینی مثلثاتی
- جانشینی وایرشتراس
- تغییر متغیر اویلر
- قضیه اصلی گلاسر
- اندازه پیشران
پانویس
- ↑ Swokowski 1983 p. 257
- ↑ Swokowski 1983 p. 258
- ↑ Briggs & Cochran 2011 p. 361
- ↑ Rudin 1987 Theorem 7.26
- ↑ Spivak 1965 p. 72
- ↑ Fremlin 2010 Theorem 263D
- ↑ Hewitt & Stromberg 1965 Theorem 20.3
- ↑ Katz 1982
- ↑ Ferzola 1994
منابع
- Briggs، William؛ Cochran، Lyle (۲۰۱۱). Calculus: Early Transcendentals (ویراست Single Variable). Addison-Wesley. شابک ۹۷۸-۰-۳۲۱-۶۶۴۱۴-۳.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Ferzola، Anthony P. (۱۹۹۴). «Euler and differentials». The College Mathematics Journal. ج. ۲۵ ش. ۲. صص. ۱۰۲–۱۱۱. doi:10.2307/2687130. جیاستور 2687130. بایگانیشده از اصلی در ۲۰۱۲-۱۱-۰۷. دریافتشده در ۲۰۰۸-۱۲-۲۴.
{{cite magazine}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Fremlin، D.H. (۲۰۱۰). Measure Theory, Volume ۲. Torres Fremlin. شابک ۹۷۸-۰-۹۵۳۸۱۲۹-۷-۴.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Hewitt، Edwin؛ Stromberg، Karl (۱۹۶۵). Real and Abstract Analysis. Springer-Verlag. شابک ۹۷۸-۰-۳۸۷-۰۴۵۵۹-۷.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Katz، Victor J. (۱۹۸۲). «Change of variables in multiple integrals: Euler to Cartan». Mathematics Magazine. ج. ۵۵ ش. ۱. صص. ۳–۱۱. doi:10.2307/2689856. جیاستور 2689856.
{{cite magazine}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Rudin، Walter (۱۹۸۷). Real and Complex Analysis. McGraw-Hill. شابک ۹۷۸-۰-۰۷-۰۵۴۲۳۴-۱.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Swokowski، Earl W. (۱۹۸۳). Calculus with analytic geometry (ویراست alternate). Prindle, Weber & Schmidt. شابک ۰-۸۷۱۵۰-۳۴۱-۷.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده) - Spivak، Michael (۱۹۶۵). Calculus on Manifolds. Westview Press. شابک ۹۷۸-۰-۸۰۵۳-۹۰۲۱-۶.
{{cite book}}: نگهداری یادکرد:تاریخ بهطور خودکار ترجمهشده (رده)
پیوند به بیرون
- حساب انتگرال